 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

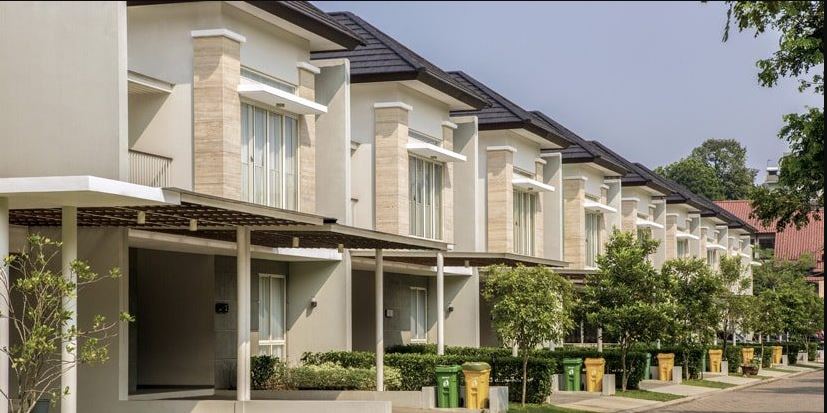
Mimpi punya rumah sendiri seringkali terasa jauh dari jangkauan, apalagi kalau harus beli secara tunai. Untungnya, Kredit Pemilikan Rumah (KPR) hadir sebagai solusi nyata bagi banyak keluarga Indonesia. Namun sebelum mengajukan, penting untuk memahami perbedaan antara KPR rumah komersil dan subsidi, terutama dari segi syarat dan keuntungan masing-masing.
Tidak semua orang cocok dengan satu jenis KPR. Ada yang lebih pas memilih KPR subsidi karena cicilannya ringan, ada pula yang memilih KPR komersil demi fleksibilitas lokasi dan desain rumah. Nah, supaya tidak salah langkah, yuk kita ulas bersama apa saja syarat KPR rumah subsidi dan komersil serta keunggulan masing-masing.
Apa Itu KPR Subsidi dan KPR Komersil?
KPR subsidi adalah program pemerintah untuk membantu masyarakat berpenghasilan rendah (MBR) memiliki rumah pertama mereka. Dengan suku bunga tetap dan harga rumah yang sudah ditentukan, program ini sangat membantu masyarakat kecil yang ingin tinggal di rumah layak huni.
Sementara itu, KPR komersil adalah skema pembiayaan rumah yang disediakan oleh bank tanpa campur tangan subsidi pemerintah. Artinya, semua harga, bunga, dan syarat ditentukan oleh lembaga keuangan. Meskipun cicilan biasanya lebih tinggi, KPR komersil menawarkan lebih banyak pilihan dalam hal lokasi, tipe rumah, dan desain.
Baca Juga: 5 Ciri SLIK OJK Bermasalah Penyebab Gagal Kredit
Perbedaan Syarat KPR Rumah Komersil dan Subsidi
Agar kamu bisa memilih dengan bijak, berikut penjelasan lengkap tentang perbedaan syarat KPR subsidi dan komersil berdasarkan ketentuan terbarunya:
1. Batas Penghasilan Pemohon
Ini adalah perbedaan paling mendasar. KPR subsidi hanya diberikan kepada pemohon dengan penghasilan tertentu. Batas maksimal penghasilan ditetapkan berdasarkan wilayah, mulai dari Rp8,5 juta sampai Rp14 juta per bulan. Tujuannya agar bantuan ini benar-benar menyasar masyarakat yang membutuhkan.
Sementara itu, KPR komersil tidak memiliki batas atas penghasilan. Asalkan kamu bisa memenuhi persyaratan bank, berapa pun penghasilanmu, kamu bisa mengajukan. Namun, secara umum bank menetapkan batas bawah penghasilan sekitar Rp5 juta–Rp7 juta untuk memastikan kemampuan bayar.
2. Harga Rumah
Harga rumah KPR subsidi sudah ditentukan pemerintah dan relatif lebih murah, berkisar Rp170 juta–Rp250 juta tergantung lokasi. Sebaliknya, KPR komersil mengikuti harga pasar, bisa dimulai dari ratusan juta hingga miliaran rupiah. Ini memberi kebebasan bagi pembeli dalam menentukan hunian impian, namun tentu perlu kesiapan finansial lebih besar.
3. Uang Muka (DP)
Kedua jenis KPR saat ini bisa ditemukan dengan promo DP 0%, namun secara umum:
- KPR subsidi: DP 1%–5%
- KPR komersil: DP 10%–20%
Semakin kecil DP, tentu makin ringan di awal, tapi pastikan cicilan bulanan tetap sesuai kemampuan.
4. Tenor dan Bunga
KPR subsidi menawarkan tenor maksimal 20 tahun dengan bunga tetap 5%. Ini cocok untuk kamu yang ingin cicilan tetap tanpa khawatir bunga naik.
Sedangkan KPR komersil bisa memberikan tenor hingga 25–30 tahun. Namun, bunganya floating alias mengikuti suku bunga pasar, yang berarti cicilan bisa naik turun tergantung kondisi ekonomi.
Baca Juga: Alert! 5 Syarat Utama Pinjaman Online Cepat Disetujui
5. Lokasi dan Ukuran Rumah
Kamu tidak bisa sembarangan memilih lokasi rumah KPR subsidi, karena hanya tersedia di kawasan yang telah ditetapkan pemerintah, biasanya di pinggiran kota. Ukuran rumah pun terbatas, antara 21–36 m².
Di sisi lain, KPR komersil memberi kebebasan penuh dalam memilih lokasi, termasuk di pusat kota atau dekat kantor. Tipe rumah pun lebih variatif, mulai tipe 45 hingga rumah mewah.
6. Kelengkapan Dokumen
Syarat KPR rumah subsidi lebih ketat karena berkaitan dengan bantuan pemerintah. Selain dokumen standar seperti KTP dan slip gaji, kamu wajib melampirkan:
- Surat keterangan belum punya rumah
- Pernyataan belum pernah menerima subsidi perumahan
Sedangkan KPR komersil cukup mengandalkan dokumen umum: KTP, NPWP, dan bukti penghasilan.
7. Usia Pemohon
KPR subsidi: usia 21–55 tahun, atau di bawah 21 tahun jika sudah menikah dan punya penghasilan tetap.
KPR komersil: batas usia lebih fleksibel, yakni 21–60 atau bahkan 65 tahun tergantung ketentuan bank.
8. Aturan Renovasi dan Kepemilikan
Kalau kamu mengambil KPR subsidi, ada aturan tambahan:
- Tidak boleh renovasi dalam 2 tahun pertama
- Tidak boleh disewakan atau dijual sebelum 5 tahun pelunasan
Sebaliknya, KPR komersil tidak mengenal pembatasan tersebut. Rumah bisa direnovasi, dijual, atau disewakan kapan pun.
Mana yang Lebih Baik: KPR Komersil atau Subsidi?
Jawabannya kembali ke kebutuhan dan kemampuanmu. Keduanya punya kelebihan masing-masing:
Pilih KPR Subsidi Jika:
- Ini rumah pertamamu
- Penghasilan di bawah Rp10 juta/bulan
- Cicilan ringan jadi prioritas
- Siap tinggal di pinggiran kota
Pilih KPR Komersil Jika:
- Ingin rumah di pusat kota
- Butuh rumah dengan ukuran lebih besar dan kualitas bangunan lebih baik
- Mampu bayar DP dan cicilan lebih besar
- Ingin fleksibilitas lebih tinggi dalam memilih properti
Membeli rumah bukan sekadar soal transaksi, tapi keputusan besar dalam hidup. Karena itu, memahami syarat KPR rumah komersil dan subsidi adalah langkah awal yang sangat penting. Jangan hanya tergiur promo DP murah atau bunga tetap, pikirkan juga lokasi, tenor, dan rencana jangka panjang.
Jika kamu butuh rumah pertama yang terjangkau, dan tidak keberatan tinggal di area pinggiran, KPR subsidi bisa jadi jawaban. Tapi jika kamu ingin fleksibilitas dalam memilih lokasi dan desain rumah, serta siap dengan biaya lebih tinggi, maka KPR komersil patut dipertimbangkan.
Apa pun pilihanmu, pastikan keputusan tersebut sejalan dengan kondisi keuangan dan tujuan hidupmu. Hunian yang tepat bukan hanya soal tempat tinggal, tapi juga tentang kenyamanan, stabilitas, dan masa depan yang lebih pasti.