 Sekali.id
 Kastakilat.id
 Jakartabuilding.id
Dari 12 bank yang kami cek pada 4–6 Oktober 2026, bunga deposito rupiah 6 bulan untuk nominal Rp10–100 juta berkisar dari 1,50% sampai 5,00% per tahun. Selisih sebesar itu muncul untuk produk yang sama, tenor yang sama, dan nominal yang sama.
Artinya buat penabung: memilih bank dan jalur pembukaan yang tepat bisa melipatgandakan bunga yang diterima. Namun ada satu batas yang menentukan aman tidaknya simpanan, yaitu tingkat bunga penjaminan LPS sebesar 3,75%, dan tiga dari bunga tertinggi di daftar ini sudah melewatinya. Penjelasan angka itu ada di ulasan bunga penjaminan LPS Oktober 2026.
Tabel Bunga Deposito 12 Bank Hari Ini
Tabel di bawah memakai bunga deposito rupiah per tahun, sebelum pajak, untuk nominal Rp10–100 juta. Angka diambil dari halaman resmi masing-masing bank, dengan tanggal berlaku yang tercantum di halaman tersebut.
| Bank dan kanal | 1 bln | 3 bln | 6 bln | 12 bln | Setoran min. | Tanggal di halaman bank |
|---|---|---|---|---|---|---|
| BRI | 3,00% | 3,00% | 3,00% | 2,50% | — | Diperbarui 4 Agu 2026 |
| BNI | 2,25% | 2,50% | 2,75% | 2,50% | — | Berlaku 5 Nov 2025 |
| Mandiri | 2,25% | 2,25% | 2,50% | 2,50% | — | Diperbarui 15 Jul 2025 |
| BTN eDeposito (balé by BTN) | 2,50% | 2,50% | 2,50% | 2,50% | Rp1 juta | Berlaku 2 Feb 2026 |
| BCA dan e-Deposito | 2,75% | 2,75% | 3,00% | 3,00% | Rp8 juta / Rp1 juta | Berlaku 1 Apr 2026 |
| CIMB Niaga cabang | 2,25% | 3,00% | 2,75% | 2,75% | Rp8 juta | RIPLAY Jun 2026 |
| CIMB Niaga OCTO | 3,50% | 4,00% | 4,25% | 4,25% | Rp8 juta | Berlaku 19 Agu 2026 |
| Danamon cabang | 2,50% | 2,50% | 2,50% | 2,50% | Rp8 juta | Tanpa tanggal |
| Danamon online (D-Bank PRO) | 3,25% | 3,75% | 3,75% | 3,75% | Rp1 juta | Tanpa tanggal |
| OCBC cabang | 3,00% | 3,00% | 3,50% | 3,50% | Rp8 juta | Berlaku 6 Sep 2026 |
| OCBC online (OCBC mobile) | 4,25% | 4,25% | 4,50% | 4,50% | Rp1 juta | Berlaku 6 Sep 2026 |
| Mega cabang | 1,50% | 1,50% | 1,50% | 1,25% | Rp8 juta | Tanpa tanggal |
| Mega M-Smile | 4,25% | 4,75% | 5,00% | 4,75% | Rp8 juta | Berlaku 20 Agu 2026 |
| UOB Indonesia | 2,75% | 3,00% | 3,00% | 2,75% | Rp8 juta | Berlaku 1 Apr 2026 |
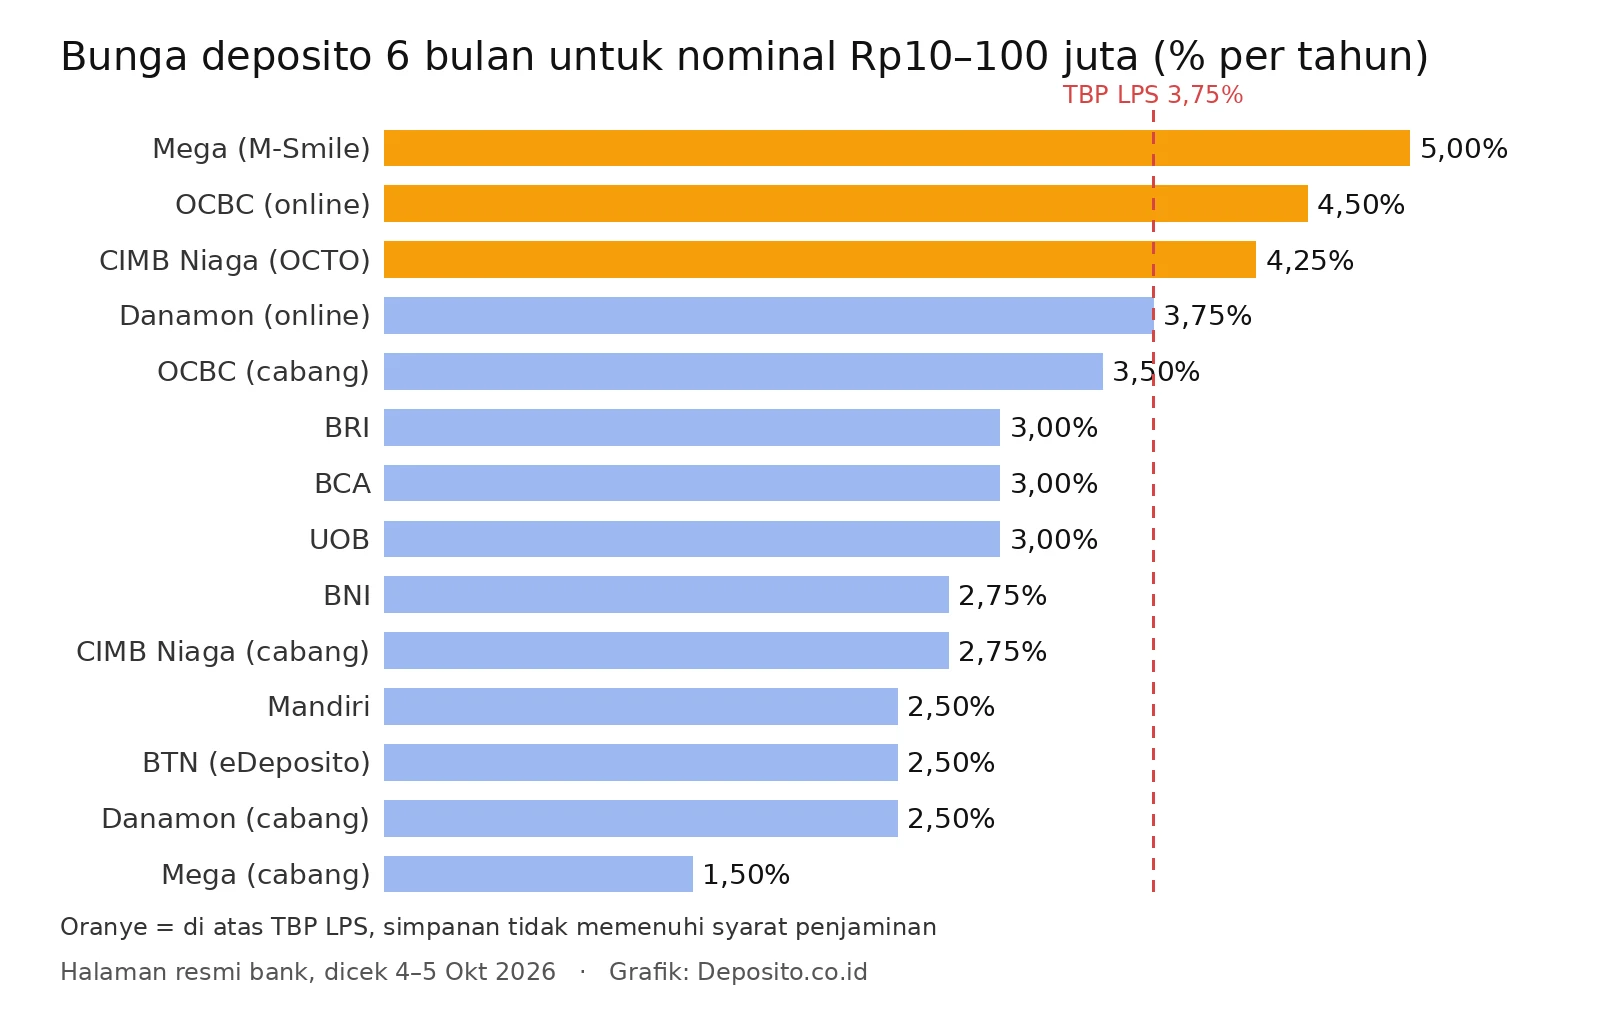
Dari tabel itu terlihat tiga kelompok. Bank BUMN dan BCA berkumpul di 2,25%–3,00%, deposito cabang bank swasta tersebar dari 1,50% sampai 3,50%, sedangkan deposito online bank swasta berada di 3,25%–5,00%.
Perbedaan terbesar ada di Bank Mega. Deposito 6 bulan untuk nominal yang sama berbunga 1,50% di cabang dan 5,00% lewat M-Smile, selisih 3,5 poin persen hanya karena jalur pembukaan.
Untuk nominal di atas Rp100 juta, angkanya bisa lebih tinggi lagi. Mega M-Smile memberi hingga 6,00% untuk penempatan di atas Rp2 miliar, dan CIMB Niaga OCTO memberi 5,50% untuk Rp500 juta ke atas, tetapi semuanya di atas batas penjaminan.
BSI tidak masuk tabel karena memakai bagi hasil, bukan bunga. Nisbah nasabah di BSI 25%–29% tergantung tenor dan nominal, dan contoh di halaman resminya menunjukkan imbal hasil setara sekitar 2,25% per tahun untuk penempatan 1 bulan pada September 2025.
Sebagai pembanding, tabungan utama di bank besar hampir tidak memberi bunga untuk saldo kecil. BNI Taplus dan Mandiri Tabungan Rupiah memberi 0% untuk saldo di bawah Rp50 juta, sedangkan Tahapan BCA memberi 0,01% untuk saldo Rp10 juta ke atas.
Saldo Rp50 juta di BNI Taplus dengan bunga 0,10% menghasilkan sekitar Rp50 ribu setahun sebelum pajak. Uang yang sama di deposito 12 bulan BCA dengan bunga 3,00% menghasilkan sekitar Rp1,2 juta bersih.
Rincian per bank, termasuk tier nominal besar dan bunga tabungan, ada di seri ulasan suku bunga kami yang membahas BRI dan BNI, Mandiri dan BTN, BCA dan CIMB Niaga, BSI dan Danamon, serta OCBC dan Bank Mega.
Bunga Tertinggi yang Masih Aman
Bunga tertinggi di tabel adalah Mega lewat M-Smile dengan 5,00% untuk 6 bulan, disusul OCBC mobile 4,50% dan CIMB Niaga OCTO 4,25%. Ketiganya berada di atas tingkat bunga penjaminan LPS untuk bank umum, yaitu 3,75% untuk periode 1 Oktober 2026 sampai 31 Januari 2027.
Simpanan dengan bunga di atas tingkat itu tidak memenuhi syarat penjaminan. Yang hilang bukan hanya kelebihan bunganya, melainkan perlindungan atas simpanan itu sendiri bila bank gagal.
Halaman resmi Danamon dan CIMB Niaga sendiri mencantumkan catatan serupa. Dana deposito dengan bunga di atas suku bunga maksimum penjaminan tidak dijamin oleh LPS.
Dengan batas itu, bunga tertinggi yang masih sejajar dengan penjaminan adalah Danamon online 3,75% untuk nominal Rp5–100 juta di tenor 3, 6, 9, dan 12 bulan. Di bawahnya ada OCBC cabang 3,50% untuk tenor di atas 3 bulan, lalu BRI, BCA, dan UOB di 3,00%.
Syarat penjaminan lainnya tetap berlaku. Saldo yang dijamin LPS maksimal Rp2 miliar per nasabah per bank, dan simpanan harus tercatat di bank serta tidak terkait tindakan yang merugikan bank, seperti dijelaskan di artikel syarat 3T LPS.
Status bank peserta dan tingkat bunga penjaminan terbaru bisa dicek sendiri di situs LPS. Halaman resmi beberapa bank, seperti OCBC dan Bank Mega, juga menautkan langsung ke daftar tingkat bunga penjaminan.
Deposito valas punya batas penjaminan sendiri. Tingkat bunga penjaminan untuk valas di bank umum 2,00%, sehingga deposito USD BRI dan Mandiri yang berbunga 4,00% berada di atas batas itu.
Bukan berarti bunga 4%–5% harus dihindari. Bank yang menawarkannya adalah bank umum yang diawasi OJK, tetapi keputusan menukar penjaminan dengan tambahan bunga sebaiknya diambil secara sadar, dan hanya untuk dana yang siap ditanggung risikonya.
Cara Membaca Tabel Bunga Deposito
Tabel bunga bank sering terlihat sederhana, tetapi ada beberapa hal yang membuat angka yang terlihat berbeda dengan bunga yang akhirnya diterima.
Pertama, perhatikan tier nominal. Banyak bank memberi bunga berbeda untuk nominal kecil dan besar, misalnya BTN eDeposito hanya 1,00% untuk Rp1 juta sampai di bawah Rp5 juta, tetapi 3,25% untuk Rp2 miliar ke atas pada tenor 1 dan 3 bulan.
Kedua, perhatikan jalur pembukaan. Di CIMB Niaga, deposito 6 bulan berbunga 2,75% bila dibuka di cabang dan 4,25% bila dibuka lewat OCTO, padahal produknya sama.
Ketiga, perhatikan tanggal berlaku. Halaman Mandiri masih menampilkan tanggal pembaruan 15 Juli 2025, sedangkan halaman Danamon dan Mega cabang tidak mencantumkan tanggal sama sekali. Untuk Mandiri, pantauan CNBC Indonesia per 28 September 2026 mencatat bunganya belum berubah.
Keempat, bunga di tabel adalah bunga kotor per tahun. Untuk tenor 3 bulan, bunga 3,00% per tahun berarti sekitar 0,75% untuk tiga bulan itu, lalu dipotong pajak.
Kelima, tenor panjang tidak selalu lebih tinggi. Di BRI, tenor 12 bulan justru 2,50%, lebih rendah dari tenor 1 sampai 6 bulan yang 3,00%, dan di UOB tenor 12 bulan 2,75% sementara tenor 3 dan 6 bulan 3,00%.
Kalau ada tanda strip pada kolom setoran minimal, artinya halaman bunga bank tidak mencantumkan angka itu. Cek di aplikasi atau RIPLAY produk sebelum membuka rekening.
Keenam, bunga ARO tidak dikunci. Deposito yang diperpanjang otomatis akan memakai bunga yang berlaku pada tanggal perpanjangan, bukan bunga saat pertama kali dibuka.
Cara Menghitung Bunga Deposito Bersih
Rumus yang dipakai bank adalah pokok dikali bunga per tahun, dikali jumlah hari penempatan, dibagi 365. Hasilnya adalah bunga kotor, lalu dipotong pajak penghasilan 20%.
Contoh resmi ada di halaman BCA. Rp10 juta selama 1 bulan dengan bunga 2,75% menghasilkan bunga Rp22.603, terpotong pajak Rp4.521, sehingga total dana saat jatuh tempo menjadi Rp10.018.082.
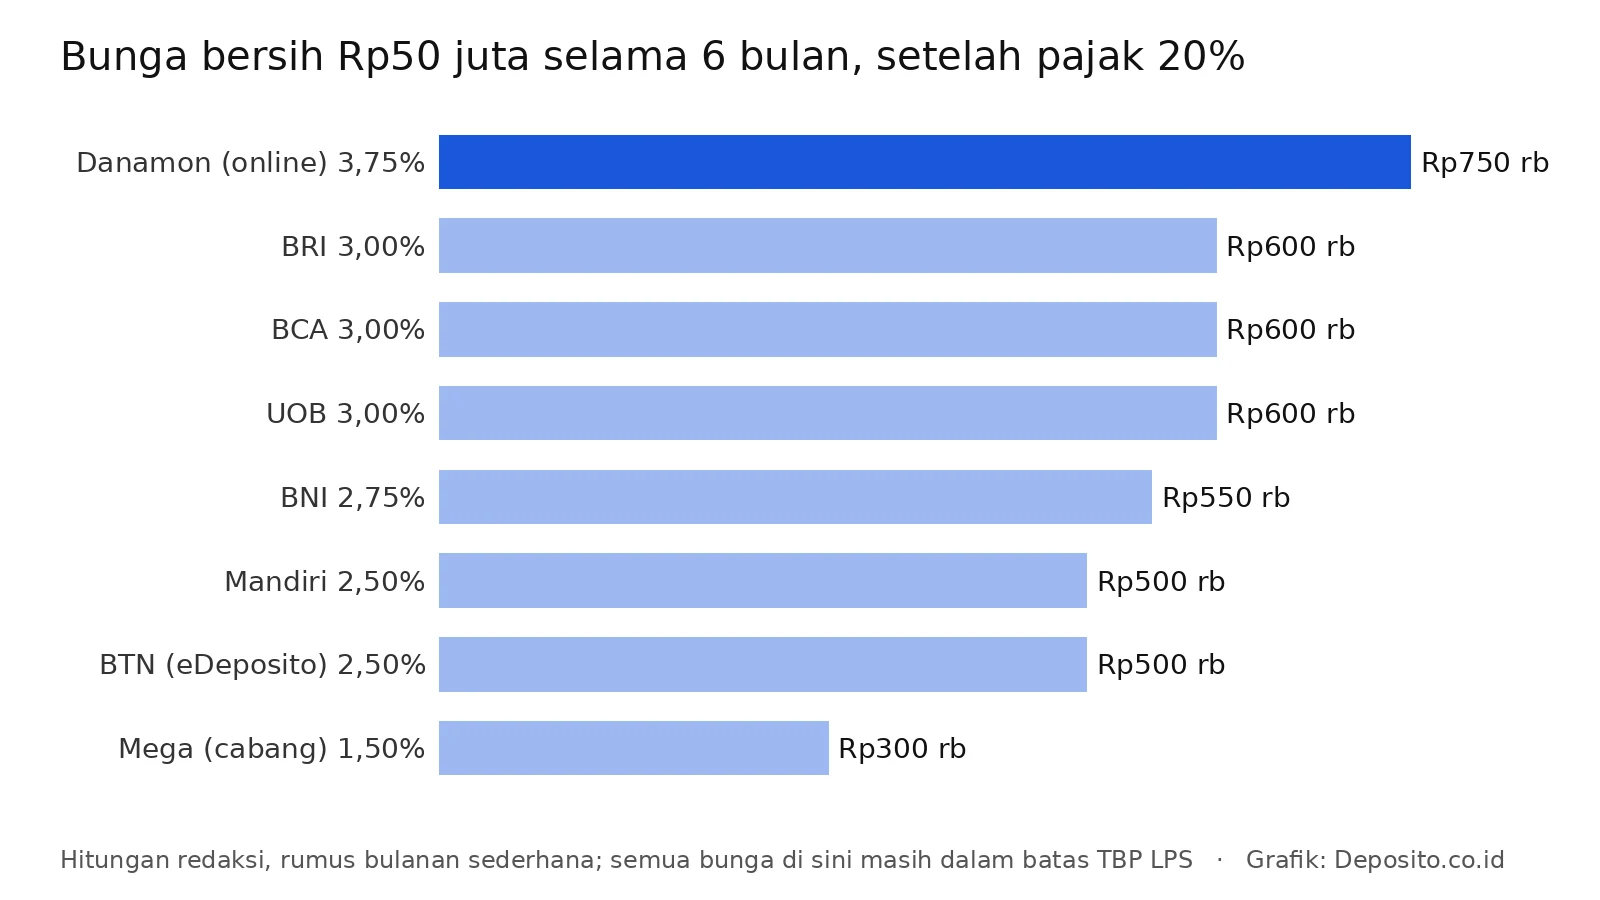
Untuk hitungan cepat, rumus bulanan sederhana cukup: pokok dikali bunga per tahun, dikali jumlah bulan, dibagi 12, lalu dikali 80%. Rp50 juta selama 6 bulan di bunga 3,00% menghasilkan sekitar Rp750.000 kotor dan Rp600.000 bersih.
Contoh lain dengan rumus harian. Rp100 juta selama 92 hari di bunga 3,00% menghasilkan bunga kotor sekitar Rp756.164, pajak sekitar Rp151.233, dan bunga bersih sekitar Rp604.932.
Untuk nominal kecil, Rp10 juta selama 3 bulan di Danamon online dengan bunga 3,75% menghasilkan sekitar Rp93.750 kotor dan Rp75.000 bersih. Rp100 juta selama 12 bulan di BCA dengan bunga 3,00% menghasilkan sekitar Rp3 juta kotor dan Rp2,4 juta bersih.
Beberapa bank juga menawarkan bunga dibayar di muka. Di Mandiri, pilihan ini memakai bunga sedikit lebih rendah, misalnya 2,46% untuk 6 bulan dibanding 2,50% bila bunga dibayar bulanan atau saat jatuh tempo.
Grafik di atas memakai rumus bulanan itu untuk Rp50 juta selama 6 bulan di bank-bank yang bunganya masih dalam batas penjaminan. Selisih antara pilihan tertinggi dan terendah mencapai Rp450 ribu untuk enam bulan.
Pajak 20% berlaku bila total deposito dan tabungan di satu bank melebihi Rp7,5 juta. Rp5 juta yang berdiri sendiri bisa bebas potongan, tetapi Rp5 juta di samping tabungan Rp10 juta di bank yang sama tetap terpotong.
Untuk deposito syariah, ganti bunga dengan imbal hasil setara atau EQ rate yang diumumkan bank. Bagi hasil deposito syariah juga dipotong pajak 20% dengan batas yang sama.
Hitungan per hari yang presisi, termasuk pajak, bisa dicek lewat kalkulator deposito. Masukkan nominal, bunga dari tabel di atas, dan tenor yang direncanakan.
Cara Memilih Deposito yang Tepat
Bunga tertinggi bukan satu-satunya pertimbangan. Urutan langkah di bawah membantu memilih deposito yang sesuai dengan kebutuhan dana.
Langkah pertama, tentukan kapan dana dibutuhkan. Dana untuk biaya sekolah Juli 2027 cocok di tenor 6 bulan lalu 3 bulan, atau di tenor 9 bulan bila bank menyediakannya seperti Danamon online.
Langkah kedua, pisahkan dana darurat. Dana darurat sebaiknya tetap di bank yang memenuhi syarat penjaminan, dengan bunga paling tinggi 3,75%, karena fungsinya adalah keamanan, bukan imbal hasil.
Langkah ketiga, bandingkan jalur online dan cabang di bank yang sama. Danamon, CIMB Niaga, OCBC, dan Mega memberi bunga jauh lebih tinggi lewat aplikasi, sementara BCA dan Mandiri memakai tabel yang sama untuk semua jalur.
Langkah keempat, cek setoran minimal. BTN eDeposito, e-Deposito BCA, Danamon online, dan OCBC online bisa mulai Rp1 juta, sedangkan banyak deposito cabang mulai Rp8 juta.
Langkah kelima, cek penalti pencairan sebelum jatuh tempo. BTN eDeposito mengenakan denda 0,5% dari nominal dan bunga berjalan tidak dibayar, sedangkan CIMB Niaga mengenakan penalti 1% dengan minimum Rp100.000.
Langkah keenam, pertimbangkan tangga deposito. Bagi dana menjadi beberapa bagian dengan tenor berbeda, misalnya 1, 3, dan 6 bulan, sehingga selalu ada bagian yang jatuh tempo dan bisa diambil tanpa penalti.
Contohnya, Rp30 juta dibagi tiga: Rp10 juta tenor 1 bulan, Rp10 juta tenor 3 bulan, dan Rp10 juta tenor 6 bulan. Bila butuh dana mendadak, bagian yang paling dekat jatuh tempo bisa dipakai lebih dulu, sementara bagian lain tetap berbunga.
Langkah ketujuh, pilih jenis perpanjangan. ARO pokok saja memindahkan bunga ke tabungan, ARO pokok plus bunga menambah bunga ke pokok, dan non-ARO mengembalikan seluruh dana ke tabungan saat jatuh tempo.
Ada beberapa kesalahan lain yang sering terlihat. Membandingkan bunga promo satu bank dengan bunga reguler bank lain, lupa bahwa bunga di tabel adalah bunga kotor, dan memecah dana ke beberapa rekening di bank yang sama agar bebas pajak, padahal batas Rp7,5 juta dihitung dari total simpanan di bank itu.
Bagian ini yang paling sering diabaikan: deposito ARO yang dibuka saat bunga tinggi bisa diam-diam diperpanjang di bunga yang lebih rendah. Pasang pengingat beberapa hari sebelum jatuh tempo untuk mengecek tabel terbaru.
Cara Membuka Deposito Online
Sebagian besar bank besar kini menyediakan pembukaan deposito lewat aplikasi. Mandiri lewat Livin’, BTN lewat balé by BTN, BCA lewat myBCA untuk e-Deposito, CIMB Niaga lewat OCTO, Danamon lewat D-Bank PRO, OCBC lewat OCBC mobile, dan Mega lewat M-Smile.
Langkahnya mirip di hampir semua aplikasi. Masuk ke aplikasi, pilih menu deposito atau rekening baru, pilih mata uang rupiah, lalu masukkan nominal dan tenor.
Setelah itu, pilih rekening sumber dana dan jenis perpanjangan. Periksa ringkasan bunga yang ditampilkan sebelum konfirmasi, karena angka itulah yang berlaku untuk penempatan tersebut.
Konfirmasi dengan PIN atau kode transaksi, lalu simpan bukti penempatan atau advis deposito digital. Di BTN, advis digital gratis, sedangkan bilyet fisik dikenai biaya Rp10.000.
Tidak semua aplikasi bisa membuka deposito. Halaman BSI Deposito Rupiah mencantumkan Byond by BSI dan BSI Net Banking hanya untuk melihat informasi, sehingga pembukaannya tetap lewat kantor cabang.
Mencairkan deposito juga bisa lewat aplikasi di sebagian besar bank tersebut. Saat jatuh tempo, deposito non-ARO otomatis kembali ke rekening tabungan, sedangkan deposito ARO perlu diubah dulu menjadi non-ARO sebelum tanggal jatuh tempo agar tidak diperpanjang.
Pencairan sebelum jatuh tempo tetap mungkin, tetapi biasanya dikenai penalti dan bunga berjalan tidak dibayar. Hitung dulu kerugiannya, karena penalti 1% bisa lebih besar daripada bunga tiga bulan pada bunga 3%.
Untuk deposito yang dibuka di cabang dengan bilyet fisik, pencairan biasanya dilakukan di cabang dengan membawa bilyet dan kartu identitas. Kebijakan detailnya berbeda antarbank, jadi cek ketentuan di aplikasi atau RIPLAY produknya.
Satu catatan untuk OCBC: bunga online reguler berlaku setiap tanggal 6 sampai 24. Untuk tanggal 25 sampai tanggal 5 bulan berikutnya, OCBC menjalankan program Payday, yang pada periode 25 September sampai 5 Oktober 2026 memberi hingga 6,09%.
Kapan Bunga Deposito Berubah
Bunga deposito mengikuti suku bunga acuan dengan jeda. Bank Indonesia mempertahankan BI-Rate di 5,75% pada rapat 22–23 September 2026, dan rapat berikutnya dijadwalkan 20–21 Oktober 2026.
Bank swasta bergerak lebih cepat. CIMB Niaga menaikkan bunga OCTO per 19 Agustus 2026, Mega menaikkan bunga M-Smile per 20 Agustus 2026, dan OCBC memasang tabel online baru per 6 September 2026.
Kenaikan itu terjadi setelah Bank Indonesia menaikkan BI-Rate secara bertahap sampai 5,75%. Namun bank tidak wajib mengikuti, dan sebagian bank memilih menahan bunga cabang sambil menaikkan bunga lewat aplikasi.
Bank BUMN cenderung lebih lambat. BRI terakhir memperbarui tabelnya pada 4 Agustus 2026, sementara BNI masih memakai tabel yang berlaku sejak November 2025.
Tingkat bunga penjaminan LPS juga ditinjau berkala. Periode saat ini berakhir 31 Januari 2027, dan perubahan angka 3,75% akan menggeser batas bunga yang aman.
OCBC juga sudah memasang dokumen ketentuan deposito yang berlaku mulai 1 November 2026. Isinya perlu dicek ulang menjelang tanggal itu.
Sejarah singkat tahun ini memberi gambaran. BCA menetapkan tabel barunya per 1 April 2026, BTN memperbarui eDeposito per 2 Februari 2026, dan bank-bank swasta menaikkan bunga online pada Agustus–September 2026.
Halaman ini kami perbarui saat bank mengubah tabel bunganya. Sebelum menempatkan dana, cek ulang angka di halaman resmi bank atau aplikasi, karena bunga yang tercantum saat konfirmasi adalah yang mengikat.
Langkah pertama yang bisa dilakukan hari ini: buka aplikasi bank yang sudah dipakai, cek bunga deposito online untuk tenor yang dibutuhkan, lalu bandingkan dengan tabel di atas sebelum memindahkan dana.
Referensi Artikel:
- BRI — Suku Bunga Deposito (diperbarui 4 Agustus 2026)
- BCA — Deposito Berjangka (berlaku 1 April 2026)
- CIMB Niaga — Deposito Berjangka (OCTO berlaku 19 Agustus 2026)
- Danamon — Suku Bunga Deposito dan Tabungan
- UOB Indonesia — Pengumuman Suku Bunga Simpanan (berlaku 1 April 2026)
- LPS — Tingkat Bunga Penjaminan Oktober 2026–Januari 2027