 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Kesalahan yang sering terjadi: membandingkan dividen saham dengan bunga deposito hanya dari persentasenya. Dividen 5,6% memang terlihat dua kali lipat bunga deposito bank BUMN, tapi angka itu belum menghitung harga saham yang bisa turun.
Dividen dan bunga deposito sama-sama memberi pemasukan rutin, tapi cara kerjanya berbeda total. Artikel ini membandingkan keduanya dengan data per Oktober 2026, memakai contoh dividen Bank Central Asia (BCA) tahun buku 2025 sebagai ilustrasi, bukan rekomendasi membeli saham tertentu.
Dividen dan Bunga Deposito, Apa Bedanya
Bunga deposito adalah imbalan yang dijanjikan bank sejak awal. Besarnya disepakati saat kamu membuka deposito, dan pokoknya dijamin LPS selama bunganya tidak melebihi tingkat penjaminan.
Dividen adalah bagian laba perusahaan yang dibagikan ke pemegang saham. Besarnya ditentukan setiap tahun lewat Rapat Umum Pemegang Saham (RUPS), jadi bisa naik, turun, atau tidak dibagikan sama sekali.
Perbedaan kedua ada di pokok uangnya. Di deposito, Rp50 juta tetap Rp50 juta saat jatuh tempo. Di saham, nilai Rp50 juta itu ikut naik-turun setiap hari bursa.
Jadi yang dibandingkan sebenarnya bukan dua angka persen, melainkan dua jenis risiko: risiko bunga yang kecil tapi pasti, dan risiko harga yang bisa jauh lebih besar dari dividennya.
Menghitung Dividend Yield
Dividend yield adalah dividen per saham dibagi harga saham. Angka ini yang paling sering dipakai untuk membandingkan dividen dengan bunga deposito.
Contohnya BCA. Menurut siaran pers hasil RUPS Tahunan 12 Maret 2026, total dividen tahun buku 2025 adalah Rp336 per saham, terdiri dari dividen interim Rp55 dan dividen final Rp281. Nilai itu setara 72% laba bersih 2025.
Harga saham BCA berada di sekitar Rp6.000 pada 1–2 Oktober 2026. Dengan harga itu, dividend yield-nya sekitar 336 ÷ 6.000 = 5,6%.
Tapi dalam 52 minggu terakhir, harga BCA pernah berada di Rp8.750. Pembeli di harga itu hanya mendapat yield sekitar 3,8% dari dividen yang sama. Dividend yield sangat bergantung pada harga saat kamu membeli.
Simulasi Rp50 Juta: Dividen vs Deposito
Misalkan kamu membeli 83 lot BCA di harga Rp6.000. Satu lot berisi 100 saham sesuai aturan Bursa Efek Indonesia, jadi totalnya 8.300 saham senilai Rp49,8 juta.
Jika dividen tahun berikutnya sama dengan tahun buku 2025, kamu menerima 8.300 × Rp336 = Rp2.788.800. Itu sebelum memperhitungkan pajak dan biaya transaksi sekuritas.
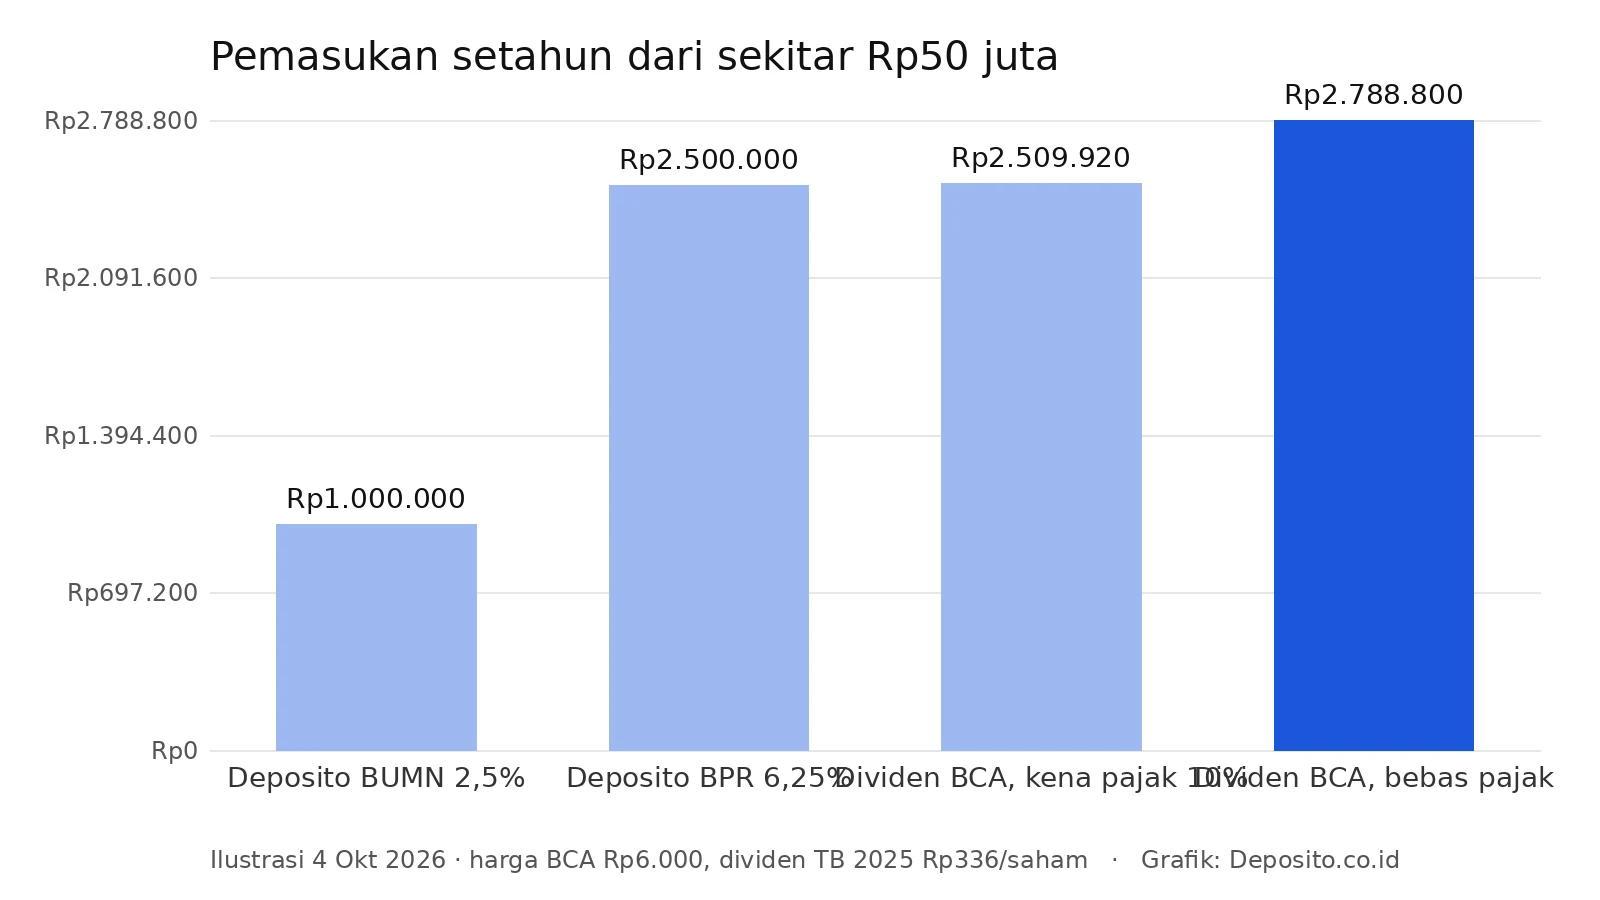
Bandingkan dengan deposito Rp50 juta. Di bank BUMN berbunga 2,50%, bunga bersih setahun Rp1 juta. Di BPR berbunga 6,25%, batas penjaminan LPS untuk BPR, bunga bersihnya Rp2,5 juta.
Sekilas, dividen unggul. Tapi angka Rp2,79 juta itu hanya terjadi jika dividen tetap dan harga saham tidak turun, dua hal yang tidak dijanjikan siapa pun.
Untuk menghitung bunga deposito dengan nominal dan tenor lain, gunakan kalkulator deposito.
Pajak Dividen Bisa Nol
Bunga deposito dipotong pajak final 20% sesuai PP 131/2000, kecuali total simpanan di satu bank tidak lebih dari Rp7,5 juta. Tidak ada cara mengurangi pajak ini untuk nominal Rp50 juta.
Dividen untuk orang pribadi dalam negeri diperlakukan berbeda. Menurut penjelasan Direktorat Jenderal Pajak, dividen dikecualikan dari pajak jika diinvestasikan kembali di Indonesia, sesuai PP 9/2021 dan PMK 18/PMK.03/2021.
Syaratnya, dividen ditanam paling lambat 31 Maret tahun berikutnya pada bentuk investasi yang ditentukan, misalnya saham, emas batangan, atau produk investasi keuangan di bank. Investasi itu harus dipertahankan minimal tiga tahun pajak dan dilaporkan setiap tahun.
Jika syarat itu tidak dipenuhi, dividen kena PPh final 10% yang disetor sendiri. Pada simulasi tadi, dividen Rp2.788.800 menjadi sekitar Rp2.509.920 setelah pajak.
Rincian pajak lain untuk investor saham, termasuk PPh 0,1% saat menjual saham, dibahas di ulasan pajak investasi saham dan deposito.
Risiko yang Tidak Ada di Deposito
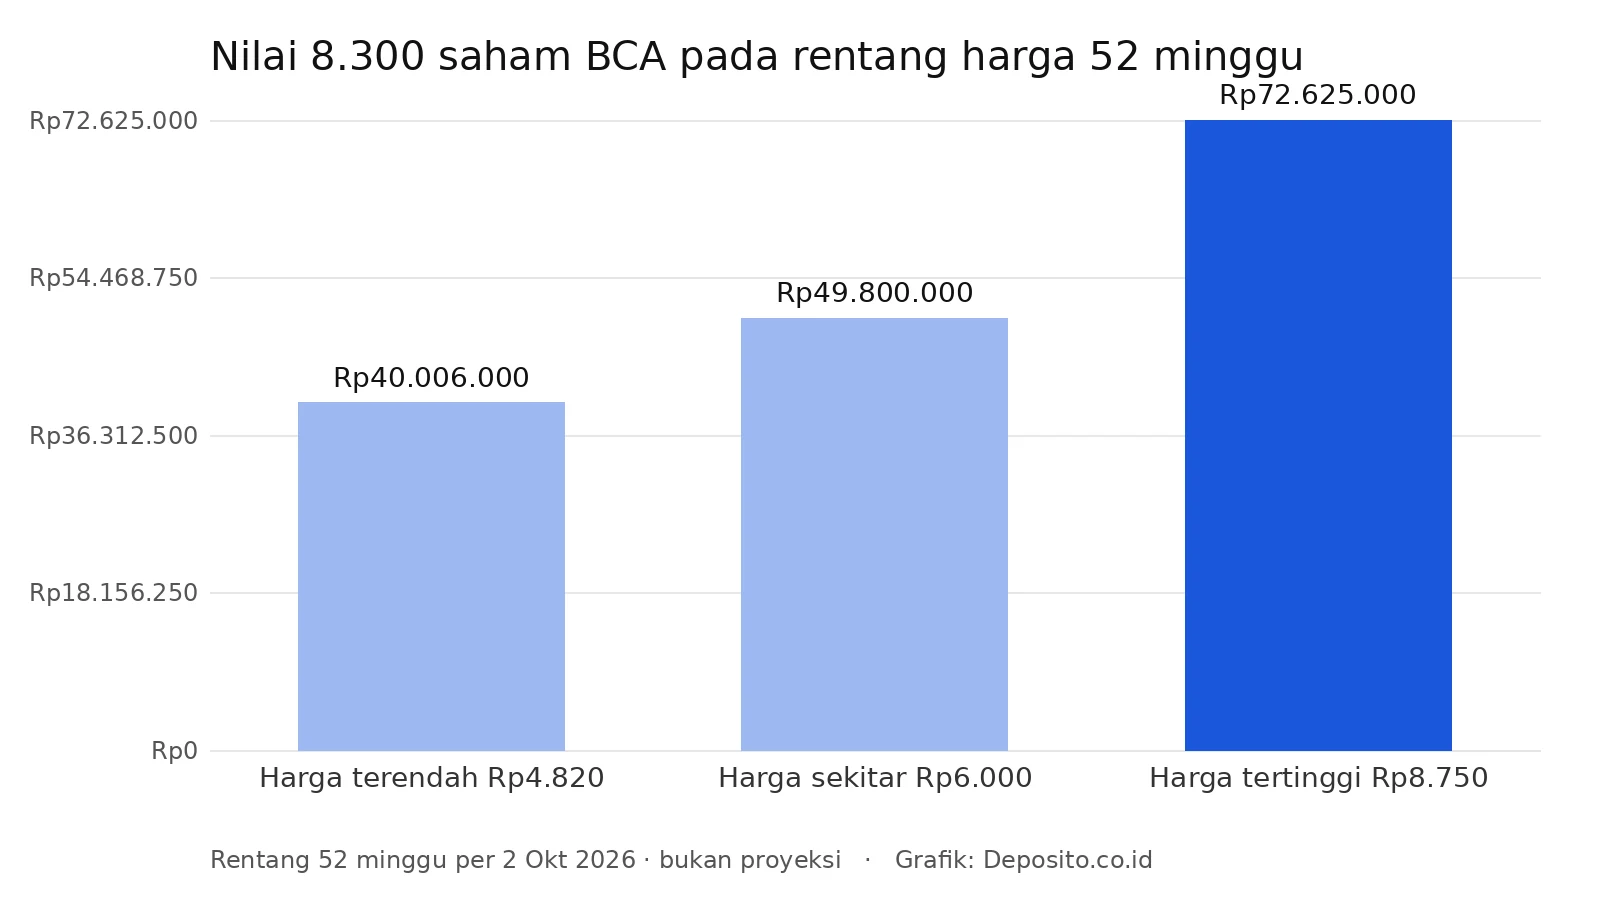
Risiko terbesar saham bukan dividennya, melainkan harganya. Dalam 52 minggu terakhir, harga BCA bergerak antara Rp4.820 dan Rp8.750.
Untuk 8.300 saham, rentang itu berarti nilai investasi bisa berada di sekitar Rp40 juta sampai Rp72,6 juta. Penurunan harga 10% saja sudah menghapus nilai sekitar Rp4,98 juta, hampir dua kali dividen setahun.
Kondisi pasar juga sedang berat. Indeks Harga Saham Gabungan (IHSG) ditutup di 6.036,89 pada 2 Oktober 2026, turun sekitar 30% dari 8.646,94 di akhir 2025. Dividen tetap dibagikan, tapi banyak investor menanggung kerugian harga yang jauh lebih besar.
Sebaliknya, deposito di bawah batas LPS tidak mengenal penurunan nilai pokok. Bunganya kecil, tapi Rp50 juta tetap utuh saat jatuh tempo.
Satu hal lagi: keuntungan harga atau capital gain juga bisa terjadi. Cara menghitungnya dibahas di ulasan pengertian capital gain saham.
Kapan Memilih Dividen, Kapan Deposito
Pilih deposito untuk uang yang punya tanggal pakai jelas: dana darurat, biaya sekolah tahun depan, atau uang muka rumah. Nilai pokok yang tetap jauh lebih penting daripada bunga tambahan.
Saham dividen lebih cocok untuk uang jangka panjang, minimal lima tahun, yang siap melihat nilainya turun puluhan persen tanpa harus dijual. Di sini dividen berfungsi sebagai pemasukan, sementara harga diharapkan pulih dalam jangka panjang.
Banyak orang menggabungkan keduanya. Dana jangka pendek di deposito, sebagian dana jangka panjang di saham, dan dividen yang diterima ditanam kembali agar bebas pajak.
Kesimpulan
Dividen bisa memberi pemasukan lebih besar dari bunga deposito, tapi dengan risiko harga yang tidak ada di deposito. Tinjau ulang perbandingan ini setiap musim RUPS, biasanya Maret hingga Mei, saat besaran dividen tahun buku berikutnya diumumkan.
Referensi Artikel:
- BCA — Siaran Pers Hasil RUPS Tahunan 2026 (dividen tahun buku 2025)
- DJP — Ketentuan Dividen Bebas Pajak
- PMK 18/PMK.03/2021
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan
- BEI — Jam dan Mekanisme Perdagangan (satuan perdagangan 100 saham)
- LPS — Tingkat Bunga Penjaminan Oktober 2026–Januari 2027