 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Per Juli 2026, tingkat kredit macet agregat industri pinjaman daring (pindar) tercatat 4,32%, menurut OJK. Angka itu terdengar kecil, sampai kamu sadar bahwa di P2P lending, kredit macet adalah uang pemberi dana yang tidak kembali.
Inilah perbedaan paling penting antara deposito dan P2P lending. Deposito menawarkan bunga rendah dengan jaminan LPS, sedangkan P2P lending menawarkan imbal hasil lebih tinggi dengan risiko gagal bayar yang kamu tanggung sendiri. Artikel ini membandingkan keduanya dengan hitungan yang realistis.
Perbedaan Mendasar Deposito dan P2P Lending
Di deposito, kamu menyimpan uang di bank dan bank yang menanggung kewajiban membayar pokok serta bunga. Di P2P lending, kamu meminjamkan uang ke peminjam lewat platform, dan pengembaliannya bergantung pada peminjam tersebut.
| Aspek | Deposito Bank | P2P Lending (Pindar) |
|---|---|---|
| Imbal hasil | 2,50%–3,00% di bank BUMN; 6,25% batas LPS di BPR | Umumnya lebih tinggi, ditentukan per pinjaman |
| Jaminan | LPS hingga Rp2 miliar, jika bunga ≤ batas penjaminan | Tidak dijamin LPS |
| Risiko utama | Bank ditutup (dilindungi LPS bila memenuhi 3T) | Peminjam gagal bayar |
| Pajak | PPh final 20% | PPh Pasal 23 sebesar 15% dari bunga bruto |
| Pencairan | Saat jatuh tempo; lebih awal kena penalti | Mengikuti jadwal cicilan peminjam |
| Pengawas | OJK dan BI; penjaminan oleh LPS | OJK |
Tabel ini memakai data per Oktober 2026. Bunga deposito diambil dari halaman resmi bank dan LPS, sedangkan ketentuan pajak P2P dari PMK 69/PMK.03/2022.
Imbal Hasil di Atas Kertas
Imbal hasil P2P lending bervariasi per platform dan per pinjaman, jadi artikel ini memakai asumsi 12% per tahun untuk perbandingan. Angka ini hanya ilustrasi, bukan angka resmi industri.
Dengan asumsi itu, Rp10 juta yang dipinjamkan selama setahun menghasilkan bunga kotor Rp1,2 juta. Setelah dipotong PPh Pasal 23 sebesar 15%, bersihnya Rp1,02 juta, selama semua peminjam membayar.
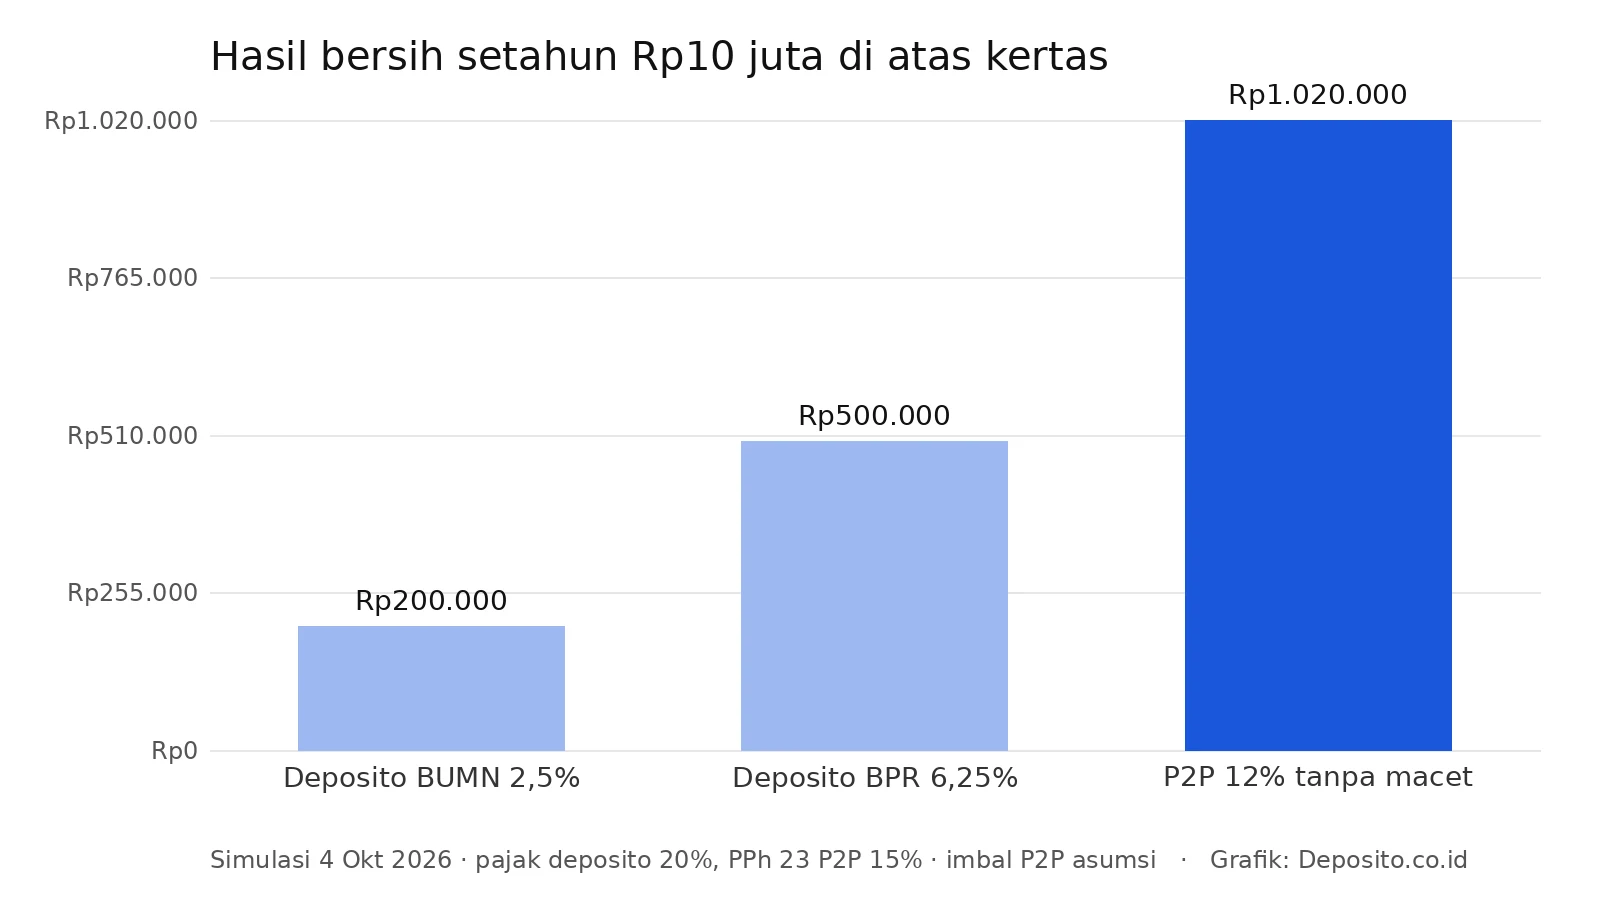
Bandingkan dengan deposito. Rp10 juta di bank BUMN berbunga 2,50% menghasilkan Rp200 ribu bersih setahun, sedangkan di BPR berbunga 6,25% menghasilkan Rp500 ribu, keduanya masih dijamin LPS.
Di atas kertas, P2P lending terlihat menang telak. Masalahnya, hitungan ini mengasumsikan tidak ada satu pun peminjam yang macet.
Risiko Gagal Bayar Mengubah Hitungan
Misalkan Rp10 juta itu kamu sebar ke 10 pinjaman masing-masing Rp1 juta. Sembilan peminjam membayar penuh, satu macet total sejak awal.
Bunga bersih dari sembilan pinjaman sekitar Rp918 ribu. Tapi pokok Rp1 juta dari pinjaman yang macet hilang, sehingga hasil akhirnya minus sekitar Rp82 ribu. Satu kredit macet cukup untuk menghapus seluruh keuntungan setahun.
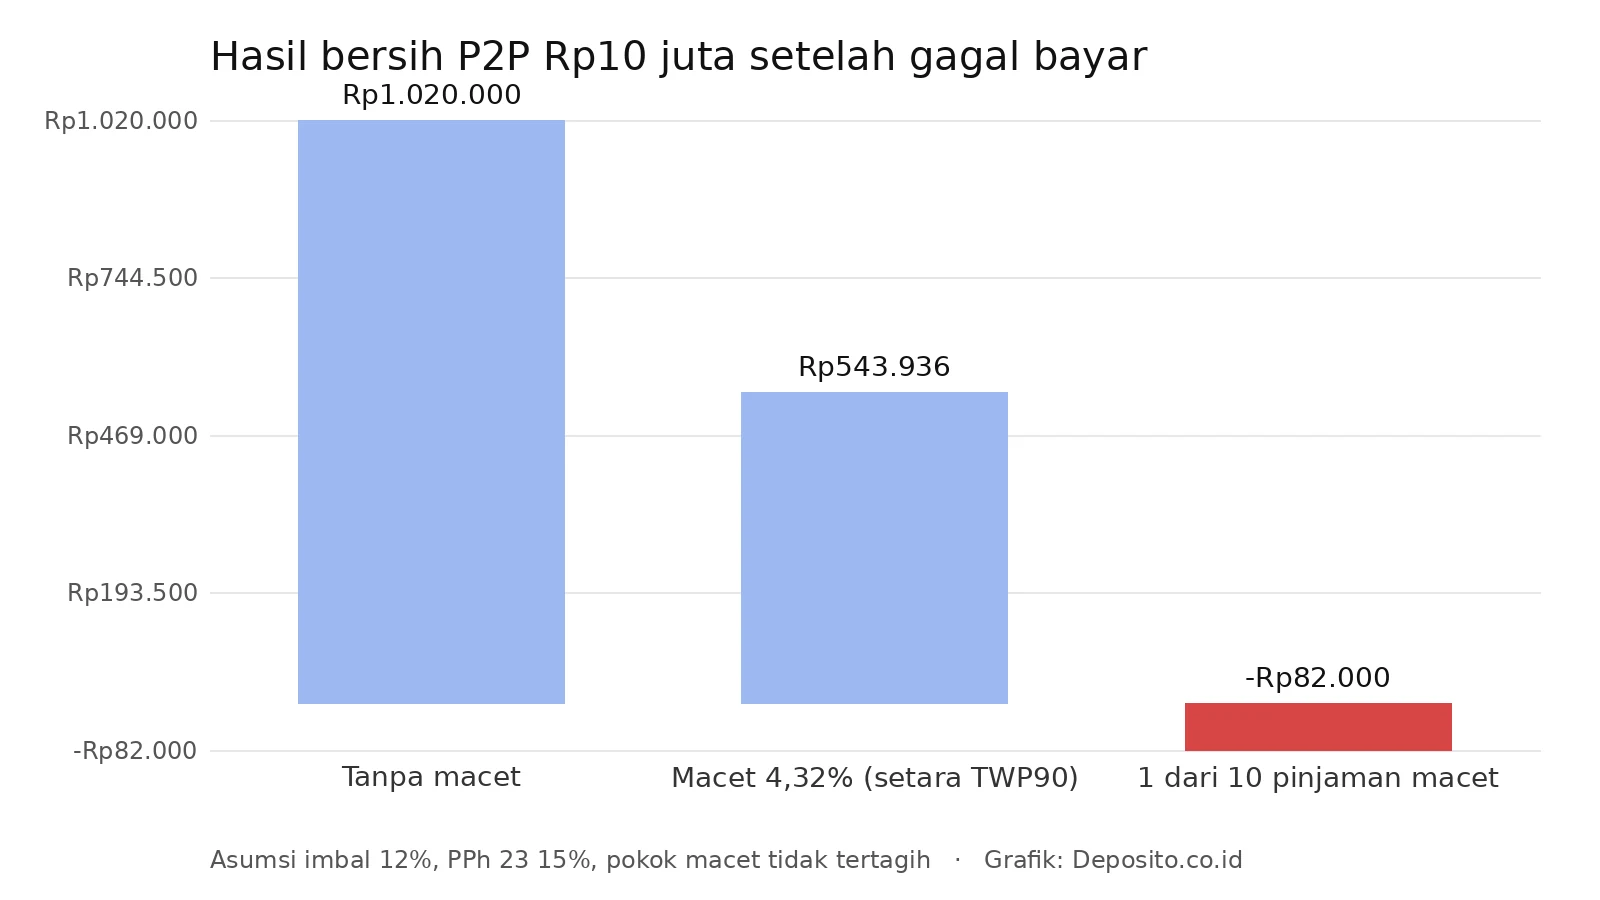
Sekarang pakai angka industri. Jika porsi yang macet setara TWP90 agregat 4,32% dan tidak tertagih sama sekali, hasil bersih Rp10 juta turun menjadi sekitar Rp544 ribu. Angka itu hampir sama dengan deposito BPR berbunga 6,25%, yang dijamin LPS.
Perlu dicatat, TWP90 adalah rasio pinjaman yang terlambat lebih dari 90 hari di seluruh industri, bukan angka kerugian pasti. Sebagian pinjaman bisa masih tertagih, tapi sebagian platform juga punya rasio jauh di atas rata-rata.
Jadi, selisih imbal hasil P2P lending sebenarnya adalah bayaran untuk menanggung risiko kredit. Semakin tinggi imbal hasil yang ditawarkan, biasanya semakin tinggi pula risiko peminjamnya.
Jaminan dan Pengawasan
Deposito di bank peserta dijamin LPS hingga Rp2 miliar per nasabah per bank, dengan syarat 3T: tercatat di pembukuan bank, bunga tidak melebihi batas penjaminan, dan tidak merugikan bank. Untuk 1 Oktober 2026–31 Januari 2027, batas bunga bank umum 3,75% dan BPR 6,25%.
P2P lending tidak masuk penjaminan LPS. Platformnya diawasi OJK, yang mencatat 94 penyelenggara pindar per Agustus 2026.
Pengawasan itu bukan jaminan dana. Dalam siaran pers yang sama, OJK menyebut 7 dari 94 penyelenggara belum memenuhi ekuitas minimum Rp12,5 miliar, dan 34 penyelenggara dikenai sanksi administratif selama Agustus 2026.
Hal ini menunjukkan kualitas platform berbeda-beda. Sebelum menaruh dana, cek apakah platform berizin OJK, berapa TWP90-nya, dan bagaimana proses penagihannya.
Pengecekan pertama paling mudah: cari nama platform di daftar penyelenggara pindar berizin yang dipublikasikan OJK. Platform yang tidak ada di daftar itu sebaiknya langsung dicoret.
Pengecekan kedua adalah rasio kualitas pinjaman. Banyak platform menampilkan TWP90 atau tingkat keberhasilan bayar (TKB90) di situsnya. Bandingkan angkanya dengan rata-rata industri 4,32%, dan waspadai platform yang tidak mau membukanya.
Pengecekan ketiga, baca siapa yang menanggung kerugian bila peminjam macet. Pada umumnya risiko itu ada di pemberi dana, jadi pastikan kamu memahami ketentuannya sebelum menekan tombol danai.
Pajak dan Likuiditas
Bunga deposito dipotong pajak final 20% sesuai PP 131/2000, kecuali total simpanan di satu bank tidak lebih dari Rp7,5 juta. Setelah dipotong, kamu tidak perlu menghitungnya lagi.
Bunga P2P lending yang diterima pemberi dana dalam negeri dipotong PPh Pasal 23 sebesar 15% dari jumlah bruto bunga, menurut PMK 69/2022. Berbeda dengan pajak deposito, PPh Pasal 23 bukan pajak final, jadi bunga ini tetap perlu dilaporkan di SPT tahunan.
Soal likuiditas, deposito lebih mudah ditebak. Kamu tahu persis tanggal jatuh tempo, dan bisa mencairkan lebih awal dengan penalti.
Di P2P lending, uang kembali mengikuti cicilan peminjam. Kalau peminjam terlambat, uangmu ikut tertahan, dan tidak ada tombol “cairkan sekarang” seperti di deposito.
Siapa Cocok Pilih yang Mana
Deposito cocok untuk dana yang tidak boleh berkurang: dana darurat, uang sekolah anak tahun depan, atau tabungan untuk uang muka rumah. Pilih bunga yang masih di bawah batas LPS supaya penjaminannya tetap berlaku, seperti dibahas di ulasan keamanan deposito menurut LPS.
Kalau ingin bunga lebih tinggi tanpa keluar dari penjaminan, deposito BPR dengan bunga hingga 6,25% bisa jadi pilihan. Daftarnya ada di ulasan bunga deposito BPR tertinggi.
P2P lending lebih cocok untuk sebagian kecil dana yang siap menanggung kerugian. Sebar ke banyak pinjaman, pilih platform berizin dengan TWP90 rendah, dan jangan memakai dana darurat.
Untuk membandingkan hasil deposito dengan nominal dan bunga lain, gunakan kalkulator deposito.
Kesimpulan
Selisih imbal hasil P2P lending adalah harga dari risiko, bukan bonus gratis. Deposito memberi hasil kecil yang pasti dan dijamin LPS, sedangkan P2P lending memberi peluang hasil lebih besar dengan kemungkinan pokok tidak kembali.
Referensi Artikel:
- OJK — Siaran Pers RDKB Agustus 2026 (data pindar Juli 2026)
- PMK 69/PMK.03/2022 — PPh dan PPN atas Penyelenggaraan Teknologi Finansial
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan
- LPS — Tingkat Bunga Penjaminan Oktober 2026–Januari 2027
- LPS — Simpanan yang Dijamin
- BRI — Suku Bunga Deposito Rupiah, dicek 3 Oktober 2026