 Sekali.id
 Kastakilat.id

Jumat malam, motor mogok dan bengkel minta Rp4 juta besok pagi. Uangnya ada, tapi terkunci di deposito 6 bulan yang baru jatuh tempo Desember.
Situasi seperti ini yang membuat pilihan wadah dana darurat penting. Deposito unggul di jaminan LPS, sedangkan reksadana pasar uang (RDPU) unggul di kecepatan cair dan bebas pajak. Hitungan di bawah memakai data per 3 Oktober 2026.
Perbandingan Singkat Deposito dan RDPU
Tabel ini merangkum perbedaan yang paling berpengaruh untuk dana darurat.
| Aspek | Deposito Bank Umum | Reksadana Pasar Uang |
|---|---|---|
| Imbal hasil | Bunga tetap, misalnya 3,00% di BRI | Mengambang, rata-rata sekitar 3,7% per tahun (estimasi 2026) |
| Pajak | PPh final 20% | Bukan objek pajak bagi investor |
| Pencairan | Saat jatuh tempo; sebelum itu kena penalti | Maks. 7 hari bursa, umumnya 1–2 hari kerja |
| Jaminan | LPS, maks. Rp2 miliar, bunga ≤ 3,75% | Tidak dijamin LPS; diawasi OJK |
| Risiko nilai | Pokok tetap | Nilai unit bisa turun, walau jarang |
| Minimal | Tergantung bank | Mulai puluhan ribu rupiah di banyak aplikasi |
Hasil Bersih Rp30 Juta Setahun
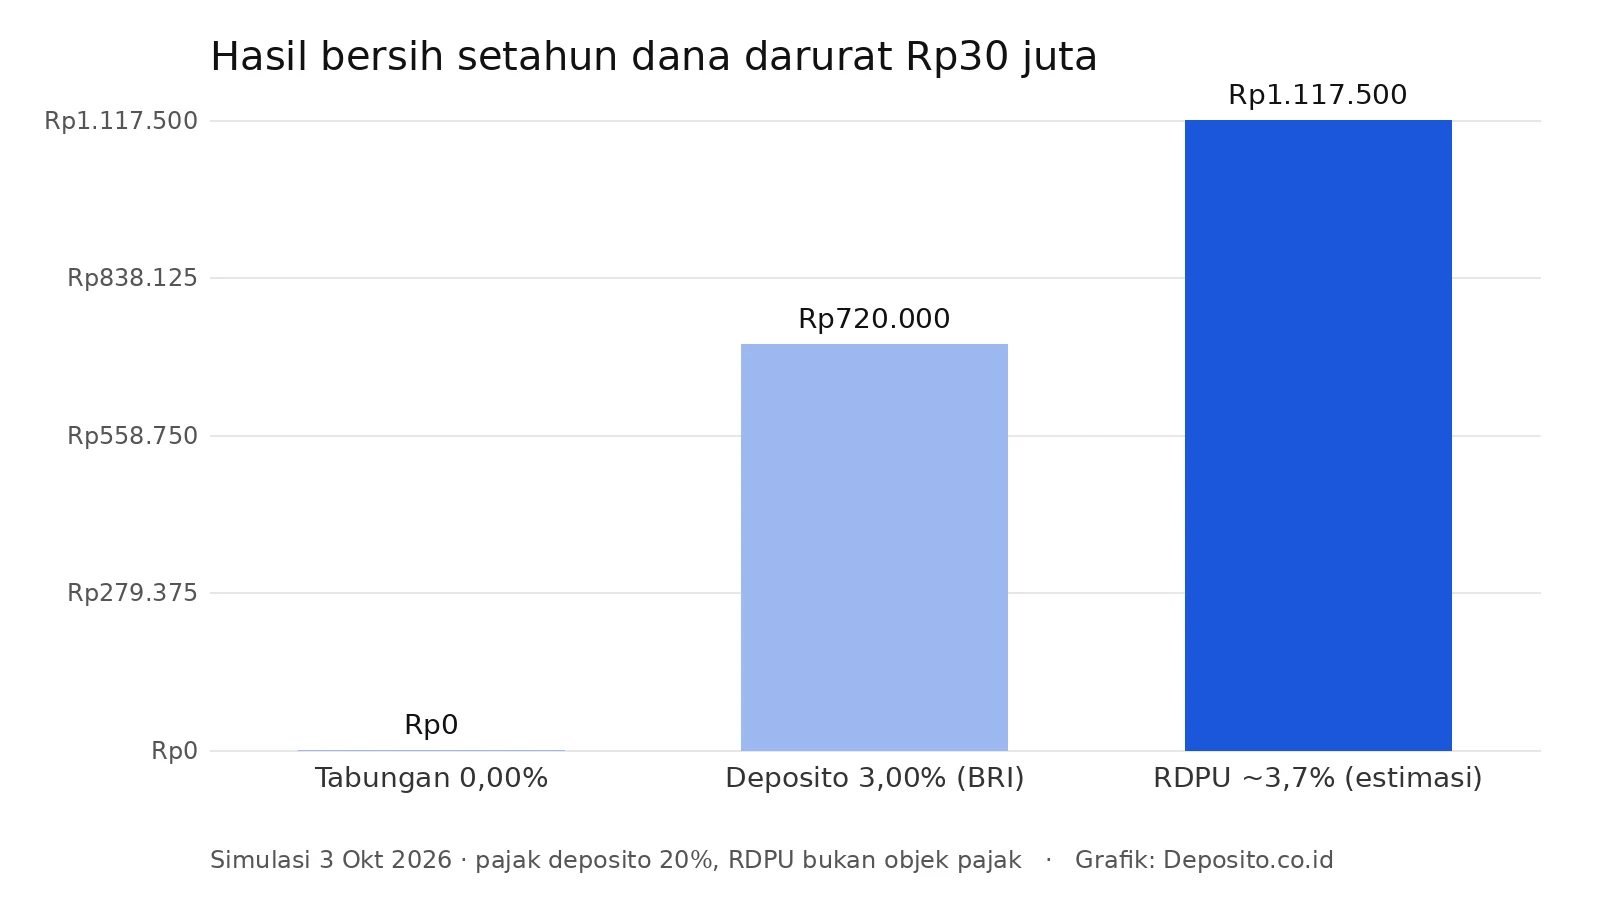
Ambil contoh dana darurat Rp30 juta. Kalau pengeluaranmu Rp5 juta per bulan, itu setara enam bulan biaya hidup.
Di deposito BRI tenor 1 bulan berbunga 3,00% (update 4 Agustus 2026) yang diperpanjang tiap bulan, bunga kotor setahun Rp900 ribu. Setelah pajak 20%, bersihnya Rp720 ribu.
Untuk RDPU, data Bareksa per 26 Mei 2026 mencatat rata-rata imbal hasil 48 produk sebesar 1,49% sejak awal tahun. Jika laju itu bertahan, hasil setahunnya sekitar 3,7%, atau Rp1,1 juta untuk Rp30 juta, tanpa potongan pajak.
Angka RDPU itu estimasi, bukan janji. Imbal hasilnya bergantung pada bunga deposito dan surat utang jangka pendek di portofolionya, jadi bisa naik atau turun.
Yang menarik, untuk menyamai 3,7% bersih, deposito perlu bunga kotor sekitar 4,66%. Angka itu sudah di atas batas penjaminan LPS 3,75% untuk bank umum.
Sebagai pembanding, Rp30 juta di Mandiri Tabungan Rupiah tier Rp1–50 juta berbunga 0,00%. Uangnya aman, tapi tidak bertambah sama sekali. Untuk hitungan nominal lain, pakai kalkulator deposito.
Kecepatan Cair Menentukan
Dana daruratmu dinilai dari seberapa cepat bisa dipakai, bukan dari bunganya. Di sini RDPU unggul jelas.
Menurut POJK 23/POJK.04/2016 Pasal 24, dana penjualan kembali reksadana wajib dibayar paling lambat 7 hari bursa. Untuk RDPU, praktiknya biasanya cair dalam 1–2 hari kerja.
Deposito baru bebas ditarik saat jatuh tempo. Mencairkan lebih awal umumnya kena penalti, dan prosesnya dibahas di ulasan lama pencairan deposito.
Jaminan dan Risiko
Deposito dijamin LPS hingga Rp2 miliar selama bunganya tidak melebihi tingkat penjaminan dan simpanan tercatat di bank. Untuk periode 1 Oktober 2026–31 Januari 2027, batas bunganya 3,75% di bank umum.
RDPU tidak masuk penjaminan LPS. Dana investor disimpan di bank kustodian, terpisah dari kekayaan manajer investasi, dan seluruh prosesnya diawasi OJK.
Risiko nyatanya adalah gagal bayar penerbit surat utang di portofolio. Peluangnya kecil karena isinya instrumen jangka pendek, tapi bukan nol, jadi pilih produk dengan dana kelolaan besar dan riwayat panjang.
Pajak yang Membuat Selisih
Bunga deposito kena PPh final 20% sesuai PP 131/2000, kecuali total simpanan di satu bank tidak lebih dari Rp7,5 juta.
Keuntungan dari reksadana tidak dipajaki di tangan investor. UU Pajak Penghasilan Pasal 4 ayat (3) mengecualikan bagian laba yang diterima pemegang unit penyertaan kontrak investasi kolektif dari objek pajak.
Inilah alasan RDPU bisa unggul walau imbal hasil kotornya hanya sedikit di atas bunga deposito.
Kombinasi yang Masuk Akal
Kamu tidak harus memilih salah satu. Pendekatan yang sering dipakai adalah membagi dana darurat berlapis.
Lapis pertama, satu bulan pengeluaran di tabungan untuk kebutuhan hari itu juga. Lapis kedua, 2–3 bulan pengeluaran di RDPU yang bisa cair dalam dua hari.
Lapis ketiga, sisanya di deposito tenor pendek yang dijamin LPS. Variasi strategi ini dibahas lebih rinci di artikel kombinasi reksadana pasar uang.
Kesimpulan
Untuk dana darurat yang harus siap dalam dua hari, RDPU lebih praktis dan hasil bersihnya lebih tinggi; untuk bagian yang ingin dijamin LPS, deposito tenor pendek tetap relevan. Artikel ini tidak membahas RDPU syariah dan biaya platform tertentu, jadi cek prospektus produknya sebelum membeli.
Referensi Artikel:
- POJK 23/POJK.04/2016 — Reksa Dana Berbentuk Kontrak Investasi Kolektif
- UU 36/2008 — Pajak Penghasilan
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan
- LPS — Tingkat Bunga Penjaminan Periode Oktober 2026–Januari 2027
- BRI — Suku Bunga Deposito Rupiah, dicek 3 Oktober 2026
- Bank Mandiri — Suku Bunga Dana, dicek 3 Oktober 2026