 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Akhir 2025, Indeks Harga Saham Gabungan (IHSG) ditutup di 8.646,94 setelah naik lebih dari 22% sepanjang tahun. Sembilan bulan kemudian, pada 2 Oktober 2026, IHSG berada di 6.036,89, turun sekitar 30%.
Dua angka itu merangkum perbedaan deposito dan saham lebih baik dari teori mana pun. Saham bisa memberi hasil besar, tapi juga bisa turun dalam waktu singkat, sedangkan deposito tumbuh pelan dengan nilai pokok yang tetap. Artikel ini membantu pemula memilih, dengan data resmi per Oktober 2026.
Perbedaan Dasar Deposito dan Saham
Deposito adalah simpanan di bank dengan bunga yang disepakati di awal. Saham adalah bukti kepemilikan sebagian perusahaan, sehingga nilainya ikut naik-turun mengikuti harga di bursa.
| Aspek | Deposito | Saham |
|---|---|---|
| Hasil | Bunga tetap, misalnya 2,50%–3,00% di bank BUMN | Dividen dan kenaikan harga, tidak dijanjikan |
| Nilai pokok | Tetap | Naik-turun setiap hari bursa |
| Jaminan | LPS hingga Rp2 miliar, jika bunga ≤ batas penjaminan | Tidak ada jaminan nilai |
| Pajak | PPh final 20% atas bunga | PPh 0,1% saat jual; dividen 10% atau bebas jika diinvestasikan kembali |
| Pencairan | Saat jatuh tempo; lebih awal kena penalti | Bisa dijual di hari bursa, dana masuk T+2 |
| Modal awal | Mulai Rp1 juta di beberapa bank | 1 lot = 100 saham |
Kedua instrumen ini tidak saling menggantikan. Keduanya menjawab kebutuhan yang berbeda.
Deposito cocok untuk orang yang butuh kepastian: jumlah uang di tanggal tertentu sudah bisa dihitung sejak hari pertama. Saham cocok untuk orang yang siap melihat nilai uangnya berubah setiap hari demi peluang tumbuh lebih tinggi dalam jangka panjang.
IHSG Sepuluh Tahun Terakhir
IHSG ditutup di 5.296,71 pada 30 Desember 2016. Jika kamu memakai indeks itu sebagai gambaran, Rp10 juta di akhir 2016 menjadi sekitar Rp16,3 juta pada akhir 2025, kenaikan sekitar 63% atau rata-rata 5,6% per tahun.
Tapi jika dihitung sampai 2 Oktober 2026, nilainya tinggal sekitar Rp11,4 juta. Kenaikan selama hampir sepuluh tahun hanya sekitar 14%, atau rata-rata 1,35% per tahun.
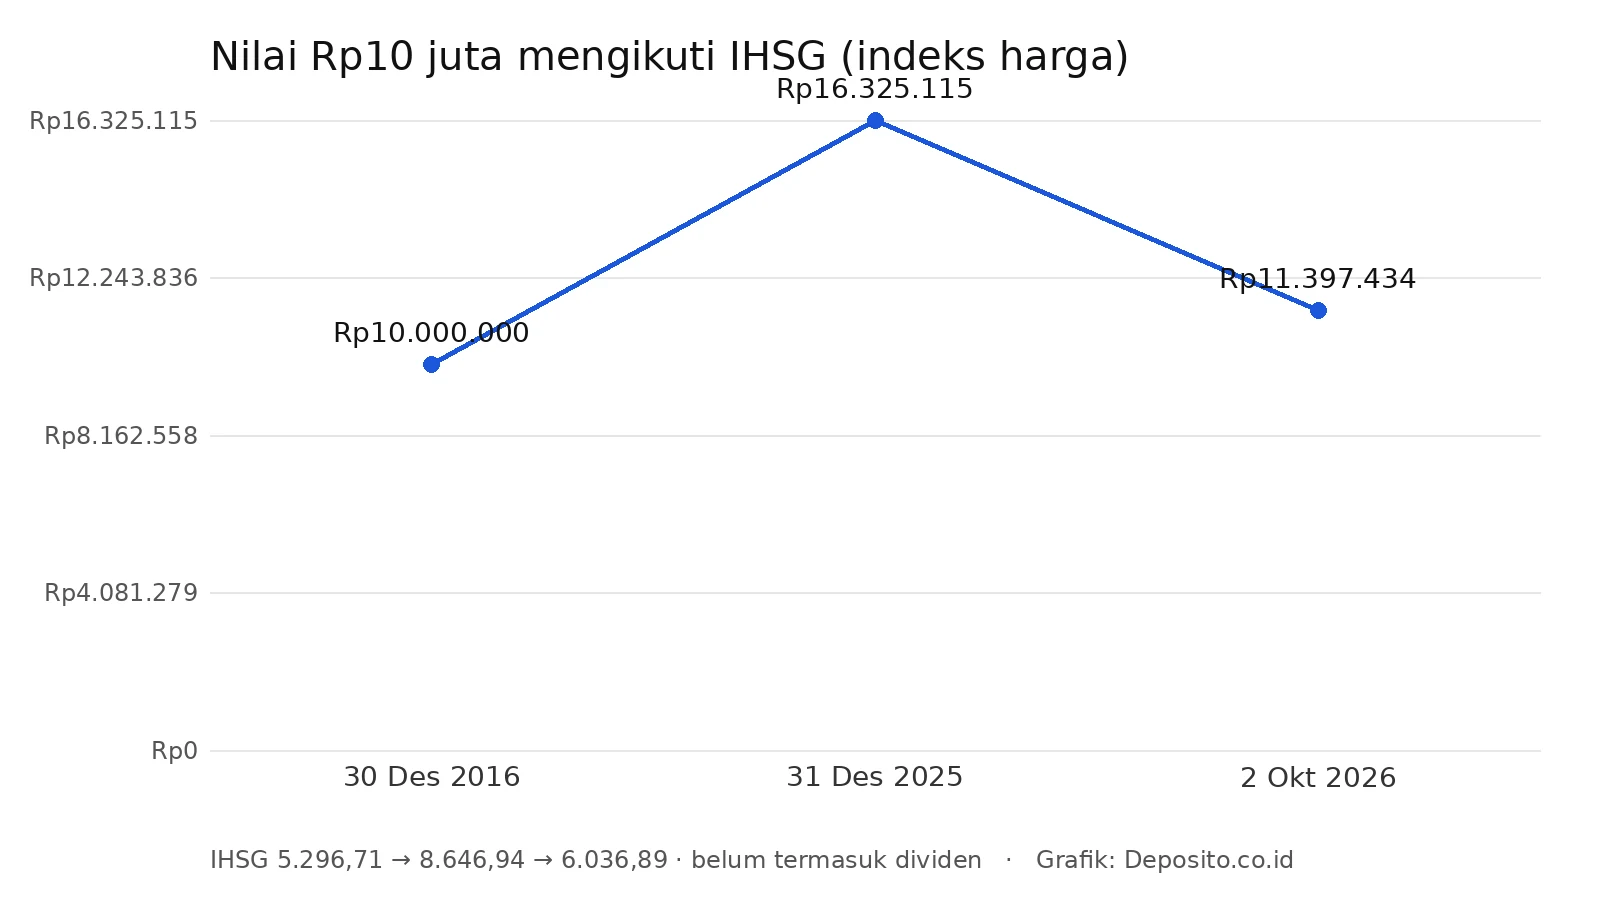
Ada catatan penting. IHSG adalah indeks harga, sehingga angka di atas belum memasukkan dividen yang diterima pemegang saham. Hasil investor yang menerima dan menanam kembali dividennya akan lebih tinggi dari angka indeks.
Pelajaran utamanya tetap sama: hasil saham sangat bergantung pada kapan kamu masuk dan kapan kamu keluar. Pengertian IHSG dan cara membacanya dibahas di ulasan apa itu IHSG.
Deposito Bisa Menang, Tergantung Waktu
Sebagai pembanding, misalkan Rp10 juta ditaruh di deposito sejak akhir 2016 dengan hasil bersih rata-rata 3% per tahun, diperpanjang terus beserta bunganya. Ini asumsi ilustrasi, bukan data historis bunga satu bank tertentu.
Dengan asumsi itu, nilainya menjadi sekitar Rp13,3 juta pada Oktober 2026. Angka ini lebih tinggi dari Rp11,4 juta di IHSG pada titik yang sama, meski lebih rendah dari Rp16,3 juta jika dihitung di akhir 2025.
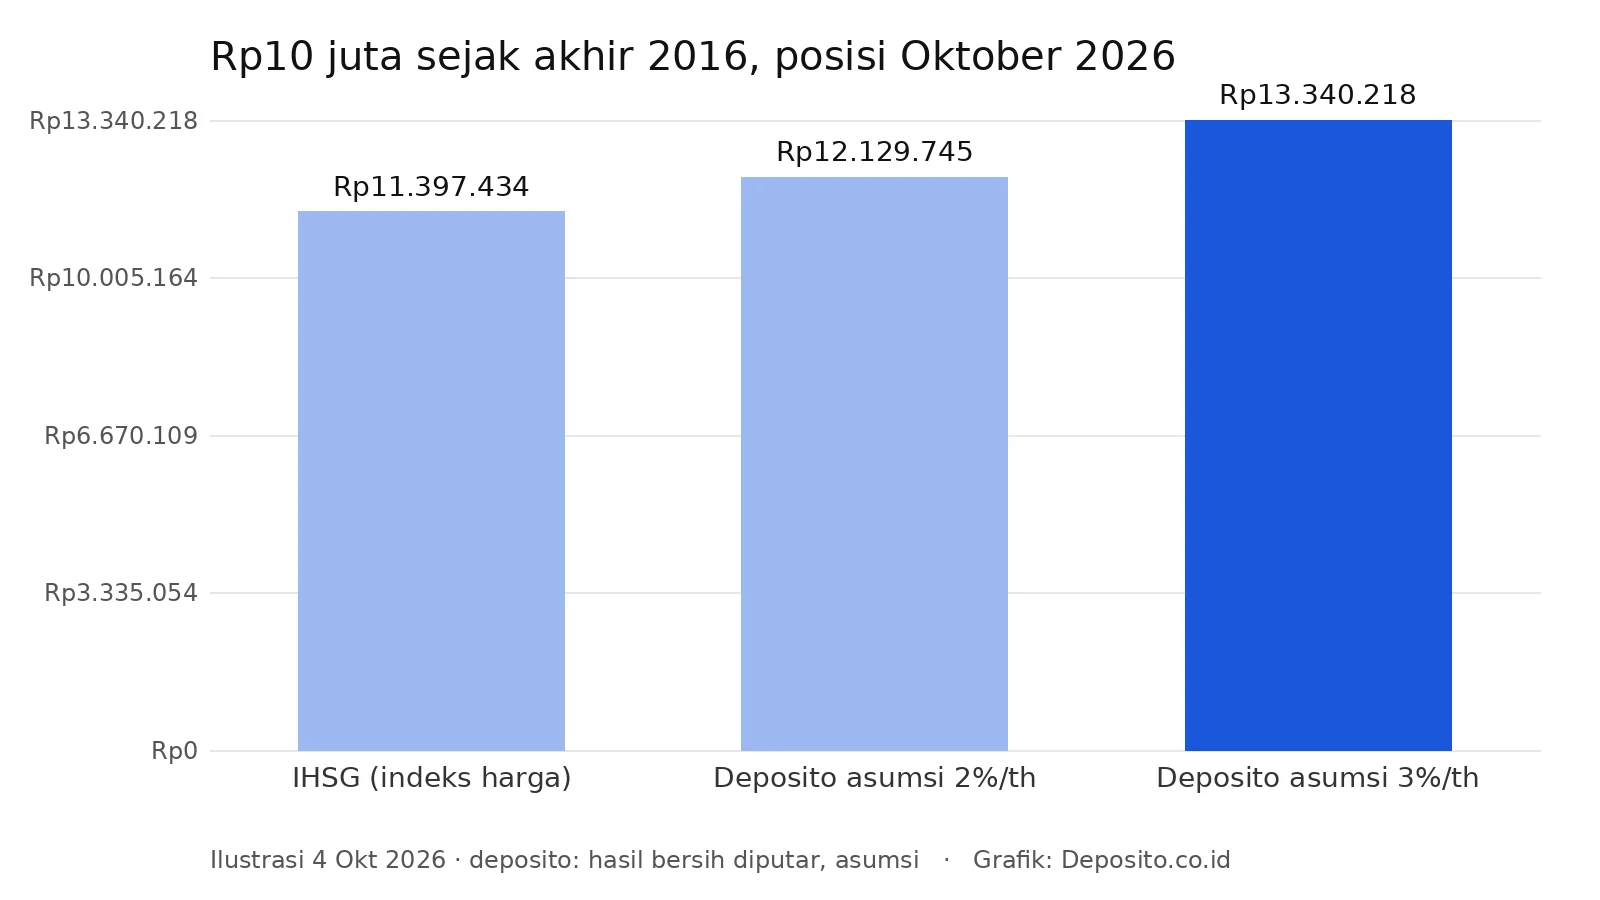
Artinya, saham tidak otomatis mengalahkan deposito. Dalam jangka sangat panjang saham memang punya peluang tumbuh lebih tinggi, tapi ada periode ketika deposito justru menang.
Untuk menghitung hasil deposito dengan nominal, bunga, dan tenor sendiri, gunakan kalkulator deposito.
Risiko dan Likuiditas
Risiko utama deposito adalah bank ditutup. Risiko ini dilindungi LPS hingga Rp2 miliar per nasabah per bank, selama bunga tidak melebihi tingkat penjaminan, yaitu 3,75% di bank umum dan 6,25% di BPR untuk 1 Oktober 2026–31 Januari 2027.
Risiko utama saham adalah harga turun. Tidak ada lembaga yang menjamin nilai saham, dan penurunan bisa terjadi bersamaan di hampir semua saham seperti yang terlihat sepanjang 2026.
Soal pencairan, saham justru lebih fleksibel. Kamu bisa menjual kapan saja di jam bursa, dan dana masuk ke rekening dua hari bursa kemudian (T+2) menurut aturan Bursa Efek Indonesia.
Masalahnya, menjual saat harga sedang turun berarti mengunci kerugian. Deposito tidak punya masalah ini, meski pencairan sebelum jatuh tempo umumnya kena penalti.
Pajak dan Biaya
Bunga deposito dipotong pajak final 20% sesuai PP 131/2000, kecuali total simpanan di satu bank tidak lebih dari Rp7,5 juta. Bank memotongnya otomatis.
Penjualan saham dikenai PPh final 0,1% dari nilai bruto penjualan, ditambah biaya transaksi yang berbeda tiap perusahaan sekuritas. Dividen dikenai PPh final 10%, atau bebas pajak jika diinvestasikan kembali sesuai ketentuan Direktorat Jenderal Pajak.
Dalam angka, menjual saham senilai Rp10 juta dikenai pajak Rp10 ribu, untung maupun rugi. Deposito Rp10 juta berbunga 2,50% menanggung pajak sekitar Rp50 ribu setahun, karena bunga kotor Rp250 ribu dipotong 20%.
Untuk investor kecil, biaya transaksi saham bisa terasa jika terlalu sering jual-beli. Deposito praktis tanpa biaya selain pajak, dan sebagian bank mengenakan meterai saat pembukaan dan pencairan.
Cara Membagi Uang untuk Pemula
Mulailah dari pertanyaan: kapan uang ini akan dipakai? Uang untuk satu sampai tiga tahun ke depan, termasuk dana darurat, lebih cocok di deposito atau tabungan.
Uang yang tidak akan disentuh minimal lima tahun bisa mulai sebagian ditempatkan di saham. Semakin panjang waktunya, semakin besar ruang untuk menunggu harga pulih setelah turun.
Banyak pemula memulai dengan porsi kecil, lalu menambah perlahan setelah memahami cara kerja pasar. Cara ini memberi kesempatan belajar tanpa mempertaruhkan uang yang dibutuhkan dalam waktu dekat.
Contohnya begini. Dari Rp30 juta, Rp20 juta tetap di deposito dan Rp10 juta ditempatkan di saham. Jika pasar saham turun 30% seperti sepanjang 2026, kerugian di saham sekitar Rp3 juta, atau 10% dari total uangmu.
Jika seluruh Rp30 juta ditaruh di saham, penurunan yang sama berarti kehilangan sekitar Rp9 juta. Selisih inilah yang sering menentukan apakah seorang pemula bertahan atau panik menjual di harga terendah.
Perbandingan deposito, obligasi, dan saham untuk tujuan dana pensiun dibahas lebih rinci di ulasan deposito vs obligasi vs saham.
Kesimpulan
Deposito menjaga uang yang harus ada pada tanggal tertentu, saham menumbuhkan uang yang punya waktu untuk menunggu. Pilih berdasarkan kapan uangnya dipakai, bukan berdasarkan berita kenaikan harga terakhir.
Referensi Artikel:
- BEI — Jam dan Mekanisme Perdagangan (T+2, satuan 100 saham)
- LPS — Tingkat Bunga Penjaminan Oktober 2026–Januari 2027
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan
- PP 41/1994 — PPh atas Transaksi Penjualan Saham di Bursa
- DJP — Ketentuan Dividen Bebas Pajak
- BRI — Suku Bunga Deposito Rupiah, dicek 3 Oktober 2026