 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Bunga kartu kredit di Indonesia maksimal 1,75% per bulan. Kedengarannya kecil, tapi setara 21% per tahun, sekitar delapan kali bunga deposito bank BUMN yang berkisar 2,50% per tahun.
Batas ini dipatuhi bank-bank besar per 2026, misalnya BCA dan BNI yang sama-sama mencantumkan bunga belanja dan tarik tunai 1,75% per bulan di dokumen resminya. Artikel ini menjelaskan aturan Bank Indonesia, cara bank menghitung bunga, dan simulasi kalau tagihan hanya dibayar minimum.
Aturan Bank Indonesia untuk Kartu Kredit
Bank Indonesia mengatur tiga angka penting untuk kartu kredit. Ketiganya berlaku untuk semua bank penerbit di Indonesia.
| Ketentuan | Besaran | Berlaku |
|---|---|---|
| Batas maksimum bunga | 1,75% per bulan | Sejak 1 Juli 2021, sebelumnya 2,00% |
| Pembayaran minimum | 5% dari total tagihan | Diperpanjang hingga 31 Desember 2026 |
| Denda keterlambatan | Maksimum 1% dari total tagihan, tidak lebih dari Rp100.000 | Diperpanjang hingga 31 Desember 2026 |
Perpanjangan pembayaran minimum dan denda diputuskan dalam Rapat Dewan Gubernur BI 17–18 Juni 2026. Penurunan bunga dari 2,00% ke 1,75% per 1 Juli 2021 tercatat di halaman perhitungan bunga kartu kredit BNI.
Pembayaran minimum 5% sebenarnya adalah kelonggaran. Ketentuan ini sudah beberapa kali diperpanjang BI sejak masa pandemi, jadi patut dicek lagi setelah 31 Desember 2026.
Cara Bank Menghitung Bunga Kartu Kredit
Bunga tidak dikenakan bila tagihan dibayar penuh sebelum jatuh tempo. Begitu kamu membayar sebagian atau terlambat, bunga dihitung, dan perhitungannya lebih mahal dari yang dibayangkan banyak orang.
Menurut penjelasan BNI, bunga transaksi belanja dihitung sejak tanggal pembukuan transaksi sampai tanggal penagihan, lalu dihitung lagi atas sisa tagihan sampai tanggal pembayaran. Rumusnya: jumlah transaksi × jumlah hari × (1,75% × 12) ÷ 365.
Artinya, bunga dihitung atas transaksi sejak tanggal terjadinya, bukan cuma atas sisa tagihan setelah kamu membayar. Belanja di awal bulan pun ikut dikenai bunga dari hari itu.
BCA memberi contoh di Ringkasan Informasi Produk dan Layanan (RIPLAY) kartu kreditnya. Tagihan Rp3 juta yang hanya dibayar minimum Rp150 ribu, ditambah dua transaksi baru, menghasilkan bunga Rp87.740 dalam satu periode tagihan.
Penarikan tunai atau cash advance lebih mahal lagi. Selain bunga 1,75% per bulan sejak tanggal transaksi, ada biaya tarik tunai, misalnya 3% sampai 4% atau minimal Rp40 ribu di BCA, dan 6% dengan nominal minimal tertentu di BNI.
Simulasi Bayar Minimum Rp10 Juta
Misalkan kamu punya tagihan Rp10 juta, tidak ada transaksi baru, dan setiap bulan hanya membayar minimum 5% dari tagihan. Untuk simulasi ini, bunga dihitung 1,75% per bulan dari sisa tagihan, dan pembayaran minimum diasumsikan tidak kurang dari Rp50 ribu.
Hasilnya, utang baru lunas setelah sekitar 93 bulan atau hampir 8 tahun. Total bunga yang dibayar sekitar Rp4,96 juta, hampir separuh dari utang awalnya.
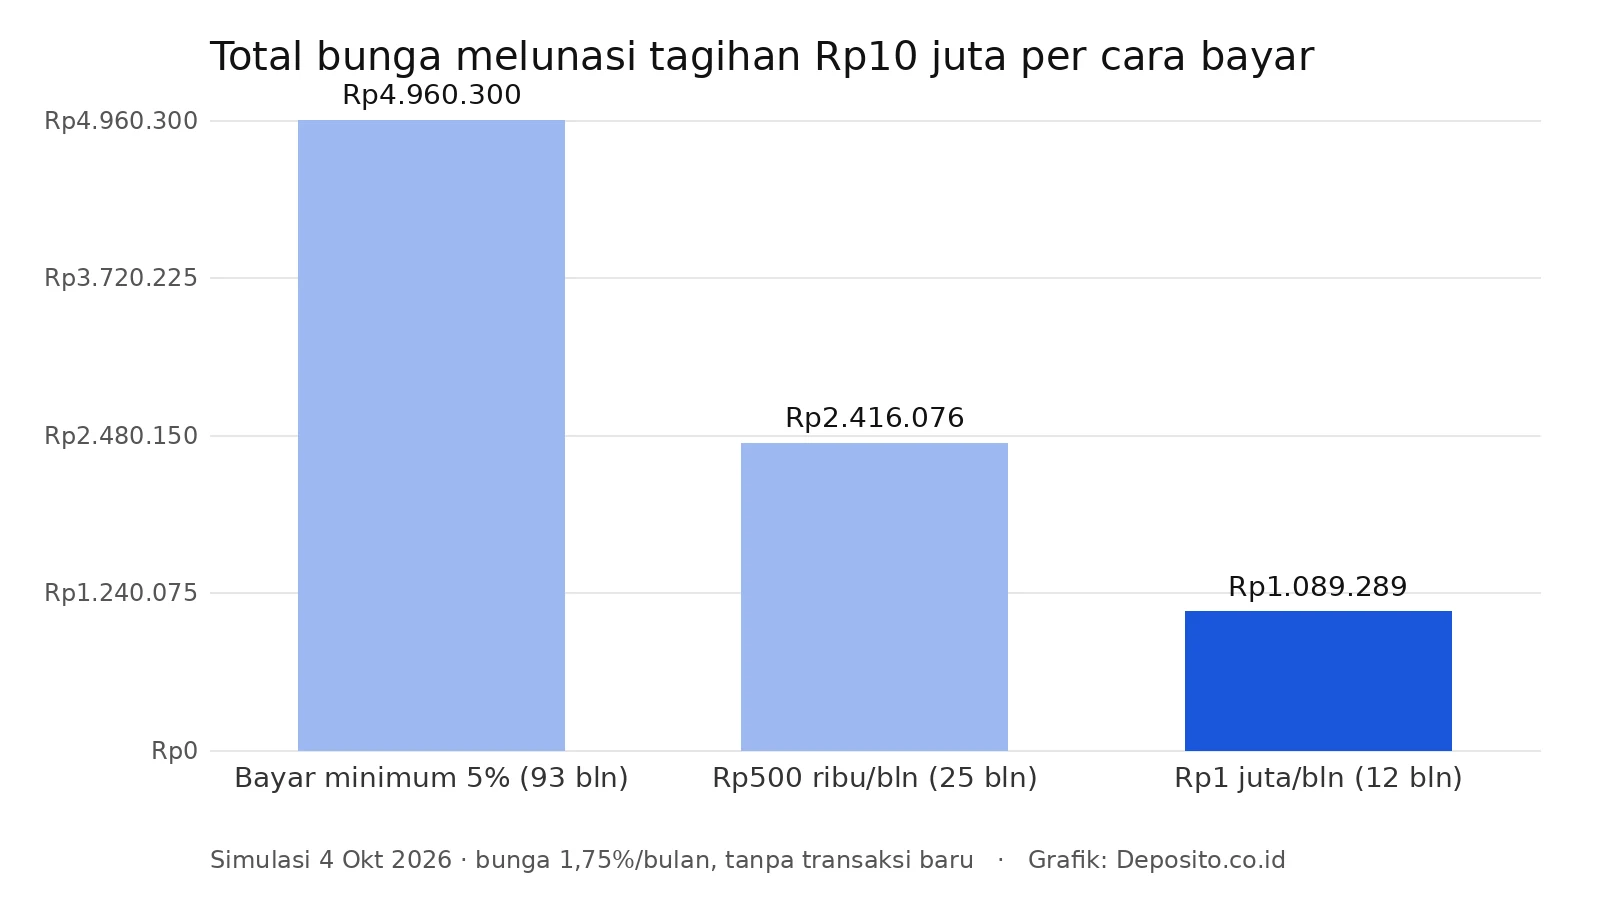
Bandingkan dengan membayar tetap Rp500 ribu per bulan. Utang lunas dalam 25 bulan dengan total bunga sekitar Rp2,42 juta.
Jika sanggup membayar Rp1 juta per bulan, utang lunas dalam 12 bulan dan total bunganya sekitar Rp1,09 juta. Semakin besar cicilan di awal, semakin kecil bunga yang hilang.
Simulasi ini menyederhanakan cara bank menghitung bunga harian, jadi angka di tagihan bisa sedikit berbeda. Polanya tetap sama: membayar minimum adalah cara termahal untuk melunasi kartu kredit.
Untuk mengecek angka sebenarnya, buka lembar tagihan bulananmu. Di sana tercantum tanggal cetak, tanggal jatuh tempo, pembayaran minimum, dan baris “bunga” yang menunjukkan berapa yang sudah kamu bayar bulan itu.
Catat juga sisa limit kredit. Contoh tagihan BNI memperlihatkan bunga ikut mengurangi sisa limit, sehingga utang yang dibiarkan berbunga membuat ruang belanja makin sempit.
Denda Keterlambatan dan Biaya Lain
Terlambat membayar membuat dua hal terjadi sekaligus: bunga berjalan dan denda dikenakan. Untuk tagihan Rp10 juta, denda 1% berarti Rp100 ribu, tepat di batas maksimum yang ditetapkan BI.
Untuk tagihan Rp3 juta, denda 1% adalah Rp30 ribu. Batas Rp100 ribu baru berlaku untuk tagihan di atas Rp10 juta.
Keterlambatan juga tercatat di riwayat kredit. BCA menyebut di RIPLAY-nya bahwa keterlambatan pembayaran memengaruhi kolektibilitas debitur, yang terbaca di SLIK OJK saat kamu mengajukan kredit lain, seperti dibahas di ulasan ciri SLIK OJK bermasalah.
Biaya lain yang perlu dicek adalah iuran tahunan. Di BNI, iuran kartu utama berkisar Rp240 ribu sampai Rp1 juta tergantung jenis kartu, sementara di BCA berkisar Rp125 ribu sampai Rp2 juta.
Cara Menghindari Bunga Kartu Kredit
Cara paling efektif sederhana: bayar penuh sebelum tanggal jatuh tempo. Selama itu dilakukan, kartu kredit praktis bebas bunga.
Kalau belum bisa membayar penuh, bayar sebesar mungkin, jangan hanya minimum. Simulasi tadi menunjukkan perbedaan antara 8 tahun dan 1 tahun hanya dari besar cicilan.
Hindari tarik tunai dengan kartu kredit kecuali benar-benar darurat. Biaya transaksi ditambah bunga sejak hari pertama membuatnya jauh lebih mahal dari pinjaman lain.
Atur tanggal pembayaran otomatis dari rekening tabungan jika bank menyediakannya. Satu kali lupa membayar sudah cukup untuk memicu denda dan catatan di riwayat kredit. Tips memakai kartu kredit secara hemat juga dibahas di ulasan memaksimalkan keuntungan kartu kredit.
Bunga Kartu Kredit vs Bunga Deposito
Perbandingan ini menunjukkan kenapa utang kartu kredit sebaiknya dilunasi sebelum menabung di deposito. Bunga deposito bank BUMN sekitar 2,50% per tahun, dan setelah pajak 20% hasil bersihnya sekitar 2%.
Bunga kartu kredit 21% per tahun. Setiap Rp1 juta utang kartu kredit yang dibiarkan setahun menelan bunga sekitar Rp210 ribu, sementara Rp1 juta di deposito hanya menghasilkan sekitar Rp20 ribu bersih.
Jadi, kalau punya tabungan dan utang kartu kredit sekaligus, melunasi utang hampir selalu memberi “hasil” lebih besar daripada mendepositokan uang itu. Risiko lain kartu kredit dibahas di ulasan risiko kartu kredit.
Kesimpulan
Bunga kartu kredit dibatasi 1,75% per bulan, tapi efeknya baru terasa ketika tagihan hanya dibayar minimum. Cek lagi aturan pembayaran minimum dan denda setelah 31 Desember 2026, saat masa perpanjangan dari Bank Indonesia berakhir.
Referensi Artikel:
- Bank Indonesia — Hasil RDG 17–18 Juni 2026 (perpanjangan kebijakan kartu kredit)
- Bank Indonesia — Kebijakan Batas Bunga Kartu Kredit 1,75%
- BNI — Informasi Biaya dan Perhitungan Bunga Kartu Kredit, dicek 4 Oktober 2026
- BCA — RIPLAY Kartu Kredit (berlaku 19 Agustus 2026)
- BRI — Suku Bunga Deposito Rupiah, dicek 3 Oktober 2026