 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Beberapa tahun lalu, paylater bisa diaktifkan dalam hitungan menit dengan syarat yang sangat ringan. Sekarang aturannya mengetat: OJK menerbitkan POJK 32 Tahun 2025 tentang layanan Beli Sekarang Bayar Nanti (BNPL), dan perusahaan pembiayaan wajib menerapkan analisis batas usia dan penghasilan debitur paling lambat 1 Juli 2026.
Penggunanya pun besar. Per Juli 2026, OJK mencatat 33,50 juta rekening BNPL di perbankan. Artikel ini membandingkan kartu kredit dan paylater dari sisi aturan, biaya, risiko, dan dampaknya ke riwayat kredit, supaya kamu bisa memilih dengan sadar.
Perbedaan Dasar Kartu Kredit dan Paylater
Keduanya sama-sama “beli sekarang, bayar nanti”. Bedanya ada pada penerbit, aturan, dan cara pakainya.
| Aspek | Kartu Kredit | Paylater (BNPL) |
|---|---|---|
| Penerbit | Bank dan penerbit kartu yang diatur Bank Indonesia | Hanya bank umum dan perusahaan pembiayaan (POJK 32/2025) |
| Bunga/biaya | Maksimal 1,75% per bulan (batas BI) | Ditetapkan penyelenggara; wajib diungkap sebelum transaksi |
| Pembayaran minimum | 5% dari total tagihan, hingga 31 Desember 2026 | Mengikuti jadwal cicilan yang disepakati |
| Denda terlambat | Maksimal 1% tagihan, tidak lebih dari Rp100.000 | Sesuai ketentuan penyelenggara |
| Iuran tahunan | Ada di banyak kartu, misalnya Rp125 ribu–Rp2 juta di BCA | Umumnya tidak ada iuran tahunan |
| Dipakai di | Merchant fisik dan online, luar negeri, tarik tunai | Umumnya di platform atau merchant mitra |
| Tercatat di SLIK OJK | Ya | Ya |
Satu kesamaan penting: keduanya tercatat di Sistem Layanan Informasi Keuangan (SLIK) OJK. Telat bayar paylater sama seriusnya dengan telat bayar kartu kredit di mata bank yang menilai pengajuan kreditmu.
Aturan Kartu Kredit dari Bank Indonesia
Kartu kredit diatur ketat oleh Bank Indonesia. Batas maksimum bunga 1,75% per bulan berlaku sejak 1 Juli 2021, turun dari 2,00% sebelumnya, sebagaimana dicatat BNI di halaman perhitungan bunganya.
Dalam Rapat Dewan Gubernur 17–18 Juni 2026, BI memperpanjang hingga 31 Desember 2026 kebijakan pembayaran minimum 5% dari total tagihan dan denda keterlambatan maksimum 1% dari total tagihan, tidak lebih dari Rp100.000.
Bank juga wajib menjelaskan biayanya dalam ringkasan produk. BCA, misalnya, mencantumkan bunga belanja dan tarik tunai 1,75% per bulan, iuran tahunan, serta biaya tarik tunai di RIPLAY kartu kreditnya yang berlaku per 19 Agustus 2026.
Bunga hanya muncul bila tagihan tidak dibayar penuh atau terlambat. Kalau selalu dibayar lunas sebelum jatuh tempo, kartu kredit praktis bebas bunga.
Aturan Paylater dari OJK
Paylater kini punya payung hukum sendiri. POJK 32 Tahun 2025 yang berlaku sejak 15 Desember 2025 menetapkan bahwa BNPL hanya boleh diselenggarakan bank umum dan perusahaan pembiayaan, dan perusahaan pembiayaan wajib mendapat persetujuan OJK lebih dulu.
Aturan itu juga mewajibkan keterbukaan informasi, antara lain sumber dana pembiayaan serta jumlah dan frekuensi cicilan. OJK juga berwenang menetapkan batas maksimum manfaat ekonomi BNPL bagi perusahaan pembiayaan.
Untuk perusahaan pembiayaan, OJK sudah mengumumkan sejak Desember 2024 bahwa pengguna paylater harus berusia minimal 18 tahun atau sudah menikah dan berpenghasilan minimal Rp3 juta per bulan. Peraturan pelaksananya, PADK 2 Tahun 2026, mewajibkan analisis usia dan penghasilan itu paling lambat 1 Juli 2026.
OJK juga meminta penyelenggara BNPL mengingatkan nasabah agar berhati-hati, termasuk soal pencatatan transaksi di SLIK. Artinya, cicilan paylater yang menunggak akan terlihat oleh bank saat kamu mengajukan KPR atau kredit lain.
Data Penggunaan dan Risiko
Pertumbuhan paylater jauh lebih cepat dari kredit bank pada umumnya. Menurut OJK, baki debet BNPL perbankan per Juli 2026 mencapai Rp31,56 triliun, tumbuh 31,22% dalam setahun.
Paylater dari perusahaan pembiayaan tumbuh lebih cepat lagi, yaitu 54,65% menjadi Rp13,62 triliun. Rasio pembiayaan bermasalahnya (NPF gross) tercatat 3,03%.
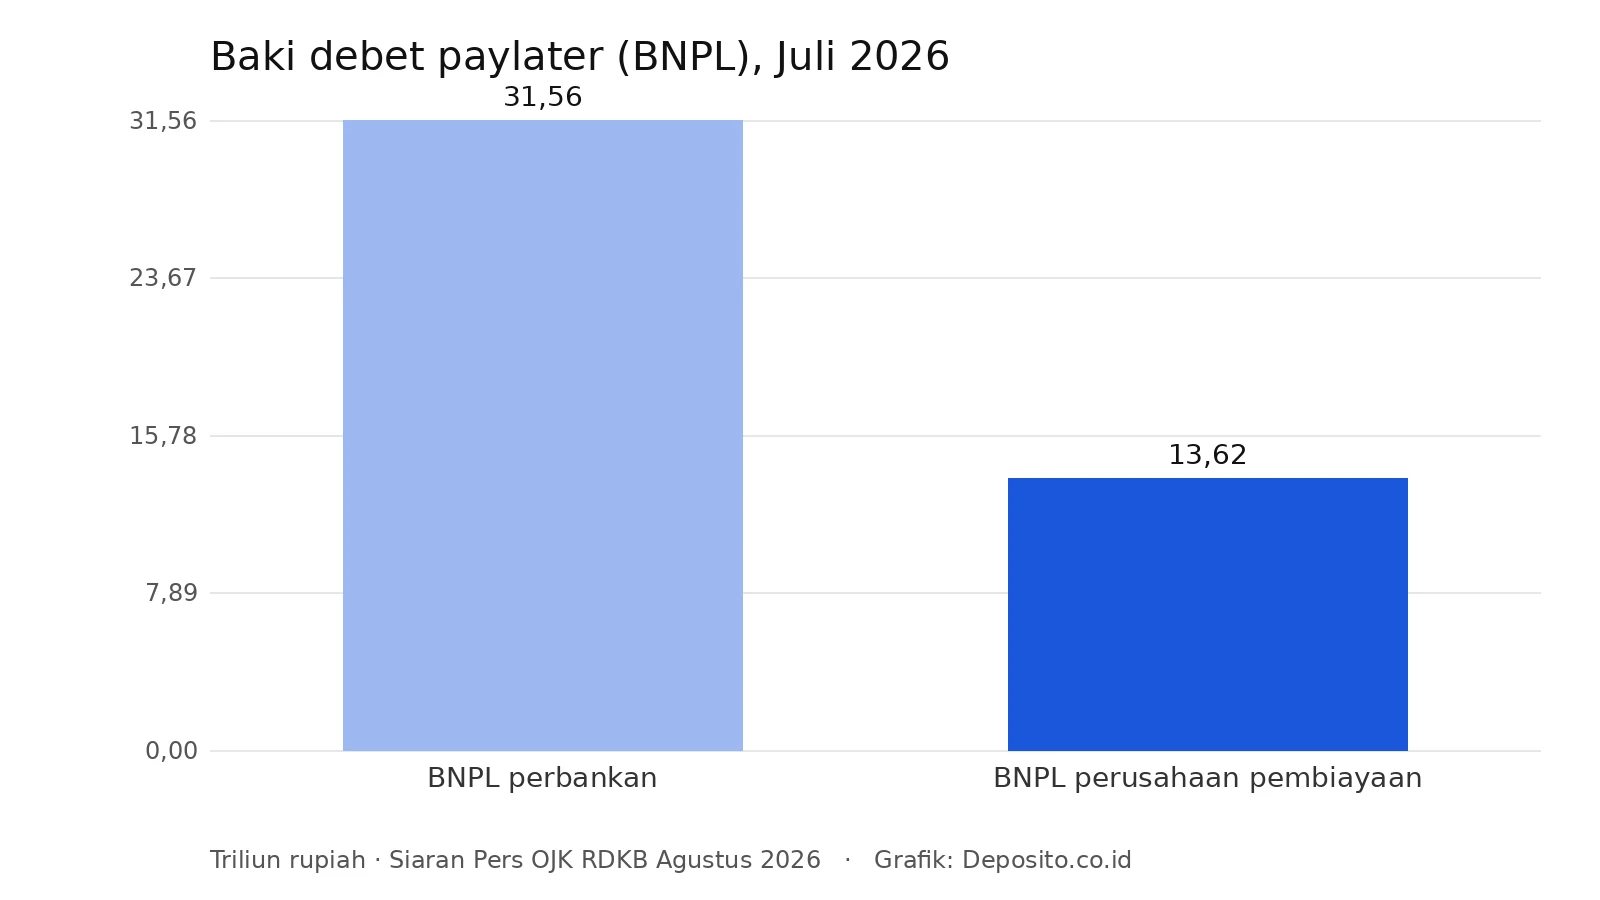
Angka ini menunjukkan dua hal. Paylater makin populer, dan sebagian penggunanya kesulitan membayar tepat waktu.
Jumlah rekening BNPL perbankan juga terus bertambah, dari 32,77 juta pada Juni menjadi 33,50 juta pada Juli 2026. Dalam satu bulan, ada sekitar 730 ribu rekening baru.
Risiko terbesar paylater bukan bunganya, melainkan kemudahannya. Transaksi kecil yang terasa ringan bisa menumpuk dari beberapa aplikasi sekaligus, sampai total cicilan bulanan melampaui kemampuan bayar.
Mana yang Lebih Murah
Untuk transaksi yang dibayar lunas tepat waktu, kartu kredit bisa gratis bunga. Biaya yang tersisa hanyalah iuran tahunan, kecuali kartu tanpa iuran.
Untuk transaksi yang dicicil, perbandingannya bergantung pada biaya masing-masing penyelenggara paylater. Karena tidak ada satu batas bunga seperti kartu kredit, bandingkan total yang harus dibayar, bukan hanya besar cicilan per bulan.
Contohnya, belanja Rp3 juta yang dibayar minimum di kartu kredit berbunga 1,75% per bulan menimbulkan bunga sekitar Rp50 ribu atas sisa tagihan setiap bulan. Hitung dengan cara yang sama untuk penawaran paylater, lalu pilih total biaya yang lebih kecil.
Ada satu fitur kartu kredit yang paling mahal: tarik tunai. BCA mengenakan biaya 3% sampai 4% dari nominal tarikan atau minimal Rp40 ribu, ditambah bunga 1,75% per bulan sejak tanggal transaksi. Kalau butuh uang tunai mendesak, cari alternatif lain sebelum memakai fitur ini.
Cara Memilih dengan Aman
Pilih kartu kredit jika kamu disiplin membayar lunas setiap bulan dan butuh fleksibilitas, misalnya untuk transaksi di luar negeri atau pemesanan hotel. Risiko kartu kredit secara umum dibahas di ulasan risiko kartu kredit.
Pilih paylater untuk pembelian sesekali di platform tertentu, dengan jumlah cicilan yang jelas sejak awal. Pastikan penyelenggaranya bank atau perusahaan pembiayaan berizin OJK, dan baca rincian biayanya. Pengertian dasar paylater ada di ulasan apa itu paylater.
Apa pun pilihannya, batasi total cicilan bulanan. Satu aturan sederhana: jangan sampai cicilan konsumtif menggerus dana darurat atau tabungan rutin.
Batasi juga jumlah fasilitasnya. Satu kartu kredit atau satu akun paylater yang dipakai rapi jauh lebih mudah dikontrol daripada lima akun dengan tanggal jatuh tempo berbeda-beda.
Terakhir, cek SLIK secara berkala jika kamu memakai banyak fasilitas sekaligus. Tanda-tanda riwayat kredit bermasalah dijelaskan di ulasan ciri SLIK OJK bermasalah.
Kesimpulan
Kartu kredit punya aturan bunga dan denda yang jelas dari Bank Indonesia, sementara paylater kini diawasi lebih ketat lewat POJK 32/2025, dan keduanya sama-sama tercatat di SLIK. Dari semua cicilan yang kamu punya saat ini, mana yang paling sulit kamu jelaskan untuk apa?
Referensi Artikel:
- OJK — Siaran Pers POJK 32 Tahun 2025 tentang Penyelenggaraan BNPL
- OJK — PADK 2 Tahun 2026 tentang BNPL bagi Perusahaan Pembiayaan
- OJK — Siaran Pers Penguatan Pengaturan BNPL Perusahaan Pembiayaan (Desember 2024)
- OJK — Siaran Pers RDKB Agustus 2026 (data BNPL Juli 2026)
- Bank Indonesia — Hasil RDG 17–18 Juni 2026 (kebijakan kartu kredit)
- BCA — RIPLAY Kartu Kredit (berlaku 19 Agustus 2026)