 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Penyebab bank dilikuidasi hampir selalu sama: modal jatuh di bawah batas, likuiditas tidak cukup untuk membayar penarikan, dan pemilik gagal menyehatkannya dalam tenggat OJK. Prosesnya pun tidak terjadi dalam semalam: Perumda BPR Bank Cirebon, misalnya, sudah berstatus penyehatan sejak Agustus 2024, sekitar 18 bulan sebelum izinnya dicabut pada 9 Februari 2026.
Masalahnya, status penyehatan itu tidak diumumkan kepada publik.
Jadi yang bisa kamu lakukan adalah membaca tanda-tandanya sendiri dari data resmi, sebelum menaruh deposito. Panduan ini membahas dari mana tanda itu muncul, rasio apa yang dilihat, dan tanda mana yang sebenarnya tidak perlu ditakuti.
Mengapa Bank Bisa Dicabut Izinnya?
Bank tidak langsung ditutup ketika rugi.
Menurut UU 4/2023 (P2SK), bank yang memburuk lebih dulu masuk status dalam penyehatan, lalu dalam resolusi bila tidak tertolong. Pada tahap resolusi, OJK menyerahkan penanganan bank kepada LPS, lalu LPS memutuskan apakah bank itu diselamatkan atau tidak.
Kalau LPS memutuskan tidak menyelamatkan, LPS meminta OJK mencabut izin usaha. Setelah izin dicabut, bank dilikuidasi: asetnya dijual, simpanan nasabah yang memenuhi syarat dibayar LPS, dan sisa kewajiban diselesaikan oleh tim likuidasi.
Penyebab bank dilikuidasi di lapangan terlihat jelas di siaran pers OJK sepanjang 2026.
Sebagian besar BPR yang izinnya dicabut tercatat bermasalah pada permodalan dan likuiditas, dan pengurus atau pemegang sahamnya tidak mampu menambal kekurangan itu. Daftar lengkap 14 BPR/BPRS yang ditutup tahun ini ada di artikel BPR yang dilikuidasi LPS 2026.
Tahap resolusi sering hanya berlangsung singkat. LPS mencatat ada 3 BPR/BPRS berstatus resolusi pada triwulan II 2026, dan 2 di antaranya kemudian dicabut izinnya.
Status Pengawasan OJK: Normal, Penyehatan, atau Resolusi
Istilah lama “pengawasan intensif” dan “pengawasan khusus” masih sering muncul di berita.
Aturan yang berlaku sekarang memakai tiga status, yaitu pengawasan normal, dalam penyehatan, dan dalam resolusi. Untuk bank umum, kriterianya ada di POJK 5 Tahun 2024 yang berlaku sejak 27 Maret 2024.
Kapan Bank Umum Masuk Status Penyehatan
Pasal 60 POJK 5/2024 menyebut tiga pemicu.
Pertama, peringkat komposit tingkat kesehatan 4 atau 5 selama dua periode penilaian berturut-turut. Kedua, giro wajib minimum rupiah di bawah ketentuan disertai masalah likuiditas mendasar.
Ketiga, menurut pasal yang sama, rasio kewajiban penyediaan modal minimum (KPMM, sering disebut CAR) masih 8% atau lebih, tetapi di bawah batas sesuai profil risiko bank itu. Status penyehatan berlaku paling lama satu tahun sejak surat OJK.
Selama masa itu, Pasal 71 memberi OJK wewenang melarang bank menjual aset tanpa izin dan melarang pemegang saham 10% ke atas mengubah kepemilikan. LPS juga mulai melakukan uji tuntas dan menjajaki bank lain atau investor yang mau mengambil alih.
Kapan Bank Naik ke Status Resolusi
Pasal 63 mengatur langkah berikutnya.
Bank masuk resolusi bila KPMM turun di bawah 8% dan OJK menilai bank tidak bisa disehatkan, atau rasio giro wajib minimum rupiahnya 0%. Bank juga masuk resolusi bila masa penyehatan habis dan modal atau likuiditasnya belum pulih.
Untuk BPR dan BPRS, aturannya POJK 28/2023. Pasal 5 menetapkan BPR masuk penyehatan bila KPMM di bawah 12%, cash ratio rata-rata tiga bulan di bawah 5%, dan/atau peringkat komposit kesehatannya 5 selama dua periode berturut-turut. Untuk kembali normal, KPMM harus minimal 12%, cash ratio minimal 5%, dan peringkat komposit paling buruk 4 (skala 1–5).
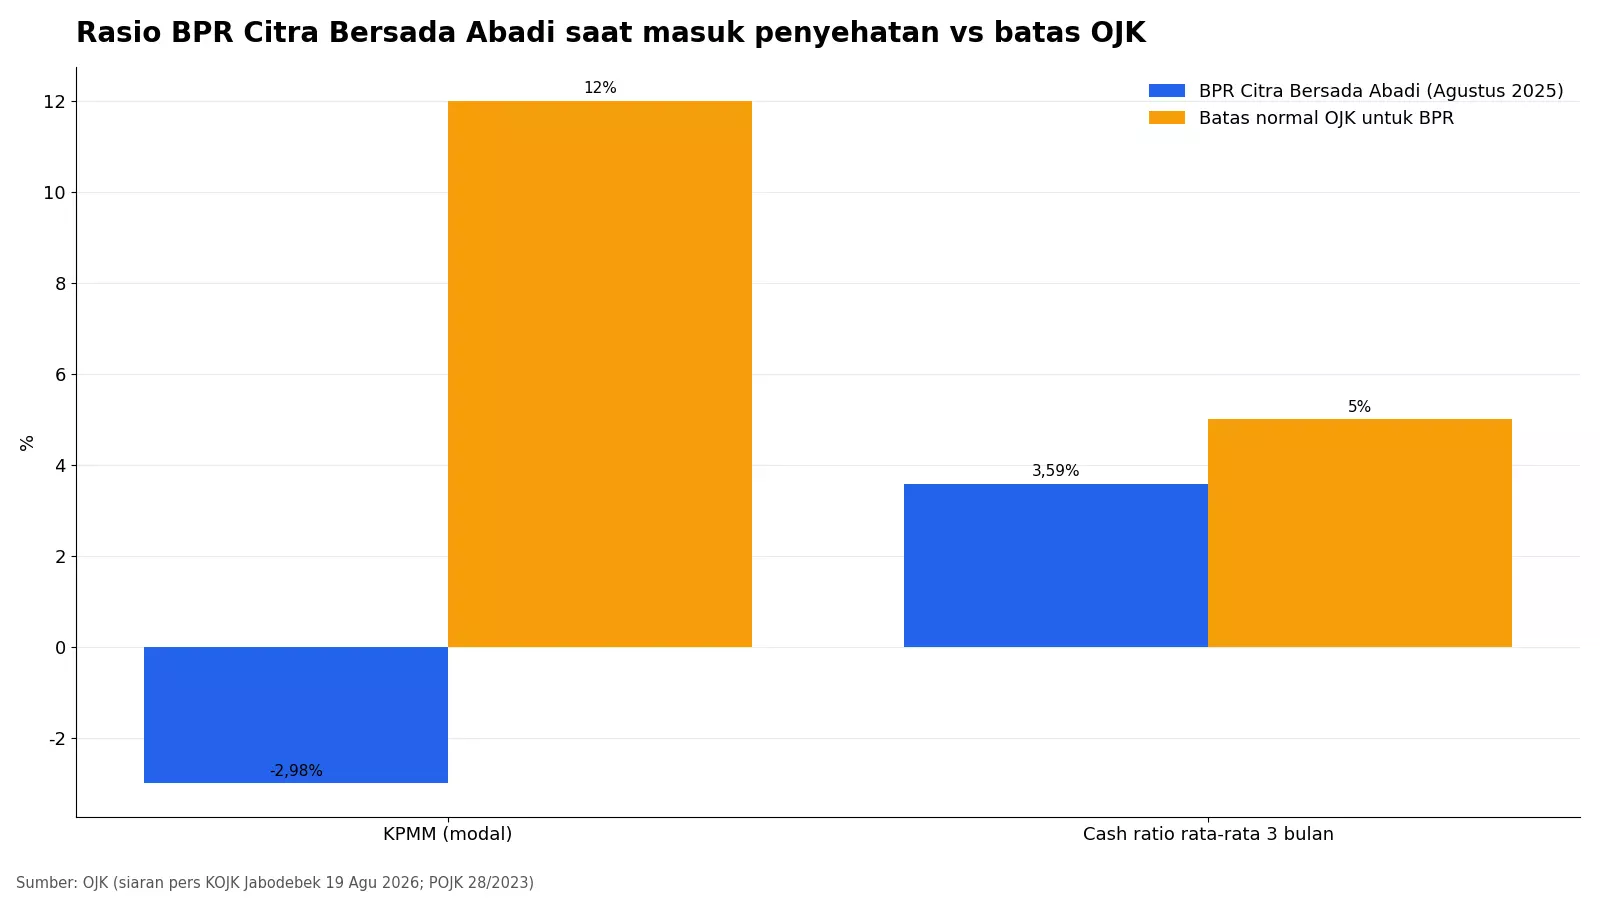
Contoh nyata datang dari BPR Citra Bersada Abadi di Bekasi.
Menurut siaran pers OJK 19 Agustus 2026, saat ditetapkan dalam penyehatan pada 6 Agustus 2025, KPMM-nya negatif 2,98% dan cash ratio rata-ratanya 3,59%. Setahun kemudian bank itu masuk resolusi, lalu izinnya dicabut.
Satu hal yang perlu kamu tahu: OJK tidak memuat daftar nama bank yang sedang berstatus penyehatan atau resolusi.
Nama bank biasanya baru muncul di siaran pers saat izinnya dicabut. Karena itu, pembacaan rasio secara mandiri menjadi alat paling realistis bagi nasabah.
Tiga Rasio Penting di Laporan Publikasi Bank
Laporan publikasi bank memuat puluhan angka.
Untuk nasabah deposito, tiga kelompok rasio di bawah ini sudah cukup sebagai saringan awal. Angka industri diambil dari siaran pers Rapat Dewan Komisioner OJK 30 September 2026 untuk data Agustus 2026.
| Rasio | Arti sederhana | Batas dalam aturan OJK | Bank umum, Agustus 2026 |
|---|---|---|---|
| KPMM/CAR | Bantalan modal untuk menyerap rugi | Bank umum: di bawah 8% bisa masuk resolusi (POJK 5/2024). BPR: minimal 12% untuk status normal (POJK 28/2023) | 24,10% |
| NPL gross | Porsi kredit bermasalah dari total kredit | Tidak menjadi pemicu langsung di Pasal 60 POJK 5/2024; ikut menurunkan peringkat kesehatan | 2,11% |
| Likuiditas (AL/DPK; BPR: cash ratio) | Uang siap pakai dibanding simpanan nasabah | Ambang OJK AL/DPK 10%. BPR: cash ratio minimal 5% untuk status normal | 23,04% |
1. KPMM atau CAR
Ini rasio terpenting karena sebagian besar pencabutan izin 2026 berawal dari KPMM di bawah batas. Rata-rata bank umum berada di 24,10% per Agustus 2026, jadi bank yang angkanya mepet ke batas minimum patut dipantau lebih sering.
2. NPL atau Kredit Bermasalah
NPL yang naik terus akan menggerus laba, lalu menggerus modal.
Menurut siaran pers OJK, rata-rata NPL gross bank umum 2,11% per Agustus 2026. Industri BPR jauh lebih tinggi: LPS mencatat NPL gross BPR 11,83% per Desember 2025, sehingga membandingkan BPR dengan bank umum tidak adil.
3. Rasio Likuiditas
Rasio ini menunjukkan kemampuan bank membayar penarikan mendadak.
OJK memakai ambang 10% untuk alat likuid terhadap dana pihak ketiga, sementara industri berada di 23,04%. Untuk BPR, lihat cash ratio dan bandingkan dengan batas 5% yang ditetapkan OJK dalam POJK 28/2023.
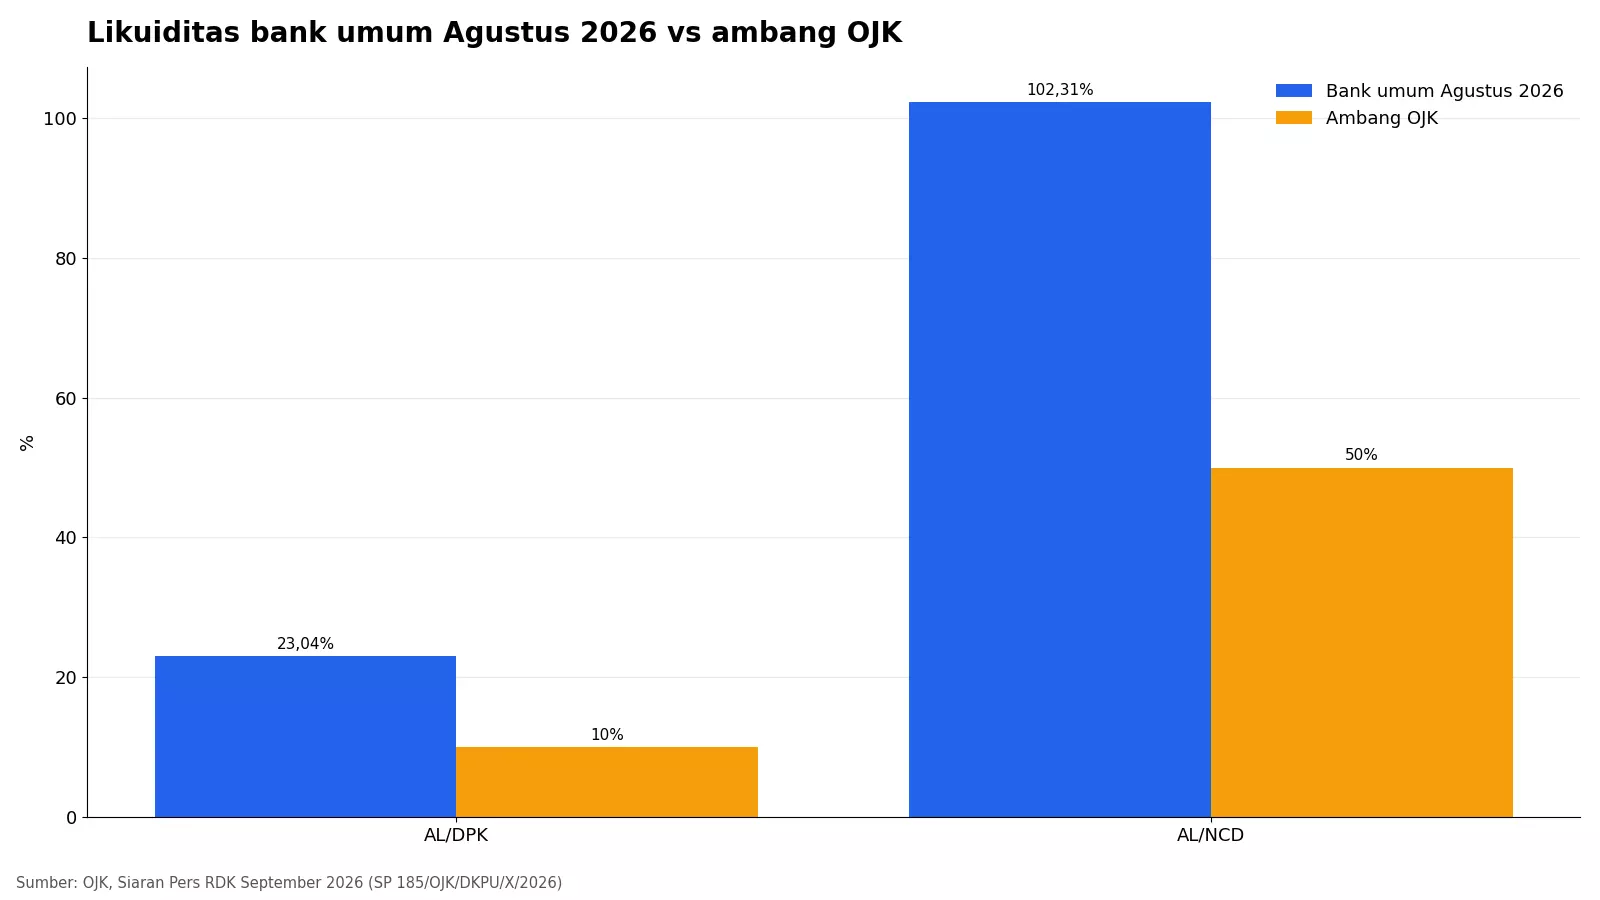
Siaran pers yang sama mencatat rasio alat likuid terhadap non-core deposit (AL/NCD) di 102,31%, jauh di atas ambang OJK 50%. Angka industri ini rata-rata; satu bank bisa jauh lebih rendah, jadi tetap baca laporan bank pilihanmu.
Cara Cek Kondisi Bank Sebelum Menaruh Deposito
Semua langkah di bawah gratis dan bisa dilakukan dari ponsel. Urutannya dimulai dari yang paling cepat.
1. Cek Kepesertaan Bank di LPS
Ketik nama bank di menu Daftar Bank Peserta Penjaminan pada aplikasi LPS (apps.lps.go.id), lalu cek juga menu Dalam Likuidasi.
Per triwulan II 2026, LPS mencatat 1.541 bank peserta: 105 bank umum dan 1.436 BPR/BPRS. Panduan langkah demi langkahnya ada di cara cek BPR terdaftar OJK.
2. Unduh Laporan Publikasi Terbaru
Bank umum wajib mengumumkan laporan publikasi di situs webnya, biasanya di menu Hubungan Investor atau Laporan Keuangan.
Menurut FAQ POJK 18/2025, format baru laporan triwulanan dipakai pertama kali untuk posisi September 2026. Laporan bulanan format baru dimulai dari posisi Oktober 2026.
Untuk BPR dan BPRS, buka portal iBPR-S milik OJK (ibpr-s.ojk.go.id), lalu pilih menu Data Keuangan. Di sana rasio tiap BPR bisa dibaca tanpa perlu meminta laporan ke kantornya.
3. Lihat Tren, Bukan Satu Angka
Bandingkan KPMM, NPL, dan rasio likuiditas selama tiga atau empat periode terakhir.
Penurunan yang konsisten lebih berarti daripada satu angka yang rendah. Yang paling patut diwaspadai adalah KPMM yang terus turun mendekati batas minimum.
4. Cocokkan Bunga dengan Batas LPS
Tingkat bunga penjaminan LPS untuk 1 Oktober 2026 sampai 31 Januari 2027 adalah 3,75% untuk bank umum dan 6,25% untuk BPR.
Bunga di atas angka itu bukan bukti bank bermasalah. Namun simpananmu menjadi tidak layak bayar bila bank kelak ditutup, jadi tawaran bunga jauh di atas batas perlu ditimbang ulang.
5. Tanyakan Langsung ke OJK atau LPS
Kalau masih ragu, hubungi Kontak OJK 157 atau call center LPS 154. Keduanya bisa memastikan status izin dan kepesertaan, walau tidak akan membuka status pengawasan bank tertentu.
Info resmi OJK dan LPS tentang pencabutan izin bank
| OJK | Sepanjang September 2026, OJK mencabut izin usaha 2 BPR dan 1 BPRS (Siaran Pers SP 185/OJK/DKPU/X/2026). |
| LPS | Rata-rata pembayaran klaim pertama untuk 11 BPR/BPRS yang dicabut izinnya pada 2026 adalah 5 hari kerja sejak pencabutan (data per 31 Agustus 2026). |
| Kontak | OJK 157 / WhatsApp 081-157-157-157 · LPS 154 / WhatsApp 0811-1154-154 |
| Resmi | Siaran pers OJK · Siaran pers LPS |
Diverifikasi 2026-10-20 dari situs resmi OJK dan LPS.
Tanda yang Bukan Berarti Bank Bermasalah
Tidak semua kabar buruk berarti bank akan ditutup. Beberapa hal di bawah ini sering memicu panik, padahal tidak tercantum sebagai kriteria status pengawasan.
- BPR merger atau konsolidasi. Ini justru program OJK untuk memperkuat modal. Hingga akhir April 2026, OJK menyetujui 57 BPR/BPRS bergabung menjadi 18 entitas.
- Logo LPS tidak ada di aplikasi bank. Surat Edaran LPS SE-3/ADK1/2025 justru meminta kanal digital bank memakai pernyataan peserta penjaminan tanpa logo LPS.
- Gangguan aplikasi sesaat, penutupan kantor cabang, atau pesan berantai tanpa sumber. Cek dulu ke siaran pers OJK dan LPS sebelum menarik dana.
“Tapi kalau semua orang menarik dana, bank bisa benar-benar tumbang, kan?” Itu sebabnya penarikan karena rumor justru berbahaya. Lebih aman memeriksa data resmi dulu, lalu memindahkan dana secara tenang bila memang rasionya memburuk.
Jika Bank Tetap Ditutup, Uang Nasabah Bagaimana?
Uang nasabah tidak hilang begitu saja. Simpanan di bank peserta ditanggung LPS sampai Rp2 miliar per nasabah per bank, asalkan tercatat di bank, bunganya tidak melebihi tingkat bunga penjaminan, dan nasabah tidak merugikan bank.
LPS lalu memverifikasi simpanan paling lama 90 hari kerja dan mengumumkan hasilnya bertahap. Rincian syarat dan batasnya ada di artikel fakta penjaminan LPS untuk deposito.
Rasio yang sehat hari ini belum tentu bertahan tahun depan, dan rasio yang lemah juga bukan vonis. Memahami penyebab bank dilikuidasi gunanya agar kamu bertindak lebih awal, bukan panik belakangan.
Jadikan pengecekan ini rutin setiap deposito jatuh tempo, terutama sebelum memilih perpanjangan otomatis (ARO).
Referensi Artikel:
- OJK — POJK 5 Tahun 2024 tentang Penetapan Status Pengawasan dan Penanganan Permasalahan Bank Umum (Pasal 59–63)
- OJK — POJK 28 Tahun 2023 tentang Penetapan Status dan Tindak Lanjut Pengawasan BPR dan BPRS
- OJK — Siaran Pers RDK Bulanan September 2026 (SP 185/OJK/DKPU/X/2026)
- OJK — Siaran Pers KOJK Jabodebek: Pencabutan Izin Usaha PT BPR Citra Bersada Abadi, 19 Agustus 2026
- LPS — Laporan Kelembagaan Triwulan II 2026
- OJK — Siaran Pers KOJK Cirebon: Pencabutan Izin Usaha Perumda BPR Bank Cirebon, 9 Februari 2026