 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Tagihan bulan ini datang dengan satu baris yang bikin kesal: iuran tahunan Rp300 ribu untuk kartu yang hampir tidak pernah dipakai. Di titik ini banyak orang memutuskan menutup kartu kreditnya, lalu bingung harus mulai dari mana.
Menutup kartu kredit sebenarnya tidak rumit, asal urutannya benar. Kesalahan yang paling sering terjadi justru membiarkan sisa tagihan kecil atau cicilan berjalan, sehingga kartu belum benar-benar tertutup dan tetap tercatat di riwayat kredit. Panduan ini merangkum langkah dan hal yang perlu dicek, dengan data dari dokumen resmi bank per 2026.
Kapan Kartu Kredit Sebaiknya Ditutup
Ada beberapa alasan yang masuk akal untuk menutup kartu kredit. Kartu jarang dipakai tapi tetap kena iuran tahunan, kamu punya terlalu banyak kartu sehingga sulit mengontrol tagihan, atau kamu ingin berhenti berutang dengan kartu kredit sama sekali.
Iuran tahunan bisa cukup besar. Di BNI, iuran kartu utama berkisar Rp240 ribu sampai Rp1 juta per tahun tergantung jenis kartunya. Di BCA, iuran kartu utama berkisar Rp125 ribu sampai Rp2 juta.
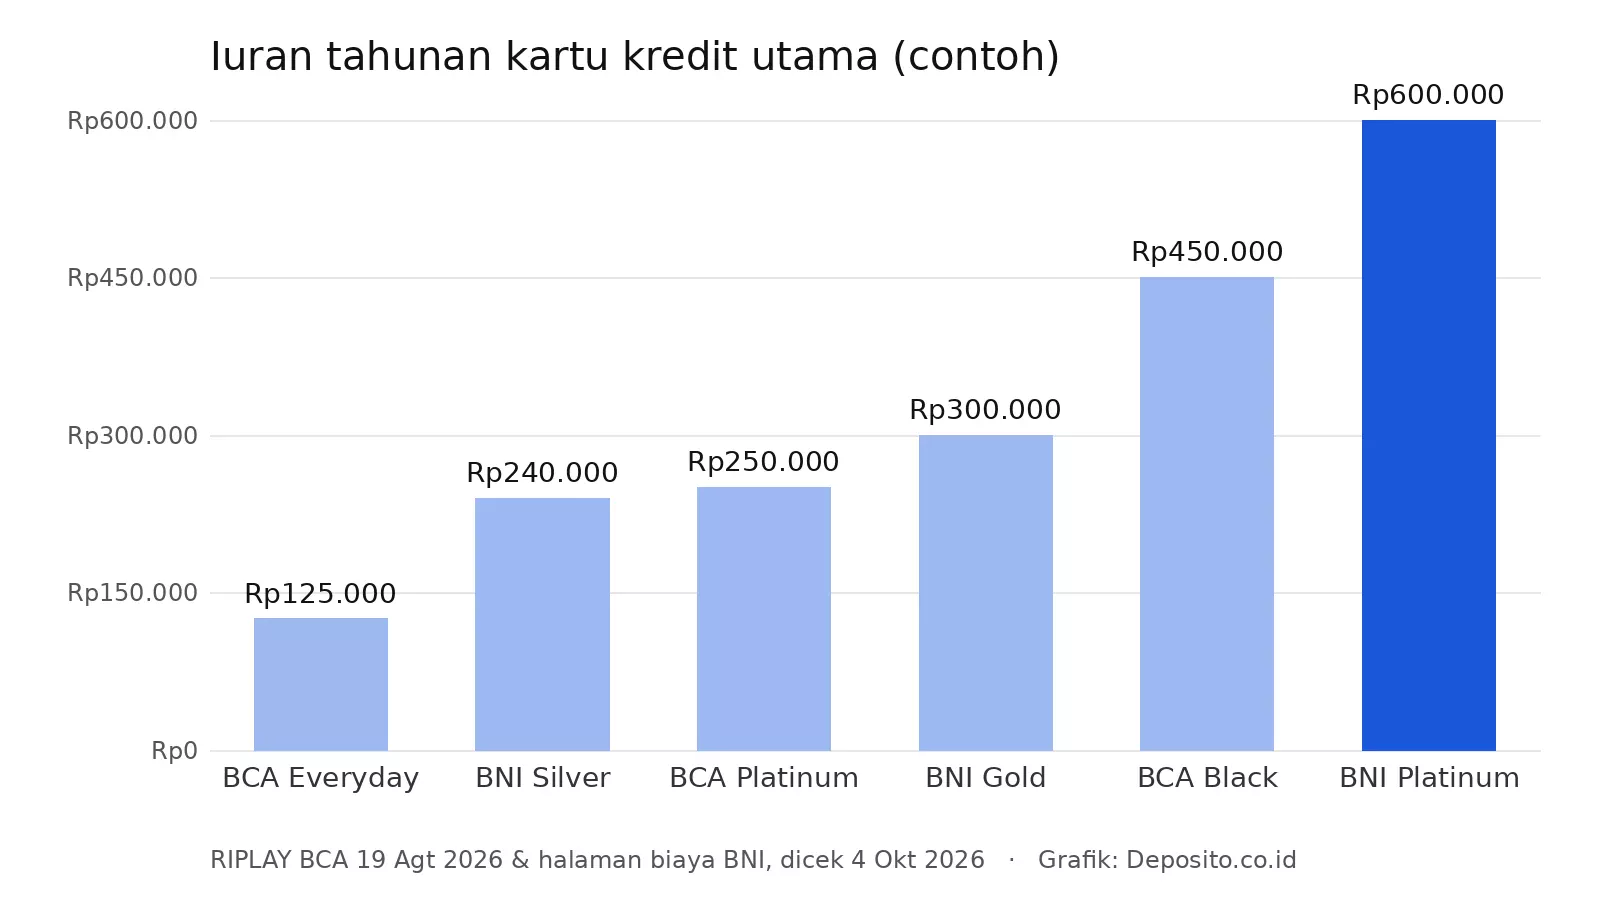
BNI juga mencatat bahwa iuran tahunan dibayar di awal tahun keanggotaan, meskipun kartu belum diaktivasi. Artinya, kalau ingin menghindari iuran tahun berikutnya, tutup kartu sebelum tanggal ulang tahun keanggotaan.
Sebaliknya, kalau kartu itu satu-satunya fasilitas kredit dan selalu dibayar lancar, pertimbangkan dulu. Riwayat pembayaran yang baik membantu saat kamu mengajukan kredit lain di kemudian hari.
Lunasi Tagihan dan Pindahkan Langganan
Langkah pertama dan terpenting: lunasi semua tagihan. BCA menyebut di Ringkasan Informasi Produk dan Layanan (RIPLAY) kartu kreditnya bahwa segala tagihan atas transaksi kartu kredit wajib dilunasi terlebih dahulu sebelum penutupan.
Perhatikan transaksi yang belum muncul di tagihan. Belanja beberapa hari sebelum tanggal cetak bisa baru masuk di tagihan berikutnya, jadi tunggu satu siklus tagihan setelah transaksi terakhir atau tanyakan saldo terakhir ke bank.
Cicilan yang masih berjalan juga harus diselesaikan. Ini bisa memakan biaya: BCA mencantumkan biaya pembatalan cicilan Rp100 ribu, dan menyebut nasabah dikenakan biaya bila mempercepat pelunasan cicilan transaksi.
Kalau kamu punya kartu tambahan, misalnya untuk pasangan atau orang tua, cek juga transaksinya. Tagihan kartu tambahan umumnya masuk ke tagihan kartu utama, jadi sisa belanja dari kartu tambahan bisa menahan proses penutupan.
Jangan lupa bunga yang masih berjalan. Selama tagihan tidak dibayar penuh, bunga terus dihitung. Di BNI, misalnya, bunga belanja kartu kredit 1,75% per bulan.
Banyak orang lupa bahwa kartu kreditnya dipakai untuk membayar langganan otomatis. Contohnya layanan streaming, aplikasi, asuransi, atau tagihan bulanan lain.
Sebelum menutup kartu, pindahkan semua pembayaran otomatis itu ke kartu lain atau rekening debit. Kalau tidak, tagihan baru bisa masuk setelah kamu mengira kartu sudah lunas.
Tukarkan juga poin reward yang masih tersisa. Poin umumnya hangus ketika kartu ditutup, jadi manfaatkan sebelum mengajukan penutupan.
Ajukan Penutupan ke Bank
Setelah semua tagihan nol, ajukan penutupan secara resmi. Di BCA, penutupan kartu kredit bisa diajukan melalui kantor cabang atau Halo BCA di 1500888, menurut RIPLAY kartu kredit BCA yang berlaku per 19 Agustus 2026.
Untuk bank lain, hubungi layanan nasabah resminya, misalnya BNI Call di 1500046. Gunakan hanya nomor yang tercantum di situs resmi atau di balik kartu.
Langkah umumnya seperti ini:
- Pastikan saldo tagihan nol dan tidak ada cicilan berjalan.
- Hubungi layanan nasabah atau datang ke cabang dengan membawa kartu dan identitas.
- Sampaikan permintaan penutupan, termasuk kartu tambahan jika ada.
- Catat nomor laporan atau minta konfirmasi tertulis bahwa kartu sudah ditutup.
- Potong kartu fisik, terutama bagian chip dan nomor kartu, lalu buang terpisah.
Bank biasanya menawarkan retensi saat kamu meminta penutupan, misalnya pembebasan iuran tahunan. Kalau alasan utamamu hanya iuran, tawaran ini bisa dipertimbangkan, tapi pastikan pembebasannya tercatat.
Simpan semua bukti dalam satu folder: bukti pembayaran terakhir, nomor laporan penutupan, dan surat keterangan lunas jika bank menerbitkannya. Dokumen ini berguna bila suatu saat ada tagihan susulan atau data di SLIK belum diperbarui.
Cek Status di SLIK OJK
Setelah kartu ditutup, pastikan statusnya benar di Sistem Layanan Informasi Keuangan (SLIK) milik OJK. SLIK mencatat fasilitas kredit, termasuk kartu kredit, beserta kolektibilitas atau kualitas pembayarannya.
Tunggu beberapa minggu sampai bank memperbarui datanya, lalu cek apakah fasilitas kartu kredit tersebut sudah berstatus lunas atau ditutup. Kalau ternyata masih tercatat ada tunggakan, hubungi bank dengan membawa bukti pelunasan.
Keterlambatan pembayaran sebelumnya tetap menjadi bagian dari riwayat kreditmu. BCA sendiri menyebut keterlambatan pembayaran memengaruhi kolektibilitas debitur. Ciri riwayat kredit yang bermasalah dibahas di ulasan ciri SLIK OJK bermasalah.
Kesalahan yang Sering Terjadi
Kesalahan pertama adalah memotong kartu tanpa menghubungi bank. Kartu yang dibuang tetap aktif dan tetap ditagih iuran tahunan, bahkan bisa menimbulkan denda jika ada tagihan yang tidak dibayar.
Kesalahan kedua adalah meninggalkan sisa tagihan kecil, misalnya bunga atau biaya bulan terakhir. Sesuai ketentuan Bank Indonesia yang berlaku hingga 31 Desember 2026, denda keterlambatan maksimal 1% dari total tagihan dan tidak lebih dari Rp100 ribu, dan sisa kecil itu bisa tercatat sebagai tunggakan.
Kesalahan ketiga adalah menutup semua kartu sekaligus tanpa rencana. Jika masih butuh kartu kredit untuk transaksi tertentu, misalnya pemesanan hotel atau belanja luar negeri, sisakan satu kartu dengan iuran paling rendah.
Jika alasanmu menutup kartu adalah takut dibobol, langkahnya berbeda: blokir kartu secepatnya, lalu ikuti panduan di ulasan keamanan kartu kredit.
Setelah Kartu Ditutup
Uang yang sebelumnya dipakai untuk membayar iuran dan bunga bisa dialihkan ke tabungan atau deposito. Iuran tahunan Rp300 ribu yang tidak lagi dibayar setara dengan bunga bersih setahun (setelah pajak 20%) dari deposito sekitar Rp15 juta di bunga 2,50%, misalnya deposito 12 bulan BRI per 4 Agustus 2026.
Kalau kamu menutup kartu karena kesulitan membayar, gunakan momen ini untuk menyusun dana darurat. Risiko kartu kredit secara umum dibahas di ulasan risiko kartu kredit.
Kesimpulan
Langkah pertama yang bisa kamu lakukan hari ini: buka tagihan terakhir, catat sisa tagihan, cicilan berjalan, dan tanggal iuran tahunan berikutnya. Dari situ, kamu tahu kapan waktu terbaik untuk menutup kartu tanpa membayar iuran baru.
Referensi Artikel:
- BCA — RIPLAY Kartu Kredit (berlaku 19 Agustus 2026)
- BNI — Informasi Biaya dan Perhitungan Bunga Kartu Kredit, dicek 4 Oktober 2026
- Bank Indonesia — Hasil RDG 17–18 Juni 2026 (kebijakan kartu kredit)
- BRI — Suku Bunga Deposito Rupiah (last update 4 Agustus 2026), dicek 5 Oktober 2026