 Sekali.id
 Kastakilat.id

Kupon SBR015 seri dua tahun ditetapkan 6,75% per tahun. Bunga deposito bank umum yang masih dijamin LPS paling tinggi 3,75% untuk periode 1 Oktober 2026–31 Januari 2027.
Untuk Rp50 juta selama dua tahun, hitungan redaksi menunjukkan SBR015T2 menghasilkan sekitar Rp6,08 juta bersih, sedangkan deposito 3,75% sekitar Rp3 juta. Masa penawarannya cuma sampai 22 Oktober 2026, jadi sekarang saat yang pas untuk menimbang, termasuk soal yang sering terlupa: kapan uangnya bisa ditarik.
Vonis Singkat untuk Rp50 Juta
SBR015 unggul jauh di hasil bersih, deposito unggul di kelonggaran pencairan. Tabel ini merangkum perbedaannya per 3 Oktober 2026.
| Aspek | SBR015 | Deposito Bank Umum |
|---|---|---|
| Imbal hasil 2026 | Kupon 6,75% (T2), 6,85% (T4) | Beda tiap bank; maks. 3,75% agar dijamin LPS |
| Pajak | PPh final 10% | PPh final 20% |
| Imbal bersih per tahun | 6,075% (T2) | 3,00% (jika bunga 3,75%) |
| Tenor | 2 atau 4 tahun | 1–24 bulan, bisa ARO |
| Minimal penempatan | Rp1 juta | Tergantung bank |
| Pencairan awal | Hanya periode early redemption | Kapan saja, kena penalti |
| Penjamin | Negara (Surat Utang Negara) | LPS, maks. Rp2 miliar per bank |
| Waktu beli | 28 September–22 Oktober 2026 | Kapan saja |
Hitungan Bersih Dua Tahun
Asumsinya sederhana: Rp50 juta, bunga dan kupon diambil tiap bulan, dan BI Rate tetap 5,75% seperti hasil RDG 23 September 2026.
SBR015T2 memberi kupon kotor Rp3.375.000 setahun. Potong pajak 10%, bersihnya Rp3.037.500 atau sekitar Rp253 ribu per bulan.
Dua tahun, totalnya Rp6.075.000. Seri empat tahun (T4) sedikit lebih tinggi, sekitar Rp257 ribu per bulan, tapi uangnya terikat sampai 2030.
Deposito berbunga 3,75% menghasilkan Rp1.875.000 kotor setahun. Setelah pajak 20%, tersisa Rp1.500.000, jadi Rp3.000.000 untuk dua tahun.
Selisihnya dengan SBR015T2 sekitar Rp3,07 juta. Artinya ada tambahan sekitar Rp128 ribu per bulan, hanya dari memilih wadah yang berbeda.
Banyak bank memasang bunga di bawah batas LPS. Pada skenario 3,00%, hasil bersih dua tahun hanya Rp2,4 juta, kurang dari 40% hasil SBR015T2.
Tapi bukankah deposito ARO bisa membungakan bunganya? Bisa, dan selisihnya kecil: Rp50 juta dengan imbal bersih 3% yang dibungakan ulang tiap tahun menjadi sekitar Rp3,05 juta dalam dua tahun. Jaraknya ke SBR015 hampir tidak berubah.
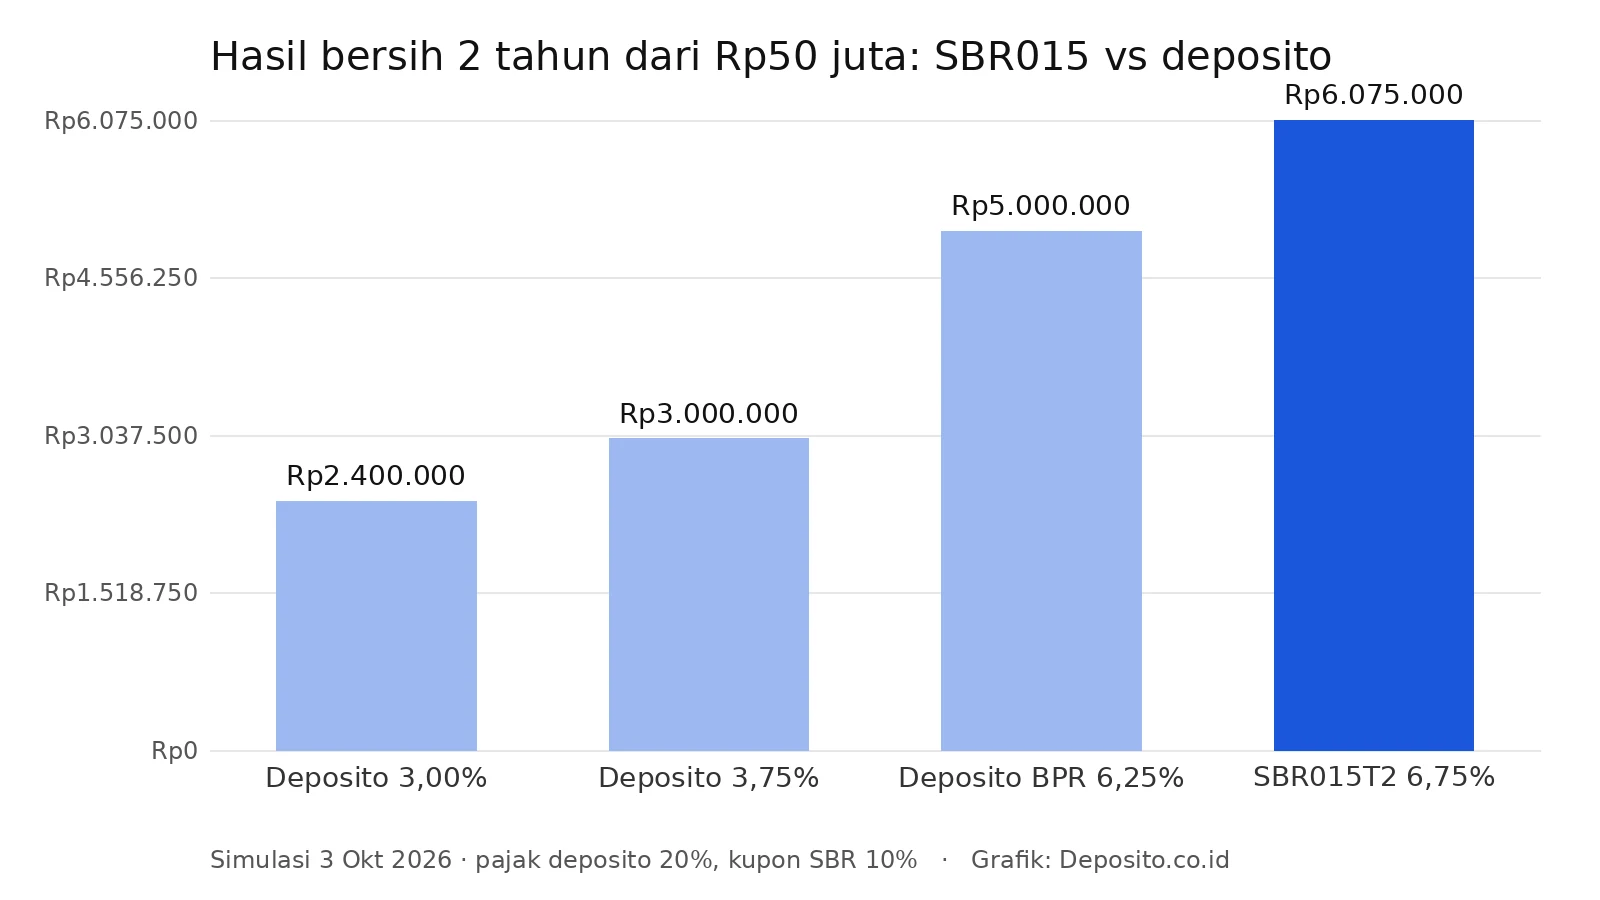
Dibanding deposito BPR berbunga 6,25%, batas penjaminan LPS untuk BPR periode yang sama, SBR015T2 masih unggul sekitar Rp1,07 juta dalam dua tahun. Penyebab utamanya bukan kupon, melainkan pajak yang hanya separuh.
Rincian potongan pajak deposito ada di ulasan pajak bunga deposito 20 persen. Karena Rp50 juta jauh di atas batas Rp7,5 juta, pajak itu pasti terpotong.
Mau mencoba dengan bunga bank langgananmu? Masukkan angkanya ke kalkulator deposito, lalu bandingkan hasil bulanannya dengan Rp253 ribu tadi.
Satu catatan kecil: pada seri SBR sebelumnya, kupon pertama lebih kecil dari biasanya karena dihitung sejak tanggal setelmen. Untuk SBR015, setelmen jatuh pada 28 Oktober 2026.
Kupon Mengambang dengan Batas Bawah
SBR015 memakai skema floating with floor. Kuponnya mengikuti BI Rate ditambah spread tetap 1,00% (T2) atau 1,10% (T4), tetapi tidak pernah turun di bawah kupon awal.
Misalnya BI Rate naik ke 6,00% pada 2027. Kupon SBR015T2 ikut menjadi 7,00% di periode penyesuaian berikutnya, sementara deposito yang sedang berjalan biasanya baru menyesuaikan bunga saat jatuh tempo.
Tapi bagaimana kalau BI Rate turun tahun depan? Kupon tetap 6,75% sampai jatuh tempo Oktober 2028.
Bunga deposito ARO justru bisa ikut turun di perpanjangan berikutnya. Jujur, bagian ini yang paling sering diremehkan orang yang membandingkan dua produk ini.
Uang Terkunci Lebih Lama di SBR
Ini kelemahan utama SBR015. Seri SBR tidak bisa dijual di pasar sekunder.
Pencairan sebelum jatuh tempo hanya dibuka pada periode early redemption yang ditetapkan pemerintah. Pada seri SBR sebelumnya, batasnya maksimal 50% dari tiap pemesanan menurut FAQ DJPPR Kemenkeu.
Jadwal persis untuk SBR015 tercantum di memorandum informasi saat kamu memesan. Baca bagian itu sebelum menekan tombol beli.
Bayangkan skenario ini: delapan bulan lagi motor rusak dan butuh Rp10 juta. Kalau semua dana ada di SBR015 dan periode early redemption belum dibuka, uang itu belum bisa ditarik.
Deposito lebih lentur. Uangnya bisa dicairkan kapan saja, walau ada penalti cairkan deposito lebih awal yang besarnya berbeda tiap bank.
Jaminan LPS vs Jaminan Negara
Deposito dijamin LPS hingga Rp2 miliar per nasabah per bank, selama simpanan tercatat di pembukuan bank dan bunganya tidak melebihi tingkat penjaminan.
Bunga 4% di bank umum, misalnya, sudah keluar dari batas 3,75% periode Oktober 2026–Januari 2027. Simpanan seperti itu tidak masuk penjaminan.
SBR015 adalah Surat Utang Negara. Pembayaran pokok dan kuponnya ditanggung negara berdasarkan undang-undang, tanpa batas nominal seperti LPS.
Risiko gagal bayarnya sangat kecil. Risiko yang nyata justru uang yang sulit ditarik.
Pilih SBR015 atau Deposito
Pilih SBR015 jika uangnya tidak akan disentuh minimal dua tahun dan kamu ingin hasil bersih lebih tinggi tanpa repot memperpanjang.
Pilih deposito jika uang itu dana darurat, akan dipakai dalam setahun, atau kamu ingin bisa menariknya sewaktu-waktu.
Jalan tengahnya sering lebih masuk akal: bagi dua. Misalnya Rp30 juta ke SBR015T2 dan Rp20 juta ke deposito tenor pendek.
Kupon tetap mengalir, cadangan tetap ada.
Pemesanan dilakukan lewat mitra distribusi resmi yang ditunjuk Kementerian Keuangan, seperti bank, perusahaan efek, atau aplikasi investasi. Siapkan KTP, rekening dana, dan rekening surat berharga; biasanya mitra membantu membukanya saat pendaftaran.
Kesimpulan
Sebelum memesan, pastikan Rp50 juta itu memang tidak terpakai sampai Oktober 2028; pemesanan SBR015 dibuka hingga 22 Oktober 2026 lewat mitra distribusi resmi. Tinjau ulang hitungan ini setelah RDG Bank Indonesia berikutnya, karena kupon SBR dan bunga deposito sama-sama bergerak mengikuti BI Rate.
Referensi Artikel:
- LPS — Simpanan yang Dijamin dan Syarat Penjaminan
- DJPPR Kemenkeu — FAQ Savings Bond Ritel
- PP 91/2021 — PPh atas Bunga Obligasi
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan