 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Banyak calon penabung mengira deposito Rp1 miliar otomatis aman karena nominalnya masih separuh batas penjaminan LPS Rp2 miliar. Itu baru setengah syarat: per Oktober 2026, bunga di atas 3,75% di bank umum membuat simpanan itu gugur dari penjaminan, berapa pun nominalnya.
Jawaban singkatnya, Rp1 miliar di BUMN dengan tarif 12 bulan 2,50% menghasilkan sekitar Rp1,67 juta bersih per bulan atau Rp20 juta setahun setelah pajak. Di bawah ini ada simulasi per tenor 1–12 bulan, tarif tier Rp1 miliar di tujuh bank, hitungan pajak, dan pilihan satu bank atau dua bank.
Simulasi Bunga Deposito 1 Miliar per Tenor
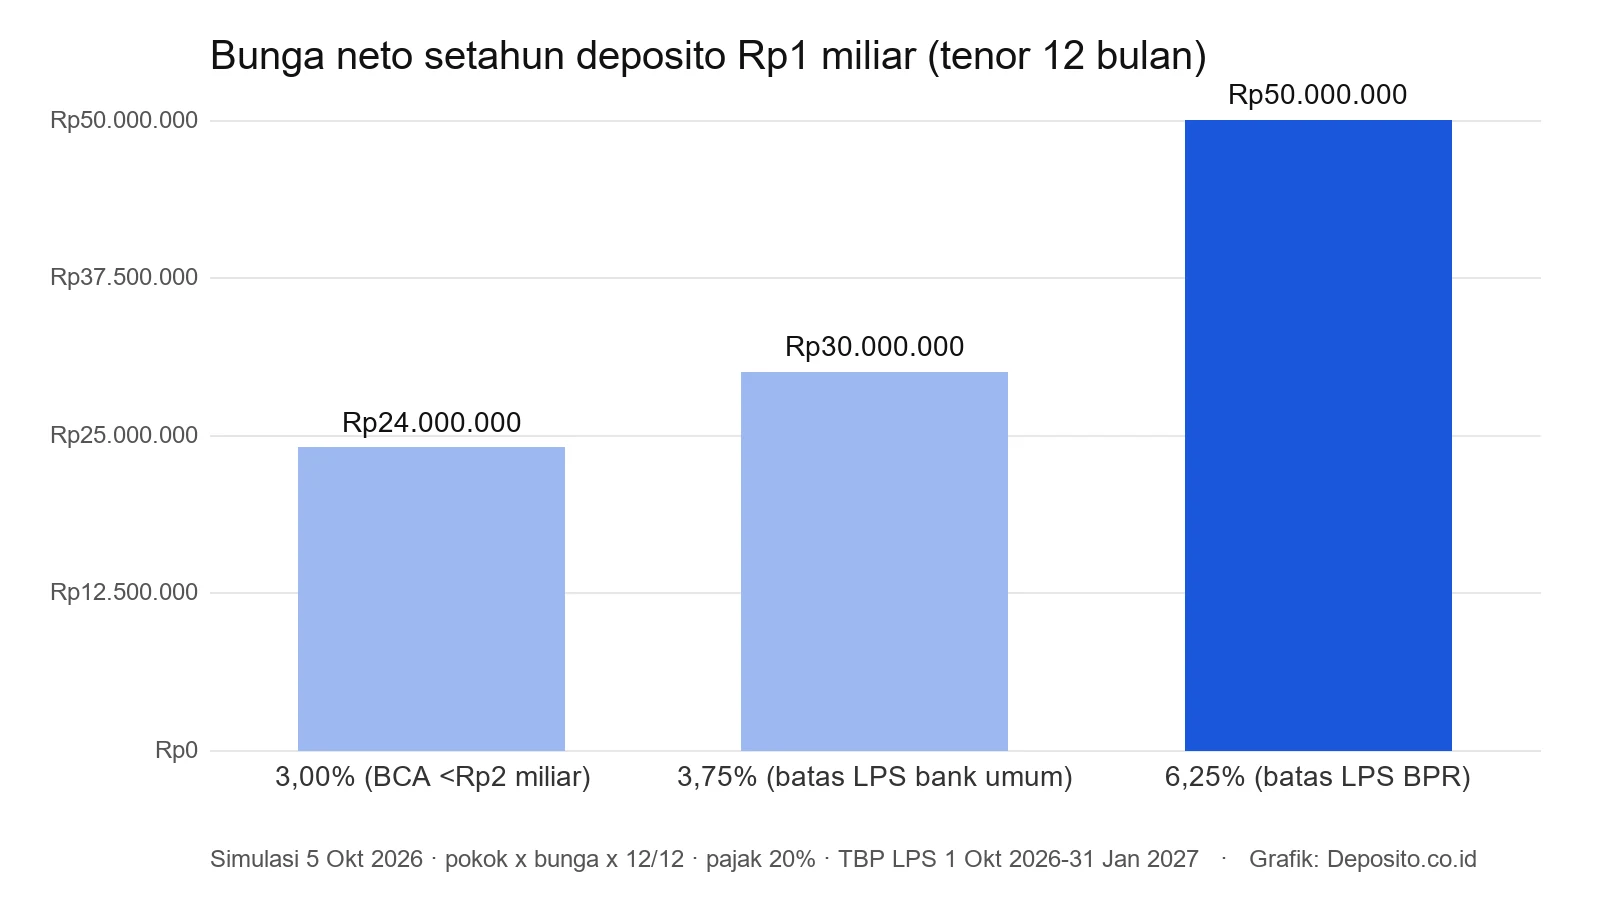
Tabel memakai tiga tingkat bunga yang dicek 4–5 Oktober 2026. Angka 3,00% adalah tarif BCA tenor 6 dan 12 bulan untuk nominal di bawah Rp2 miliar. Tenor 1 dan 3 bulannya 2,75%, jadi dua baris itu ilustrasi.
Dua angka lainnya adalah tingkat bunga penjaminan (TBP) LPS untuk periode 1 Oktober 2026–31 Januari 2027. Batasnya 3,75% untuk bank umum dan 6,25% untuk BPR.
Tabel Bruto, Pajak, dan Neto
| Tenor | Suku Bunga (p.a.) | Bunga Bruto | PPh Final 20% | Bunga Neto | Total Saat Jatuh Tempo |
|---|---|---|---|---|---|
| 1 bulan | 3,00% | Rp2.500.000 | Rp500.000 | Rp2.000.000 | Rp1.002.000.000 |
| 3 bulan | 3,00% | Rp7.500.000 | Rp1.500.000 | Rp6.000.000 | Rp1.006.000.000 |
| 6 bulan | 3,00% | Rp15.000.000 | Rp3.000.000 | Rp12.000.000 | Rp1.012.000.000 |
| 12 bulan | 3,00% | Rp30.000.000 | Rp6.000.000 | Rp24.000.000 | Rp1.024.000.000 |
| 1 bulan | 3,75% | Rp3.125.000 | Rp625.000 | Rp2.500.000 | Rp1.002.500.000 |
| 3 bulan | 3,75% | Rp9.375.000 | Rp1.875.000 | Rp7.500.000 | Rp1.007.500.000 |
| 6 bulan | 3,75% | Rp18.750.000 | Rp3.750.000 | Rp15.000.000 | Rp1.015.000.000 |
| 12 bulan | 3,75% | Rp37.500.000 | Rp7.500.000 | Rp30.000.000 | Rp1.030.000.000 |
| 1 bulan | 6,25% | Rp5.208.333 | Rp1.041.667 | Rp4.166.667 | Rp1.004.166.667 |
| 3 bulan | 6,25% | Rp15.625.000 | Rp3.125.000 | Rp12.500.000 | Rp1.012.500.000 |
| 6 bulan | 6,25% | Rp31.250.000 | Rp6.250.000 | Rp25.000.000 | Rp1.025.000.000 |
| 12 bulan | 6,25% | Rp62.500.000 | Rp12.500.000 | Rp50.000.000 | Rp1.050.000.000 |
Ini ilustrasi hitungan, bukan penawaran bank tertentu. Baris 6,25% hanya relevan untuk BPR; di bank umum, tarif setinggi itu sudah keluar dari penjaminan.
Cara Menghitung dan Selisih Hari Kalender
Rumusnya pokok × bunga per tahun × jumlah bulan ÷ 12, lalu dikali 80% untuk memotong pajak. Contoh tenor 6 bulan pada 3,75%: Rp1.000.000.000 × 3,75% × 6 ÷ 12 = Rp18.750.000 bruto, pajaknya Rp3.750.000, sehingga yang masuk rekening Rp15.000.000.
Bila bank menghitung bunga per hari kalender, hasilnya sedikit bergeser. Tenor 3 bulan yang kebetulan 92 hari pada bunga 3,00% menghasilkan Rp7.561.644 bruto atau Rp6.049.315 neto, sedikit di atas angka tabel. Untuk tanggal dan nominal sendiri, coba kalkulator deposito.
Tarif Tier Rp1 Miliar di Tujuh Bank
Rp1 miliar biasanya masuk tier Rp500 juta–Rp2 miliar, jadi tarifnya bisa beda dari nominal kecil di bank yang sama. Tarif di bawah diambil dari halaman resmi tiap bank beserta tanggal berlakunya; daftar bank lain ada di bunga deposito hari ini.
| Bank (Tanggal Tarif) | 1 Bln | 3 Bln | 6 Bln | 12 Bln | Neto per Bulan (12 Bln) | Bunga ≤ TBP 3,75%? |
|---|---|---|---|---|---|---|
| BRI (halaman update 4 Agustus 2026, dicek 4 Oktober 2026; perlu verifikasi) | 3,00% | 3,00% | 3,00% | 2,50% | Rp1.666.667 | Ya |
| Mandiri (diperbarui 15 Juli 2025) | 2,25% | 2,25% | 2,50% | 2,50% | Rp1.666.667 | Ya |
| BNI (berlaku 5 November 2025) | 2,25% | 2,50% | 2,75% | 2,50% | Rp1.666.667 | Ya |
| BCA, di bawah Rp2 miliar (berlaku 1 April 2026) | 2,75% | 2,75% | 3,00% | 3,00% | Rp2.000.000 | Ya |
| OCBC online, Rp500 juta–Rp2 miliar (update 6 September 2026) | 4,75% | 4,75% | 5,00% | 5,00% | Rp3.333.333 | Tidak, di atas 3,75% |
| CIMB Niaga OCTO, mulai Rp500 juta (berlaku 19 Agustus 2026) | 5,00% | 5,25% | 5,50% | 5,50% | Rp3.666.667 | Tidak, di atas 3,75% |
| Bank Mega M-Smile, Rp500 juta–Rp2 miliar (berlaku 20 Agustus 2026) | 5,00% | 5,50% | 5,75% | 5,50% | Rp3.666.667 | Tidak, di atas 3,75% |
Angka BRI kami catat 4 Oktober 2026 dari halaman yang terakhir diperbarui 4 Agustus 2026. Saat dibuka ulang lewat browser pada 5 Oktober 2026, situs BRI menolak akses, jadi tarif itu perlu verifikasi langsung ke cabang atau BRImo.
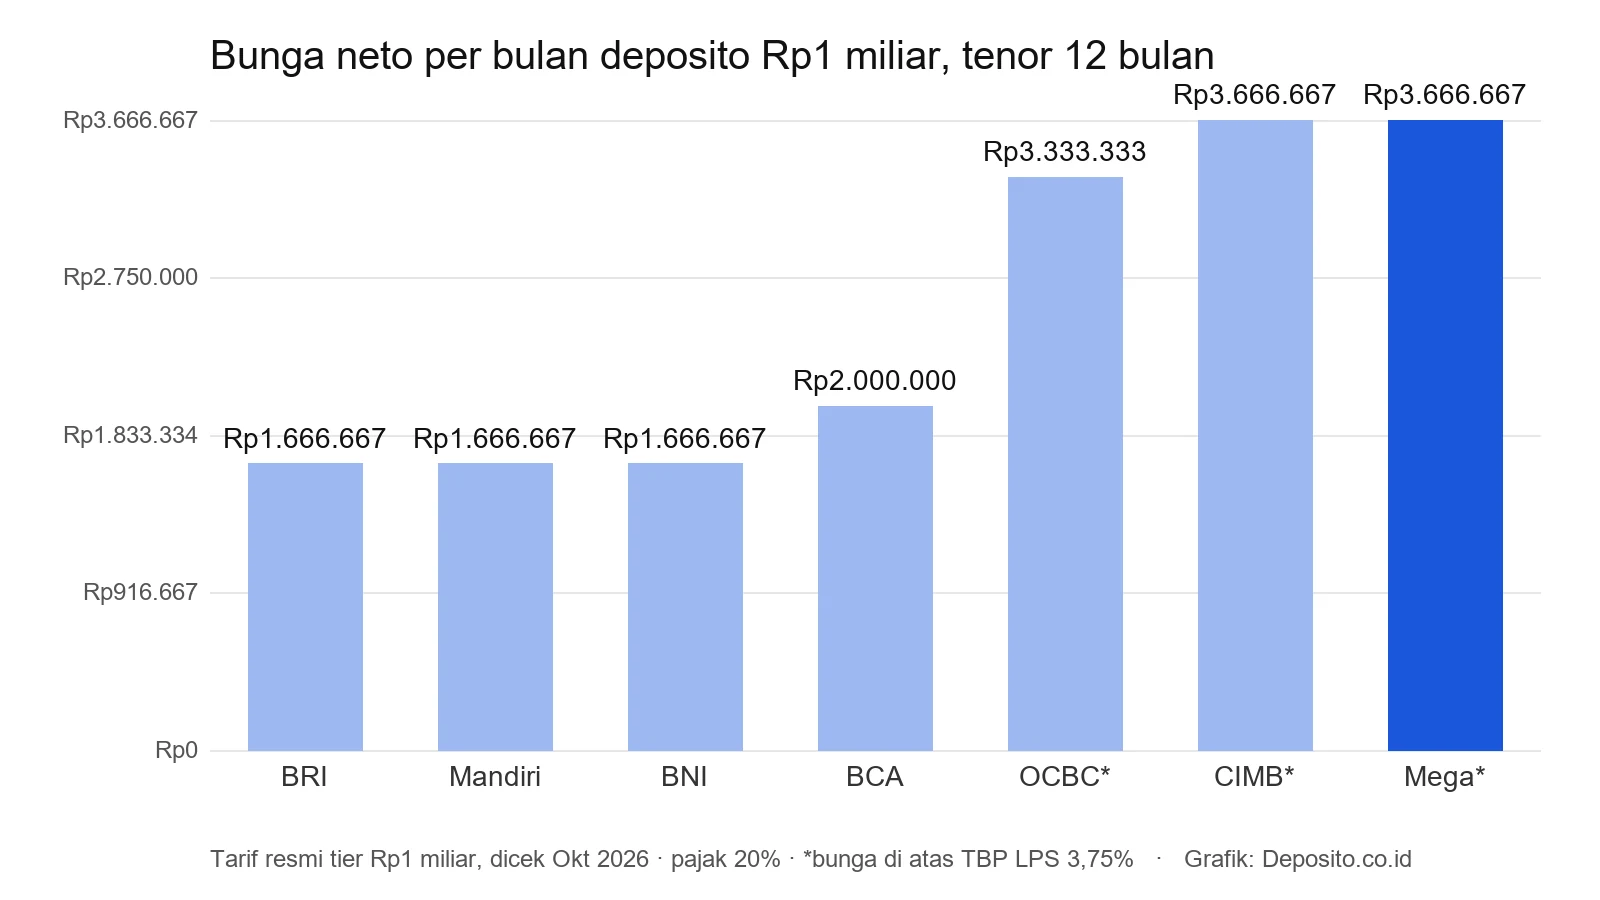
BUMN dan BCA: Rp20–24 Juta Setahun
Di BRI, BNI, dan Mandiri, tenor 12 bulan memberi 2,50%, atau Rp20 juta bersih untuk Rp1 miliar. BCA sedikit lebih tinggi, 3,00% untuk tenor 6 dan 12 bulan, sehingga hasil setahunnya Rp24 juta.
Perhatikan pola BRI: tenor 1–6 bulan 3,00%, justru di atas tenor 12 bulan. Tenor pendek yang diperpanjang bisa menghasilkan lebih banyak selama tarifnya tidak turun saat perpanjangan, jadi konfirmasi dulu tarif terbaru ke bank.
Kanal Online Swasta: Lebih Tinggi, Tanpa Penjaminan
OCBC, CIMB Niaga, dan Bank Mega menawarkan 4,75%–5,75% lewat aplikasi untuk tier ini. Di 5,50%, Rp1 miliar menghasilkan Rp44 juta bersih setahun, Rp24 juta lebih banyak daripada BUMN.
Tapi bukankah bank sebesar itu kecil kemungkinannya gagal? Mungkin, tapi itu penilaian pribadi, bukan perlindungan hukum: kalau bank itu dilikuidasi, simpanan berbunga di atas 3,75% tidak dibayar LPS.
Batas Penjaminan LPS untuk Rp1 Miliar
Rp2 Miliar Dihitung dari Semua Rekening di Satu Bank
LPS menjamin simpanan maksimal Rp2 miliar per nasabah per bank. Angka itu menjumlahkan deposito, tabungan, dan giro milik kamu di bank tersebut, bukan per bilyet.
Misalnya deposito Rp1 miliar ditaruh di bank tempat tabungan bisnismu sudah berisi Rp1,3 miliar. Totalnya Rp2,3 miliar, sehingga sedikitnya Rp300 juta berada di luar penjaminan meski depositonya sendiri “baru” Rp1 miliar.
Syarat 3T dan Batas Bunga
Nominal hanyalah satu syarat. Tiga syarat lain dikenal sebagai 3T: Tercatat dalam pembukuan bank, Tingkat bunga tidak melampaui bunga penjaminan, dan Tidak terindikasi atau terbukti melakukan fraud (tindak pidana perbankan).
Syarat kedua paling sering terlewat. Bilyet Rp1 miliar berbunga 5,50% di bank umum tidak dihitung sebagian saja; seluruh simpanan itu menjadi tidak layak bayar.
Batas bunga itu berlaku 1 Oktober 2026–31 Januari 2027 setelah LPS mengumumkan pada 30 September 2026 bahwa angkanya dipertahankan. Riwayat dan penjelasannya ada di ulasan bunga penjaminan LPS Oktober 2026.
Rekening Gabungan Suami-Istri
Menurut FAQ LPS, saldo rekening gabungan dibagi rata sesuai jumlah pemiliknya. Deposito joint account Rp1 miliar atas nama dua orang dihitung Rp500 juta untuk masing-masing.
Porsi itu lalu ditambahkan ke rekening tunggal tiap pemilik di bank yang sama, dan rekening tunggal diperhitungkan lebih dulu. Jadi pasangan yang masing-masing sudah punya tabungan besar di bank itu perlu menjumlahkannya sendiri sebelum membuka bilyet bersama.
Satu Bank atau Dibagi Dua
Membagi ke Dua Bank
Rp1 miliar di satu bank masih muat dalam batas Rp2 miliar, jadi membagi ke dua bank bukan soal penjaminan nominal. Gunanya ada pada sisa ruang: bila tabungan harian juga di bank itu, pembagian menjaga total tetap jauh dari Rp2 miliar.
Ada harga kecilnya. Rp500 juta di BCA 3,00% dan Rp500 juta di BNI 2,50% menghasilkan Rp22 juta setahun, Rp2 juta lebih kecil daripada Rp1 miliar penuh di BCA.
Beberapa Bilyet di Bank yang Sama
Memecah Rp1 miliar menjadi, misalnya, empat bilyet Rp250 juta tidak menambah penjaminan, tapi membuat pencairan lebih luwes. Yang dicairkan cukup satu bilyet, sementara sisanya tetap berbunga sampai jatuh tempo.
Cek tier-nya dulu. Di CIMB Niaga OCTO, bilyet Rp250 juta masuk tier Rp100–500 juta dengan bunga 12 bulan 5,00%. Tier mulai Rp500 juta mendapat 5,50% (berlaku 19 Agustus 2026).
Penaltinya terasa di nominal besar. eDeposito BTN di aplikasi balé mengenakan 0,5% dari pokok untuk pencairan sebelum jatuh tempo (dicek 4 Oktober 2026).
Untuk satu bilyet Rp1 miliar, itu Rp5 juta, setara sekitar 2,7 bulan bunga bersih pada tarif 2,75%. Bila yang dicairkan hanya satu bilyet Rp250 juta, penaltinya cukup Rp1,25 juta.
Pajak Bunga Deposito 1 Miliar
PPh Final 20% dan Pengecualiannya
Tarifnya 20% dari bunga bruto, diatur Pasal 2 PP 131/2000, dan bank yang memotongnya sebelum bunga masuk rekening. Nasabah tidak perlu menyetor sendiri.
Pengecualian yang relevan bagi nasabah perorangan ada di Pasal 3 ayat (1) huruf a: simpanan total paling banyak Rp7,5 juta yang tidak dipecah-pecah. Dengan pokok Rp1 miliar, pengecualian itu jelas tidak berlaku.
Pajak Setahun di Tiap Tarif
Setahun penuh, Rp1 miliar kehilangan Rp5 juta untuk pajak di tarif 2,50%, Rp7,5 juta di 3,75%, dan Rp11 juta di 5,50%. Angka itu sudah selesai; bunga deposito tidak digabung lagi ke penghasilan yang dikenai tarif progresif.
Bukti potong dari bank sebaiknya diarsipkan per bilyet. Arsip itu memudahkan saat mencatat harta dan penghasilan final di SPT Tahunan.
Pembanding: BPR dan SBR015
BPR dengan Bunga Hingga 6,25%
Untuk BPR, LPS memakai batas bunga yang lebih longgar: 6,25% sampai 31 Januari 2027. Bilyet Rp1 miliar di BPR yang memberi tepat 6,25% tetap memenuhi syarat itu, dan hasil bersihnya Rp50 juta setahun, dua setengah kali hasil BUMN.
Jujur, menaruh satu miliar utuh di satu BPR adalah keputusan yang paling perlu dipikir dua kali. LPS mencatat 11 BPR dan BPRS dicabut izinnya sepanjang 2026 hingga 31 Agustus. Pembayaran tahap awal kadang selesai dalam hitungan hari, tapi rekonsiliasi dan verifikasi bisa makan waktu hingga 90 hari kerja.
SBR015 yang Sedang Ditawarkan
Menurut CNBC Indonesia (28 September 2026), SBR015 seri T2 (2 tahun) ditawarkan 28 September–22 Oktober 2026 dengan kupon mengambang minimal 6,75%. Kupon SBN dikenai PPh final 10% sesuai Pasal 2 ayat (2) PP 91/2021.
Dengan kupon 6,75%, Rp1 miliar menghasilkan sekitar Rp60,75 juta bersih setahun. Itu setara Rp5,06 juta per bulan, sekitar tiga kali hasil deposito BUMN.
Batas pesanan T2 Rp5 miliar per investor, sehingga Rp1 miliar muat dalam satu pesanan. Bedanya, SBR bukan simpanan bank sehingga tidak masuk penjaminan LPS, tidak bisa diperjualbelikan, dan pencairan awalnya terbatas sebelum jatuh tempo.
Kupon, masa penawaran, dan batas pesanan SBR015 di atas belum bisa dicocokkan ke halaman DJPPR saat artikel ditulis. Angka ini perlu verifikasi ke memorandum informasinya sebelum memesan.
Kesimpulan
Untuk Rp1 miliar, yang menentukan masuk penjaminan LPS atau tidak adalah total saldo kamu di satu bank, syarat 3T, dan tingkat bunganya, yaitu paling tinggi 3,75% di bank umum atau 6,25% di BPR sampai 31 Januari 2027. Ingat satu hal: selisih bunga di atas batas LPS adalah upah untuk risiko yang kamu pikul sendiri.
Referensi Artikel:
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan
- LPS — PENG-7/DSPB/2026 Tingkat Bunga Penjaminan Bank Umum
- LPS — Simpanan yang Dijamin
- LPS — FAQ Penjaminan Simpanan
- PP 91/2021 — PPh atas Penghasilan Bunga Obligasi
- CIMB Niaga — Deposito Berjangka