 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Dulu, membeli rumah lelang berarti datang ke kantor lelang negara, membawa amplop penawaran, dan menunggu nama dipanggil. Sekarang hampir semua prosesnya bisa dilakukan dari ponsel lewat lelang.go.id atau aplikasi Lelang Indonesia, portal lelang milik Direktorat Jenderal Kekayaan Negara (DJKN) Kementerian Keuangan.
Yang tidak berubah adalah aturannya yang ketat. Menurut PMK 122 Tahun 2023 yang berlaku sejak 1 Januari 2024, pemenang lelang wajib melunasi harga dan bea lelang paling lambat 5 hari kerja, dan uang jaminan bisa hangus bila gagal bayar. Tutorial ini membahas langkahnya dari membuat akun sampai balik nama, termasuk cara membeli rumah lelang dengan KPR dan bank yang menyediakannya.
Persiapan Sebelum Ikut Lelang
Siapkan dokumen dasar lebih dulu: KTP, NPWP, alamat email aktif, nomor ponsel, dan rekening bank atas nama sendiri. Rekening ini dipakai untuk menerima pengembalian uang jaminan bila kalah lelang.
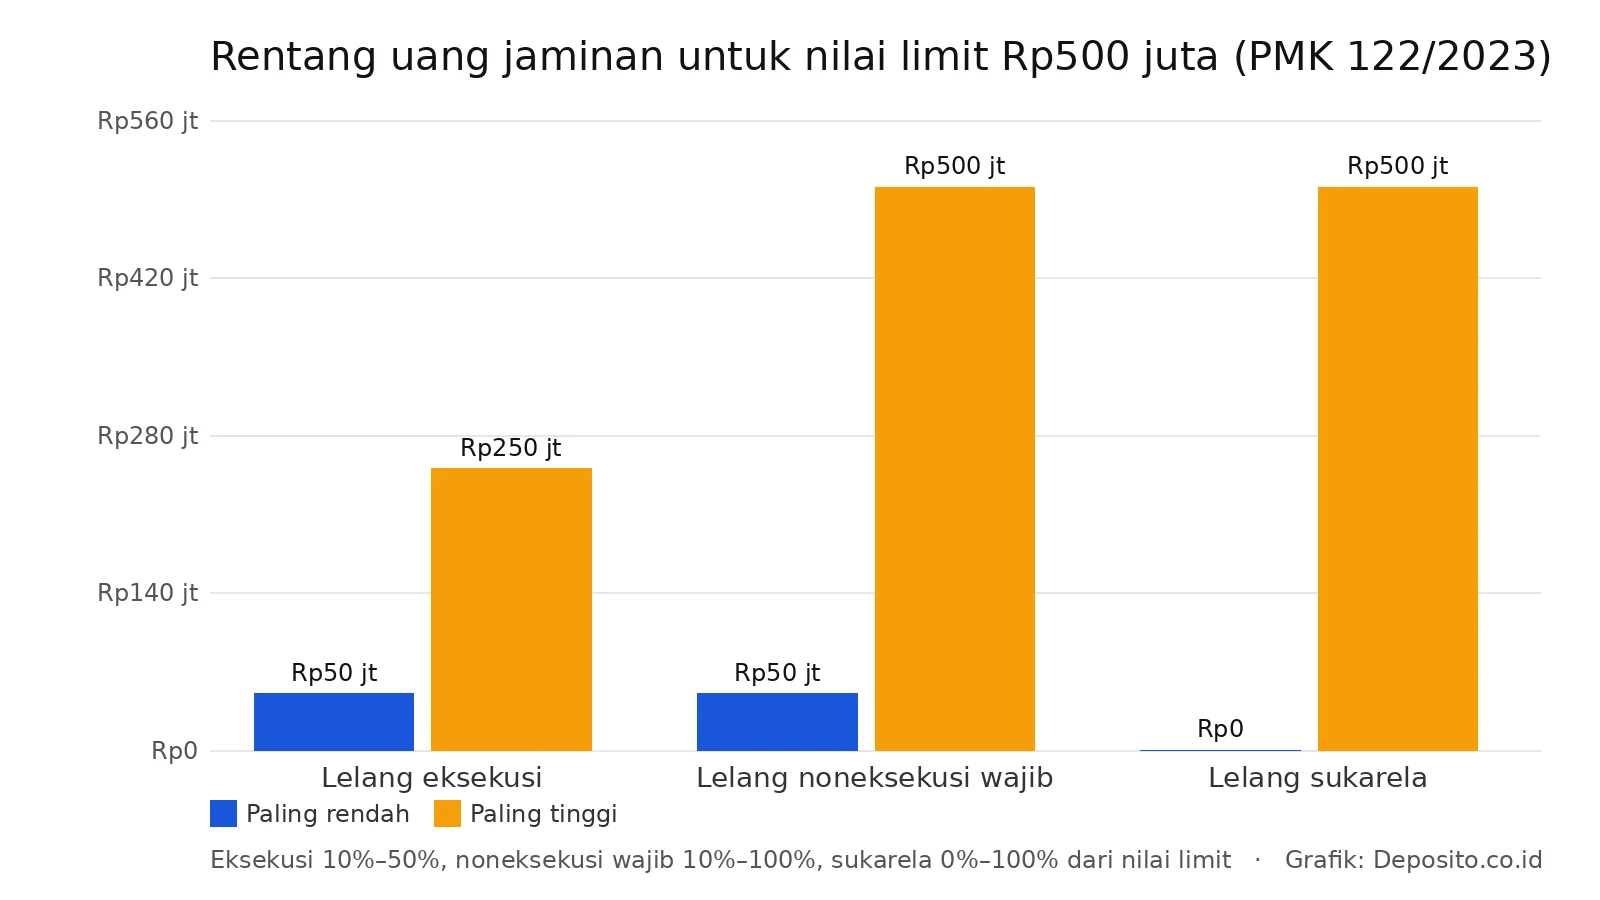
Siapkan juga dana dalam tiga lapis. Lapis pertama adalah uang jaminan, yang untuk lelang eksekusi besarnya 10% sampai 50% dari nilai limit dan harus dibayar dari dana sendiri.
Lapis kedua adalah sisa harga lelang, yang harus lunas 5 hari kerja setelah lelang, baik dari dana tunai maupun KPR yang sudah disetujui. Lapis ketiga adalah biaya tambahan, yaitu bea lelang, BPHTB, dan biaya balik nama.
Bila berencana memakai KPR, urus persetujuannya sebelum menawar. Bagian KPR di bawah menjelaskan alasannya.
Tutorial Membuat Akun Lelang Online
Langkah pertama, buka lelang.go.id di browser atau unduh aplikasi Lelang Indonesia. Pilih menu daftar, lalu pilih jenis akun Perorangan atau Entitas.
Langkah kedua, isi formulir pendaftaran. Untuk akun perorangan, data yang diminta meliputi kewarganegaraan, nomor identitas, nama lengkap sesuai KTP, jenis kelamin, tempat dan tanggal lahir, pekerjaan, nomor ponsel, dan alamat.
Langkah ketiga, unggah foto dokumen identitas, isi email dan kata sandi, lalu centang persetujuan syarat dan ketentuan. Klik tombol kirim.
Langkah keempat, aktifkan akun lewat tautan yang dikirim ke email. Akun juga bisa dihubungkan dengan WhatsApp untuk menerima notifikasi.
Langkah kelima, tunggu verifikasi data oleh petugas. Hasil verifikasi dikirim lewat email, jadi daftarkan akun beberapa hari sebelum jadwal lelang yang diincar.
Langkah keenam, setelah akun terverifikasi, masuk kembali dan tambahkan data NPWP serta rekening bank. Rekening ini yang nanti dipilih sebagai rekening pengembalian uang jaminan.
Peserta boleh diwakili orang lain dengan surat kuasa bermeterai. PMK 122/2023 membatasi satu penerima kuasa hanya untuk satu kuasa pada objek lelang yang sama.
Tutorial Mencari dan Mengecek Rumah Lelang
Gunakan fitur pencarian di lelang.go.id. Filter berdasarkan kategori lot, lokasi, atau KPKNL penyelenggara, lalu buka detail lot rumah yang menarik.
Di halaman detail, catat lima hal: deskripsi objek, nilai limit, besar uang jaminan, batas waktu setor uang jaminan, dan tanggal pelaksanaan lelang. Perhatikan pula syarat khusus dari penjual, karena tiap lot bisa punya ketentuan tambahan.
Bank besar juga memajang aset agunannya di katalog masing-masing, lengkap dengan foto dan lokasi. BRI lewat infolelang.bri.co.id, Mandiri lewat lelang.bankmandiri.co.id, BNI lewat lelangagunan.bni.co.id, dan BTN lewat balelelang.btn.co.id atau aplikasi balé by BTN.
Katalog bank berguna untuk mencari, tetapi proses lelangnya tetap di lelang.go.id. Pastikan nomor lot dan jadwal di katalog bank sama dengan yang tercantum di lelang.go.id.
Setelah itu, cek rumahnya secara langsung. Datangi lokasi, lihat kondisi bangunan, tanyakan ke tetangga atau ketua RT apakah rumah masih dihuni, dan cocokkan alamat dengan data sertifikat di pengumuman lelang.
Setiap lelang tanah wajib dilengkapi surat keterangan pendaftaran tanah dari kantor pertanahan. Dokumen ini membantu memastikan status sertifikat sebelum lelang dimulai.
Tutorial Ikut Lelang dan Menawar
Langkah pertama, klik tombol IKUTI LELANG pada lot yang dipilih. Pilih data KTP, NPWP, dan rekening pengembalian, centang persetujuan syarat dan ketentuan, lalu klik Konfirmasi Mengikuti Lelang.
Langkah kedua, catat nomor virtual account yang diterbitkan sistem untuk setoran uang jaminan. Setor lewat ATM, teller, atau internet banking sesuai nominal yang tertera persis.
Uang jaminan harus sudah efektif diterima paling lambat 1 hari kalender sebelum lelang. Setoran yang nominalnya tidak sesuai pengumuman atau terlambat masuk dinyatakan tidak sah, jadi hindari transfer di hari terakhir.
Langkah ketiga, ajukan penawaran sesuai jadwal. Lelang online memakai dua cara: penawaran tertutup, ketika peserta tidak saling tahu nilai penawaran sampai waktu habis, dan penawaran terbuka, ketika peserta saling melihat penawaran dengan kelipatan yang ditetapkan pejabat lelang.
Penawaran harus mencapai atau melampaui nilai limit. Penawar tertinggi disahkan sebagai pembeli, dan bila ada dua penawaran tertinggi yang sama, yang diterima lebih dulu yang menang.
Tentukan harga maksimal sebelum lelang dimulai dan pastikan koneksi internet stabil. Penawaran yang sudah diajukan bersifat mengikat dan sah.
Bila kalah, uang jaminan dikembalikan seluruhnya tanpa potongan, kecuali biaya transfer antarbank. PMK 122/2023 menetapkan pengembalian paling lambat 3 hari kerja setelah lelang untuk lelang lewat aplikasi yang dilaksanakan KPKNL.
Setelah Menang Lelang
Langkah pertama, lunasi harga lelang dan bea lelang paling lambat 5 hari kerja setelah lelang, lewat virtual account yang sama. Uang jaminan otomatis diperhitungkan sebagai bagian dari pembayaran.
Bila tidak lunas tepat waktu, pejabat lelang membatalkan pengesahan pembeli pada hari kerja berikutnya. Untuk lelang wajib, termasuk lelang eksekusi, seluruh uang jaminan disetor ke kas negara, sehingga pada nilai limit Rp500 juta dengan uang jaminan 20%, Rp100 juta bisa hilang.
Langkah kedua, bayar BPHTB. Dasar pengenaannya adalah harga dalam risalah lelang, dengan tarif paling tinggi 5% setelah dikurangi nilai perolehan tidak kena pajak yang besarnya diatur peraturan daerah, paling sedikit Rp80 juta menurut UU HKPD.
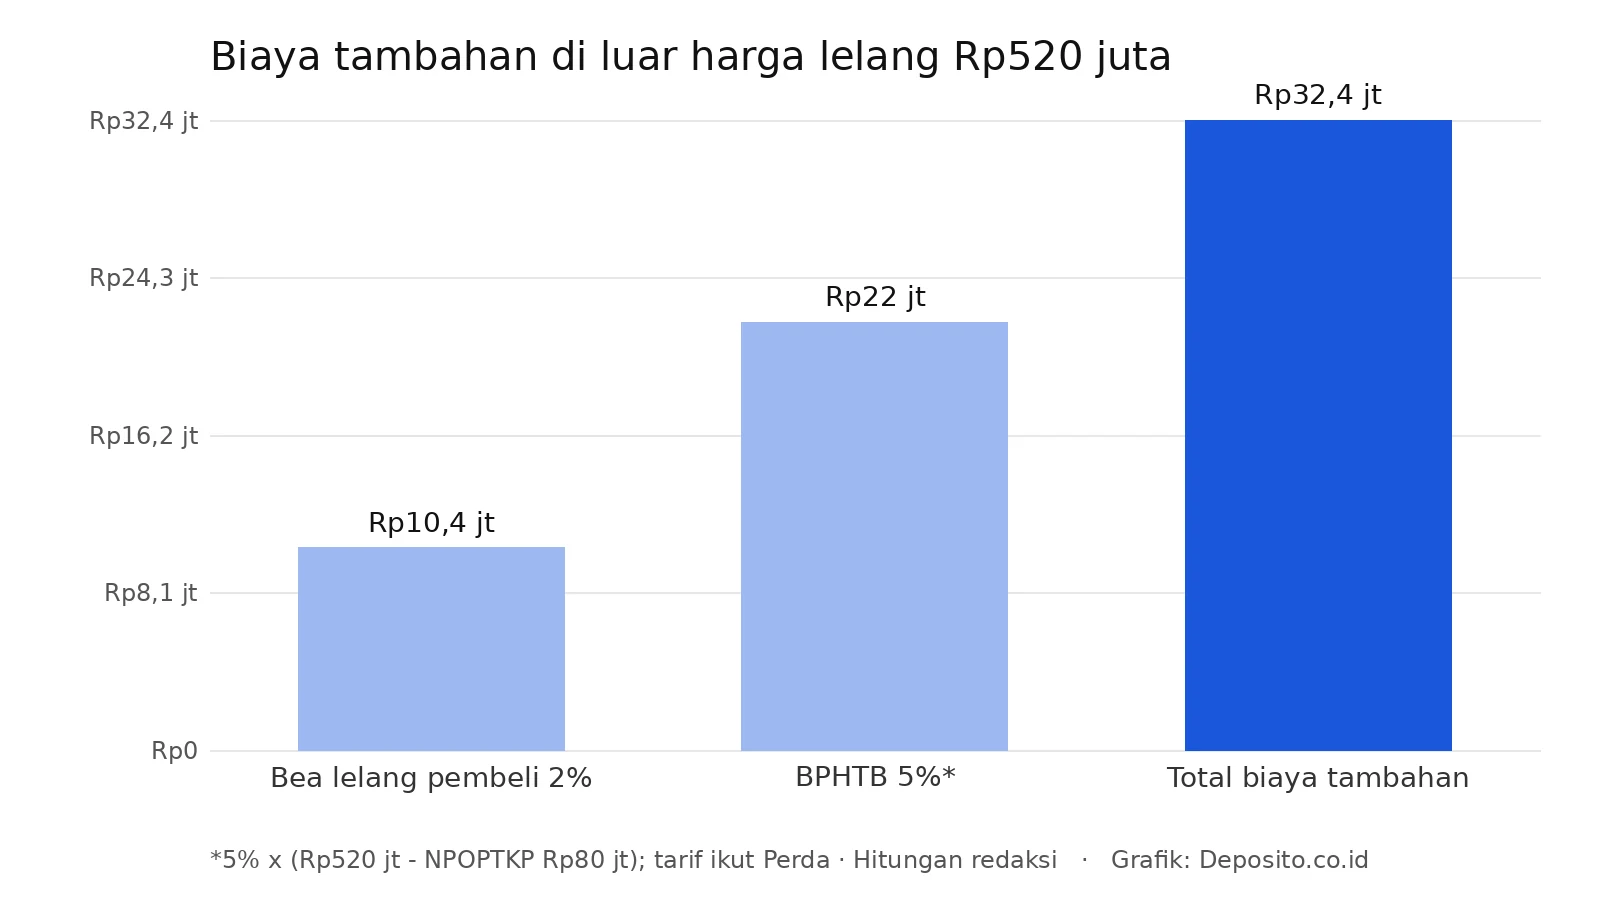
Misalnya rumah dimenangkan di harga Rp520 juta lewat lelang eksekusi. Bea lelang pembeli 2% sebesar Rp10,4 juta sesuai PP 62 Tahun 2020, dan BPHTB 5% dari Rp440 juta sebesar Rp22 juta, sehingga total biaya tambahan sekitar Rp32,4 juta.
Langkah ketiga, ambil Kutipan Risalah Lelang di KPKNL penyelenggara dengan membawa kuitansi pelunasan dan asli bukti setoran BPHTB. Kutipan ini berfungsi sebagai akta jual beli.
Langkah keempat, ajukan balik nama sertifikat ke kantor pertanahan dengan Kutipan Risalah Lelang. Siapkan juga bea meterai dan biaya pendaftaran sesuai ketentuan kantor pertanahan.
Langkah kelima, urus serah terima rumah. Untuk lelang wajib, pengosongan rumah yang masih berpenghuni menjadi tanggung jawab pembeli, dan bila penghuni tidak keluar secara sukarela, pembeli bisa meminta bantuan pengosongan lewat pengadilan.
Jangan mengambil alih rumah sebelum seluruh pembayaran lunas. PMK 122/2023 melarang pembeli menguasai barang sebelum kewajibannya dipenuhi, dan pelanggarannya bisa dituntut pidana.
Beli Rumah Lelang dengan KPR
Rumah lelang bisa dibeli dengan KPR, tetapi alurnya berbeda dari KPR biasa. Karena pelunasan hanya diberi waktu 5 hari kerja, persetujuan kredit harus sudah keluar sebelum lelang.
BRI, misalnya, menyebut pengajuan KPR Solusi untuk rumah lelang sudah harus diputus paling lambat 2 hari sebelum tanggal lelang. Setelah menang, akad KPR dilakukan dan bank membayar harga lelang ke KPKNL sesuai akad.
Ada tiga hal yang perlu diingat. Pertama, uang jaminan tetap dibayar dari dana sendiri, bukan dari KPR.
Kedua, program KPR lelang umumnya ditujukan untuk agunan bank itu sendiri. Mandiri menyebut KPR Lelang sebagai program khusus bagi pemenang lelang hak tanggungan Bank Mandiri, dan BRI KPR Solusi ditujukan untuk properti dari agunan BRI.
Ketiga, bunga promo hanya berlaku selama masa fixed. Setelah itu bunga mengikuti suku bunga floating bank, yang bisa jauh lebih tinggi.
Bank yang saat ini menawarkan pembiayaan untuk rumah lelang:
| Bank | Program dan katalog aset | Bunga awal | Tenor | Catatan |
|---|---|---|---|---|
| Bank Mandiri | KPR Lelang, lelang.bankmandiri.co.id | 2,60% fixed 1 tahun; 3,40% fixed 5 tahun | Minimal 5–15 tahun sesuai skema | Floating setelah fixed 13,00% |
| BRI | BRI KPR Solusi, infolelang.bri.co.id | 3,17% fixed 1 tahun (Gebyar Lelang 1 Okt–30 Nov 2026) | Hingga 25 tahun | KPR diputus paling lambat H-2 lelang |
| BTN | KPR BTN Maju, balelelang.btn.co.id | 5% fixed 5 tahun | Hingga 30 tahun | Uang muka mulai 1% |
| BNI | KPR BNI, lelangagunan.bni.co.id | Tidak dipublikasikan | — | BNI menyebut KPR bisa dipakai membeli aset agunan |
| BSI | Program GREAT BSI, 9 Sep–12 Des 2026 | Tidak dipublikasikan | — | Pembiayaan syariah, tanyakan ke cabang |
Data Mandiri diambil dari halaman Mandiri Lelang, BTN dari siaran pers BTN 25 Mei 2026, dan BNI dari siaran pers BNI. Angka BRI untuk periode Gebyar Lelang berasal dari pemberitaan media, sedangkan halaman promo resmi BRI KPR Solusi terakhir mencantumkan periode 24 Februari–31 Maret 2026.
Pilih bank berdasarkan siapa penjual rumahnya. Bila rumah incaran adalah agunan Mandiri, KPR Lelang Mandiri biasanya jalur paling cepat, begitu juga untuk agunan BRI atau BTN.
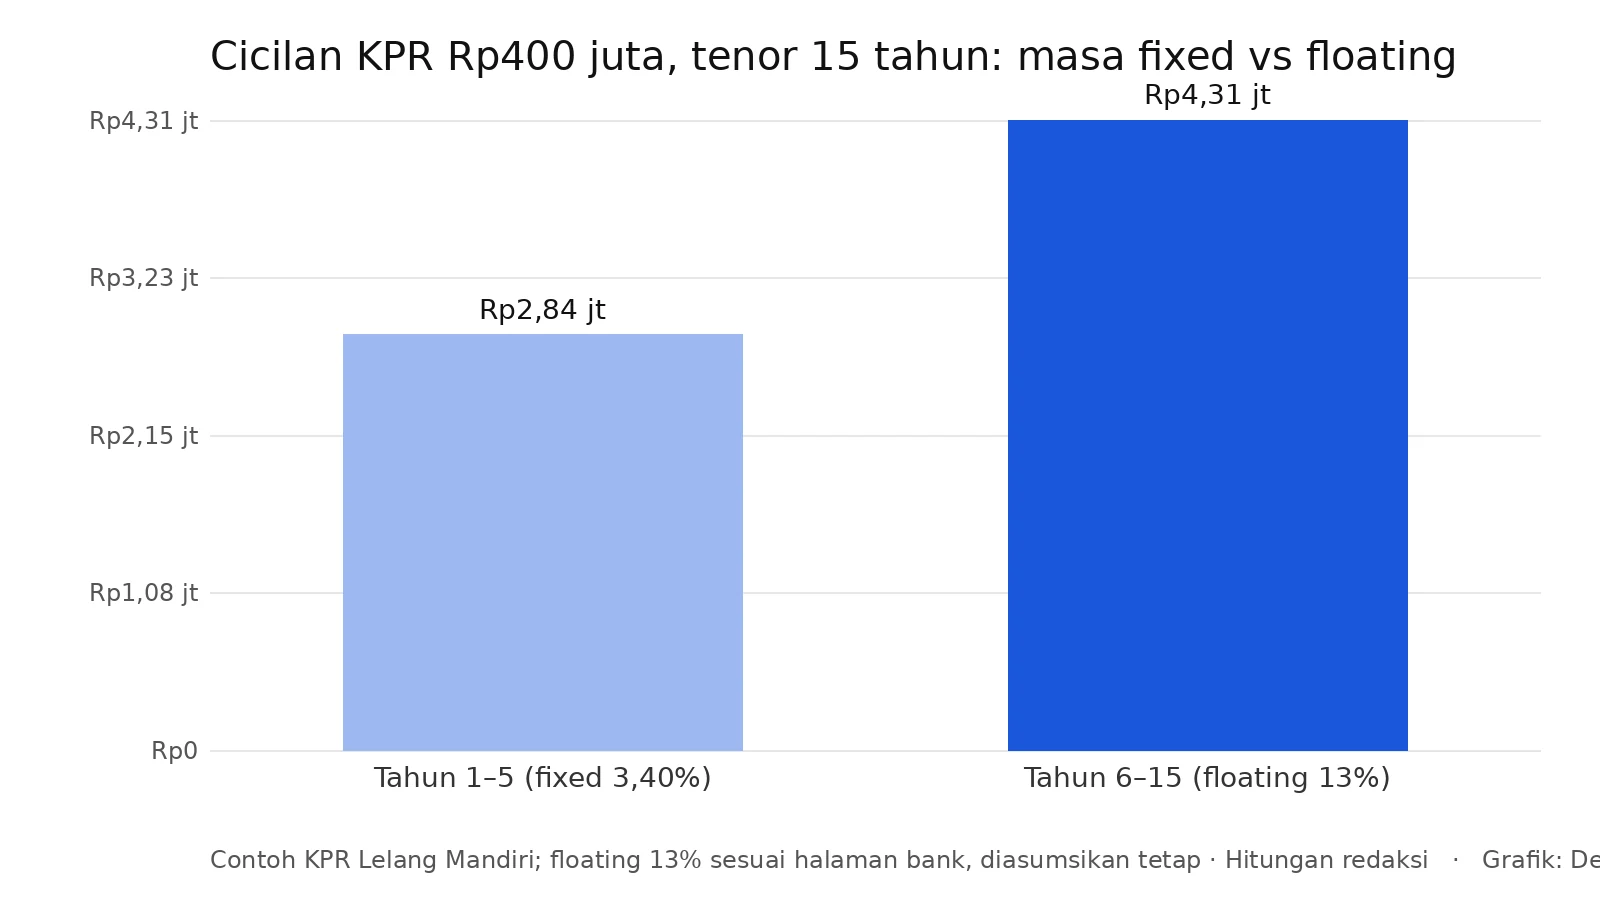
Perhatikan juga cicilan setelah masa fixed berakhir. Dengan contoh KPR Lelang Mandiri Rp400 juta tenor 15 tahun di 3,40% fixed 5 tahun, cicilan awal sekitar Rp2,84 juta per bulan, lalu naik menjadi sekitar Rp4,31 juta per bulan bila bunga floating 13% berlaku untuk 10 tahun sisanya.
Aturan umum KPR seperti uang muka dan syarat penghasilan tetap berlaku. Perbandingan KPR rumah subsidi dan komersial ada di artikel syarat KPR rumah subsidi vs komersil.
Risiko dan Kesalahan yang Sering Terjadi
Pembeli dianggap sudah mengetahui apa yang dibelinya. Bila ada kerusakan, baik yang terlihat maupun tidak, pembeli tidak bisa menolak atau menarik diri setelah pembelian disahkan.
Lelang juga bisa dibatalkan sebelum pelaksanaan karena permintaan penjual atau putusan pengadilan, dan peserta tidak bisa menuntut ganti rugi. Uang jaminan tetap dikembalikan.
Kesalahan yang paling mahal adalah menawar sebelum dana pelunasan siap. Bagi yang membayar tunai, deposito yang jatuh tempo setelah tanggal pelunasan bisa kena penalti bila dicairkan lebih awal, dan bunga berjalannya hilang.
Cara yang lebih aman adalah menaruh dana di deposito tenor 1 bulan yang jatuh tempo beberapa hari sebelum lelang, atau di tabungan. Perbandingan bunganya ada di halaman bunga deposito hari ini, dan bunga dana parkir bisa dihitung dengan kalkulator deposito.
Kesalahan lain adalah terbawa suasana saat penawaran terbuka. Setiap kenaikan penawaran juga menaikkan bea lelang dan BPHTB, jadi patuhi harga maksimal yang sudah ditetapkan.
Tutorial ini membahas lelang rumah lewat KPKNL di lelang.go.id. Lelang lewat balai lelang swasta, penjualan aset bank tanpa lelang, dan proses gugatan setelah lelang punya aturan tambahan yang tidak dibahas di sini, jadi baca pengumuman tiap objek dan tanyakan ke KPKNL penyelenggara atau bank penjual bila ada yang belum jelas.
Referensi Artikel:
- PMK 122 Tahun 2023 tentang Petunjuk Pelaksanaan Lelang
- DJKN — Cara Mendaftar dan Mengikuti Lelang (Juni 2026)
- PP 62 Tahun 2020 tentang Jenis dan Tarif PNBP Kementerian Keuangan
- Bank Mandiri — Mandiri Lelang dan KPR Lelang
- BTN — Siaran Pers Lelang Akbar BTN 2026 dan KPR BTN Maju
- BRI — BRI KPR Solusi untuk Properti Lelang