 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Misalnya kamu pemilik toko bangunan dengan deposito Rp500 juta di sebuah BPR. Bilyetnya sedang diblokir sebagai agunan kredit modal kerja di BPR yang sama, sisa pinjamannya Rp300 juta.
Suatu pagi muncul kabar: izin usaha BPR itu dicabut OJK. Apakah deposito yang sedang “terikat” itu tetap dibayar LPS, dan apakah utangnya ikut hapus?
Jawaban Singkat: Dibayar Setelah Dipotong Utang
Deposito yang memenuhi syarat tetap masuk penjaminan LPS, tetapi tidak dibayar utuh. Pasal 39 Peraturan LPS Nomor 1 Tahun 2023 mewajibkan perjumpaan utang lebih dulu: kewajibanmu ke bank itu diperhitungkan dengan simpananmu, baru sisanya dibayar.
Dalam contoh tadi, bila depositonya layak bayar, Rp300 juta dipakai menutup kredit, lalu sisa Rp200 juta yang dibayarkan LPS. Utangnya tidak hapus, melainkan lunas lewat perjumpaan itu.
Per Oktober 2026, Peraturan LPS 1/2023 tidak memuat pasal yang khusus mengatur simpanan yang dijadikan agunan. Karena itu, deposito yang diblokir sebagai jaminan kredit kami baca sebagai simpanan biasa yang kena aturan perjumpaan utang.
Itu tafsiran redaksi atas teks peraturan, bukan bunyi pasal. Bagian di bawah menjelaskan dasarnya satu per satu.
Apa yang Dihitung LPS Saat Bank Ditutup
LPS menilai simpanan dulu, utang belakangan. Urutannya ada di Peraturan LPS 1/2023 yang berlaku sejak 25 Mei 2023, dengan dasar Pasal 18 UU LPS yang diperbarui lewat UU P2SK (UU 4/2023).
Langkah 1: Nilai Simpanan yang Layak Bayar
Batasnya Rp2 miliar per nasabah per bank (Pasal 29), dihitung dari saldo pokok plus bunga yang sudah jadi hakmu pada tanggal izin dicabut. Deposito yang sudah jatuh tempo tetapi belum dibayar bank tetap ikut dihitung (Pasal 25 dan 26).
Simpanan juga harus lolos syarat 3T LPS: tercatat di bank, bunganya tidak melebihi tingkat bunga penjaminan, dan kamu bukan penyebab bank bermasalah.
Untuk periode 1 Oktober 2026–31 Januari 2027, tingkat bunga penjaminan (TBP) LPS adalah 3,75% untuk rupiah di bank umum dan 6,25% untuk rupiah di BPR. Pembandingnya adalah TBP yang berlaku saat deposito dibuka atau terakhir diperpanjang (Pasal 44), jadi deposito yang dibuka atau diperpanjang dalam periode ini dengan bunga di atas angka itu tidak layak bayar.
Langkah 2: Perjumpaan Utang atau Set Off
Penjelasan Pasal 39 menyebut perjumpaan utang sama dengan set off. Kewajiban yang dihitung termasuk kredit berstatus macet dan yang sudah dihapusbukukan bank (Pasal 39 ayat 2).
Ayat 3 memberi batas penting. Bagian simpanan yang boleh diperjumpakan paling banyak sebesar nilai yang masuk penjaminan dan layak bayar, sehingga sisa di atas Rp2 miliar tidak ikut set off oleh LPS.
Langkah 3: Sisa Dibayar atau Masuk Likuidasi
Sisa simpanan dalam batas penjaminan dibayar LPS. Sisa di atas batas, juga sisa utang yang belum tertutup, diselesaikan lewat proses likuidasi bank (Pasal 39 ayat 4 dan 5).
Untuk saldo di atas batas, LPS menerbitkan surat keterangan atas bagian yang tidak dibayarnya (Pasal 37 ayat 4). Sisa itu baru dibayar dari hasil likuidasi, setelah kewajiban yang didahulukan aturan likuidasi bank.
Deposito yang Diblokir Sebagai Agunan
Saat deposito dijadikan agunan tunai, bank biasanya memblokir bilyetnya selama tenor kredit. Untuk bank umum, Pasal 29 POJK Nomor 40 Tahun 2019 mensyaratkan deposito yang diakui sebagai agunan tunai diblokir paling singkat selama jangka waktu kredit, disertai surat kuasa pencairan untuk bank pemberi kredit.
Aturan yang sama meminta bank umum mencairkan agunan tunai paling lambat 7 hari kerja setelah debitur wanprestasi, misalnya menunggak 90 hari. Jadi pada bank umum yang masih beroperasi, tunggakan kredit beragunan deposito seharusnya sudah ditutup dari agunan lebih dulu, sedangkan BPR seperti contoh di awal tunduk pada aturan kualitas aset tersendiri.
Blokir Deposito dan Perjanjian Kredit
Menurut pembacaan kami, blokir tidak mengubah status deposito. Saldonya tetap tercatat atas namamu, jadi tetap dinilai dengan syarat 3T.
Halaman resmi LPS soal premi bank juga tidak mengecualikan simpanan yang dijaminkan untuk kredit (back to back) dari total simpanan. Konteksnya memang perhitungan premi, bukan klaim, tetapi itu petunjuk bahwa simpanan semacam ini tetap dihitung sebagai simpanan.
Yang berubah adalah urutan pembayarannya. Menurut Pasal 39, karena kredit dan deposito ada di bank yang sama, perjumpaan utang terjadi di tahap klaim LPS, tanpa menunggu bank mencairkan agunan.
Kredit Macet Saja Tidak Membuat Simpanan Tidak Layak Bayar
Mungkin kamu pernah membaca di situs LPS bahwa nasabah dengan kredit macet tidak layak bayar. Saat kami cek 8 Oktober 2026, halaman itu masih memuat rumusan lama.
Peraturan LPS 1/2023 tidak lagi mencantumkan kredit macet sebagai kriteria tidak layak bayar; kredit macet justru disebut sebagai kewajiban yang diperjumpakan (Pasal 39 ayat 2). Adapun “penyebab bank tidak sehat” kini berarti perbuatan melanggar hukum yang merugikan atau membahayakan bank (Pasal 46).
Contoh Hitung Set Off Deposito Agunan
Hitungan di bawah adalah ilustrasi redaksi berdasarkan Pasal 39, dengan asumsi bunga deposito tidak melebihi TBP dan semua rekening tercatat. Kami tidak menemukan contoh hitung resmi LPS untuk kasus agunan.
Rumusnya sederhana: dibayar LPS = simpanan layak bayar (maksimal Rp2 miliar) − kewajiban ke bank yang sama, dengan hasil terendah Rp0.
| Skenario (ilustrasi) | Simpanan di bank | Kredit di bank yang sama | Diperjumpakan | Dibayar LPS | Lewat likuidasi |
|---|---|---|---|---|---|
| A: Simpanan lebih besar | Rp500 juta | Rp300 juta | Rp300 juta | Rp200 juta | – |
| B: Utang lebih besar | Rp200 juta | Rp300 juta | Rp200 juta | Rp0 | Sisa utang Rp100 juta tetap ditagih |
| C: Simpanan di atas batas | Rp2,5 miliar | Rp300 juta | Rp300 juta | Rp1,7 miliar | Simpanan Rp500 juta |
Skenario C perlu dicermati. Set off dilakukan di dalam porsi Rp2 miliar yang masuk penjaminan, jadi LPS membayar Rp2 miliar dikurangi Rp300 juta, sedangkan kelebihan Rp500 juta menunggu hasil likuidasi.
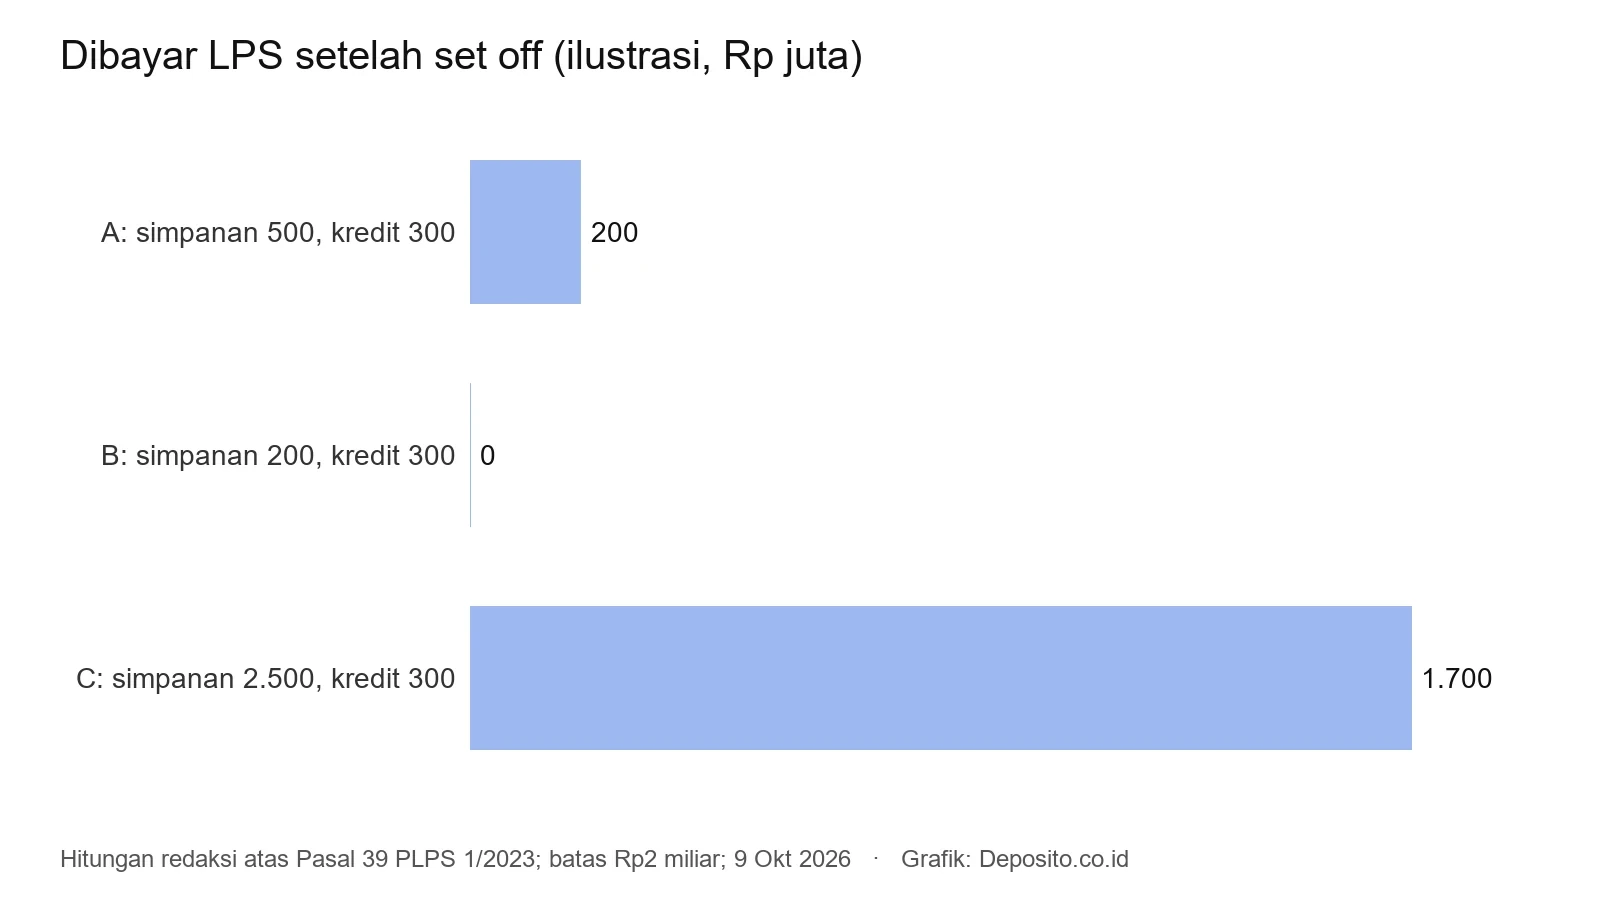
Skenario B paling sering bikin kaget. Uangmu habis untuk menutup utang, dan sisa Rp100 juta tetap harus dibayar ke tim likuidasi.
Ada satu kasus lagi menurut tafsiran kami atas ayat 3. Bila bunga depositomu di atas TBP, simpanan itu tidak layak bayar sehingga tidak ada porsi yang diperjumpakan LPS.
Dalam kasus itu, deposito dan kreditnya sama-sama diselesaikan di proses likuidasi. Tim likuidasi berwenang memperjumpakan kredit dengan simpanan yang tidak layak bayar (Pasal 10 huruf i Peraturan LPS 1/2022 sebagaimana diubah Peraturan LPS 1/2025), dan jumlah sisa yang kembali belum bisa diperkirakan.
Kredit Bank Lain dan Bilyet Pihak Ketiga
Pasal 39 hanya bicara kewajiban nasabah kepada bank yang ditutup. Cicilan KPR di bank lain tidak diperjumpakan dengan depositomu di BPR yang tutup, jadi klaimnya dihitung terpisah.
Kasus bilyet pihak ketiga lebih abu-abu, misalnya deposito orang tua yang dijadikan agunan kredit usaha anak. Peraturan LPS 1/2023 tidak mengatur ini secara tegas, sehingga isi perjanjian gadai dan surat kuasa pencairan ikut menentukan.
Untuk kasus seperti ini, kami tidak mau menebak. Tanyakan langsung ke LPS atau tim likuidasi dengan membawa perjanjian kreditnya.
Langkah yang Perlu Dilakukan Debitur
Tenggat dalam aturan LPS dihitung dalam hari kerja dan tahun, tetapi dokumennya sebaiknya rapi sejak hari pertama. Alur pengajuan klaim secara umum sudah kami bahas di prosedur klaim LPS saat bank tutup.
- Kumpulkan bilyet deposito, perjanjian kredit, surat blokir atau gadai, dan bukti angsuran terakhir.
- Pantau pengumuman status layak bayar di situs LPS. Penetapannya paling lambat 90 hari kerja sejak izin dicabut.
- Minta rincian saldo kredit yang diperjumpakan, lalu cocokkan dengan jadwal angsuranmu sendiri.
- Bila keberatan atas status tidak layak bayar, ajukan paling lama 180 hari kalender sejak pengumuman.
- Ikuti arahan tim likuidasi untuk sisa utang. Batas mengajukan klaim simpanan ke LPS adalah 5 tahun sejak izin usaha bank dicabut (Pasal 36).
Satu catatan: status layak bayar bisa diturunkan bila LPS menemukan bukti baru, dan dana yang sudah dibayar wajib dikembalikan (Pasal 47). Simpan semua bukti setoran deposito sampai urusannya benar-benar selesai.
Sebelum membuka deposito baru yang akan diagunkan, cek dulu bunganya terhadap TBP. Daftar produk lain yang masuk cakupan ada di panduan simpanan yang masuk penjaminan LPS.
Kesimpulan
Deposito yang diagunkan tetap diperhitungkan LPS selama memenuhi syarat 3T, tetapi lebih dulu dipakai menutup utangmu di bank yang sama. Hari ini, buka bilyetmu dan bandingkan bunganya dengan TBP saat deposito itu dibuka atau terakhir diperpanjang.
Referensi Artikel:
- BPK — Peraturan LPS Nomor 1 Tahun 2023 tentang Program Penjaminan Simpanan
- BPK — UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan
- OJK — POJK 40/POJK.03/2019 tentang Penilaian Kualitas Aset Bank Umum
- LPS — Siaran Pers Tingkat Bunga Penjaminan Periode Oktober 2026–Januari 2027
- Peraturan.go.id — Peraturan LPS Nomor 1 Tahun 2025 tentang Perubahan atas Peraturan LPS Nomor 1 Tahun 2022 tentang Likuidasi Bank
- LPS — Bank Peserta Penjaminan, dicek 9 Oktober 2026