 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Bayangkan uang pangkal sekolah Rp60 juta yang baru dibayar tiga tahun lagi: cukupkah bila uangnya ditaruh di deposito mulai sekarang?
Jawabannya bergantung pada dua hal yang jarang dihitung bersamaan, yaitu bunga bersih setelah pajak dan kenaikan biaya sekolah. Deposito untuk dana pendidikan anak juga hanya efektif bila tanggal jatuh temponya mengikuti kalender tagihan, bukan sekadar tenor dengan bunga tertinggi.
Panduan ini memetakan tenor ke jadwal tagihan, menghitung simulasi Rp60 juta, lalu mengujinya terhadap data inflasi pendidikan BPS. Semua hitungan memakai bunga bersih setelah PPh final 20% sesuai PP 131/2000.
Kapan Tagihan Sekolah Datang dan Berapa yang Perlu Disiapkan
Langkah pertama bukan memilih bank, melainkan menulis daftar tagihan setahun beserta bulannya. Tahun ajaran di Indonesia dimulai sekitar Juli, dan semester genap umumnya dimulai Januari.
Sekolah swasta biasanya menagih uang pangkal jauh sebelum anak masuk, sering beberapa bulan sebelum tahun ajaran dimulai. Tagihan inilah yang paling sering membuat orang tua kaget.
Pisahkan tagihan menjadi tiga jenis karena perlakuannya berbeda:
- Tagihan besar sekali bayar, seperti uang pangkal atau uang gedung. Ini kandidat deposito tenor panjang.
- Tagihan rutin berjadwal, seperti SPP semesteran. Cocok untuk deposito tenor 3–6 bulan yang jatuh tempo menjelang semester.
- Tagihan bulanan dan mendadak, seperti SPP bulanan, iuran kegiatan, atau karyawisata. Simpan di tabungan karena deposito tidak luwes untuk penarikan kecil.
Angka nominalnya ambil dari rincian biaya resmi sekolah tujuan tahun ini. Brosur penerimaan murid baru atau surat edaran sekolah lebih bisa dipegang daripada perkiraan dari grup orang tua.
Memetakan Tenor ke Tanggal Tagihan
Patokan praktisnya: pilih tenor terpanjang yang jatuh tempo 1–4 minggu sebelum tagihan. Jeda itu memberi waktu bila tanggal jatuh tempo bertepatan dengan hari libur atau dana perlu dipindah ke rekening lain.
Mencairkan sebelum jatuh tempo mahal. Di BCA, misalnya, bunga berjalan tidak dibayar bila deposito dicairkan sebelum waktunya, dan bank lain punya ketentuan sendiri seperti dirangkum di artikel penalti mencairkan deposito lebih awal.
Karena itu, tenor yang meleset dari tanggal tagihan lebih merugikan daripada selisih bunga antartenor. Bila tidak ada tenor standar yang pas, tunda penempatan beberapa minggu atau sambung dua tenor, misalnya 3 bulan lalu 6 bulan.
Perpanjangan otomatis biasanya memakai tenor yang sama. Jadi, penggantian tenor perlu instruksi ke bank sebelum jatuh tempo.
Contoh Jadwal 4 Deposito untuk SPP Semester
Contoh berikut memakai tarif Deposito Berjangka BCA yang berlaku efektif 1 April 2026: 3 bulan 2,75%, 6 dan 12 bulan 3,00% per tahun (dicek 14 Oktober 2026). Nominal tagihan adalah contoh yang disesuaikan dengan minimal penempatan BCA Rp8.000.000.
Bunga bersih dihitung dengan rumus pendekatan pokok × bunga × bulan/12 × 80%.
| Deposito | Nominal | Ditempatkan | Tenor | Jatuh tempo | Untuk tagihan | Bunga bersih (simulasi) |
|---|---|---|---|---|---|---|
| A | Rp8.000.000 | 15 Okt 2026 | 3 bulan | 15 Jan 2027 | SPP semester genap, akhir Januari | Rp44.000 |
| B | Rp8.000.000 | 15 Nov 2026 | 6 bulan | 15 Mei 2027 | Daftar ulang, seragam, dan buku, Juni | Rp96.000 |
| C | Rp8.000.000 | 15 Okt 2026 | 3 bulan, lalu 6 bulan | 15 Jul 2027 | SPP semester ganjil, akhir Juli | Rp140.528 |
| D | Rp10.000.000 | 15 Okt 2026 | 12 bulan | 15 Okt 2027 | Cadangan kegiatan dan kenaikan biaya | Rp240.000 |
Total bunga bersih dalam simulasi ini Rp520.528 dari pokok Rp34.000.000. Deposito C menambahkan bunga periode pertama ke pokok, sehingga periode keduanya dihitung dari Rp8.044.000.
Tarif saat penempatan ulang bisa berbeda dari tarif hari ini, jadi angka C hanya ilustrasi. Tagihan yang lebih kecil dari setoran minimum sebaiknya digabung dengan tagihan berdekatan menjadi satu deposito.
Setoran minimum berbeda antarbank dan antarproduk. Cek angka resmi di bank pilihanmu sebelum menyusun jadwal.
Simulasi Rp60 Juta untuk Uang Masuk 3 Tahun Lagi
Misalkan uang pangkal sekolah incaran hari ini Rp60 juta dan anak baru masuk tiga tahun lagi. Kamu menempatkan Rp60 juta di deposito 12 bulan berbunga 3,00% (tarif BCA di atas), diperpanjang dengan bunga ditambahkan ke pokok.
Setelah PPh 20%, pertumbuhan bersih dalam simulasi ini 2,40% per tahun. Dengan asumsi tarif tidak berubah selama tiga tahun, saldo simulasinya sekitar Rp64,42 juta, sebuah ilustrasi dan bukan janji hasil.
Bila uang yang sama disimpan di tabungan berbunga 0,03% per tahun, seperti tarif Tahapan Xpresi BCA untuk saldo Rp1 juta ke atas, saldonya hanya sekitar Rp60,04 juta. Deposito berbunga 2,50%, setara tarif 12 bulan BNI untuk penempatan mulai 5 November 2025, menghasilkan sekitar Rp63,67 juta.
Pajak tetap dipotong dalam skenario ini. PP 131/2000 membebaskan potongan bila jumlah deposito dan tabungan paling banyak Rp7.500.000 dan tidak dipecah-pecah, sedangkan contoh Rp60 juta ini jelas melewatinya. Simpanan yang lebih kecil pun ikut dipotong bila total saldo di bank melewati ambang tersebut.
Untuk mencoba nominal dan tenor lain, pakai kalkulator deposito.
Bunga Bersih vs Kenaikan Biaya Sekolah
Rp64,42 juta belum tentu cukup, karena uang pangkalnya juga naik. Berita Resmi Statistik BPS 1 Oktober 2026 mencatat inflasi kelompok pendidikan September 2026 sebesar 1,43% year-on-year, sedangkan inflasi umumnya 3,28%.
Angka BPS adalah rata-rata nasional seluruh jenjang. Di dalamnya, subkelompok pendidikan menengah naik 0,50% dan subkelompok pendidikan lainnya 3,26%.
Kenaikan uang pangkal di satu sekolah swasta bisa jauh berbeda dari rata-rata itu. Karena itu, simulasi di bawah memakai tiga skenario.
| Skenario kenaikan biaya per tahun | Uang pangkal 3 tahun lagi | Saldo deposito (simulasi neto 2,40%) | Selisih | Setoran awal yang dibutuhkan |
|---|---|---|---|---|
| 1,43% (inflasi pendidikan BPS, Sep 2026) | Rp62,61 juta | Rp64,42 juta | Lebih Rp1,81 juta | Rp58,31 juta |
| 5% (asumsi) | Rp69,46 juta | Rp64,42 juta | Kurang Rp5,03 juta | Rp64,69 juta |
| 10% (asumsi) | Rp79,86 juta | Rp64,42 juta | Kurang Rp15,44 juta | Rp74,38 juta |
Grafik di bawah menunjukkan jarak itu melebar setiap tahun. Pada skenario rata-rata BPS, deposito masih unggul tipis; pada skenario 5% ke atas, deposito tertinggal sejak tahun pertama.
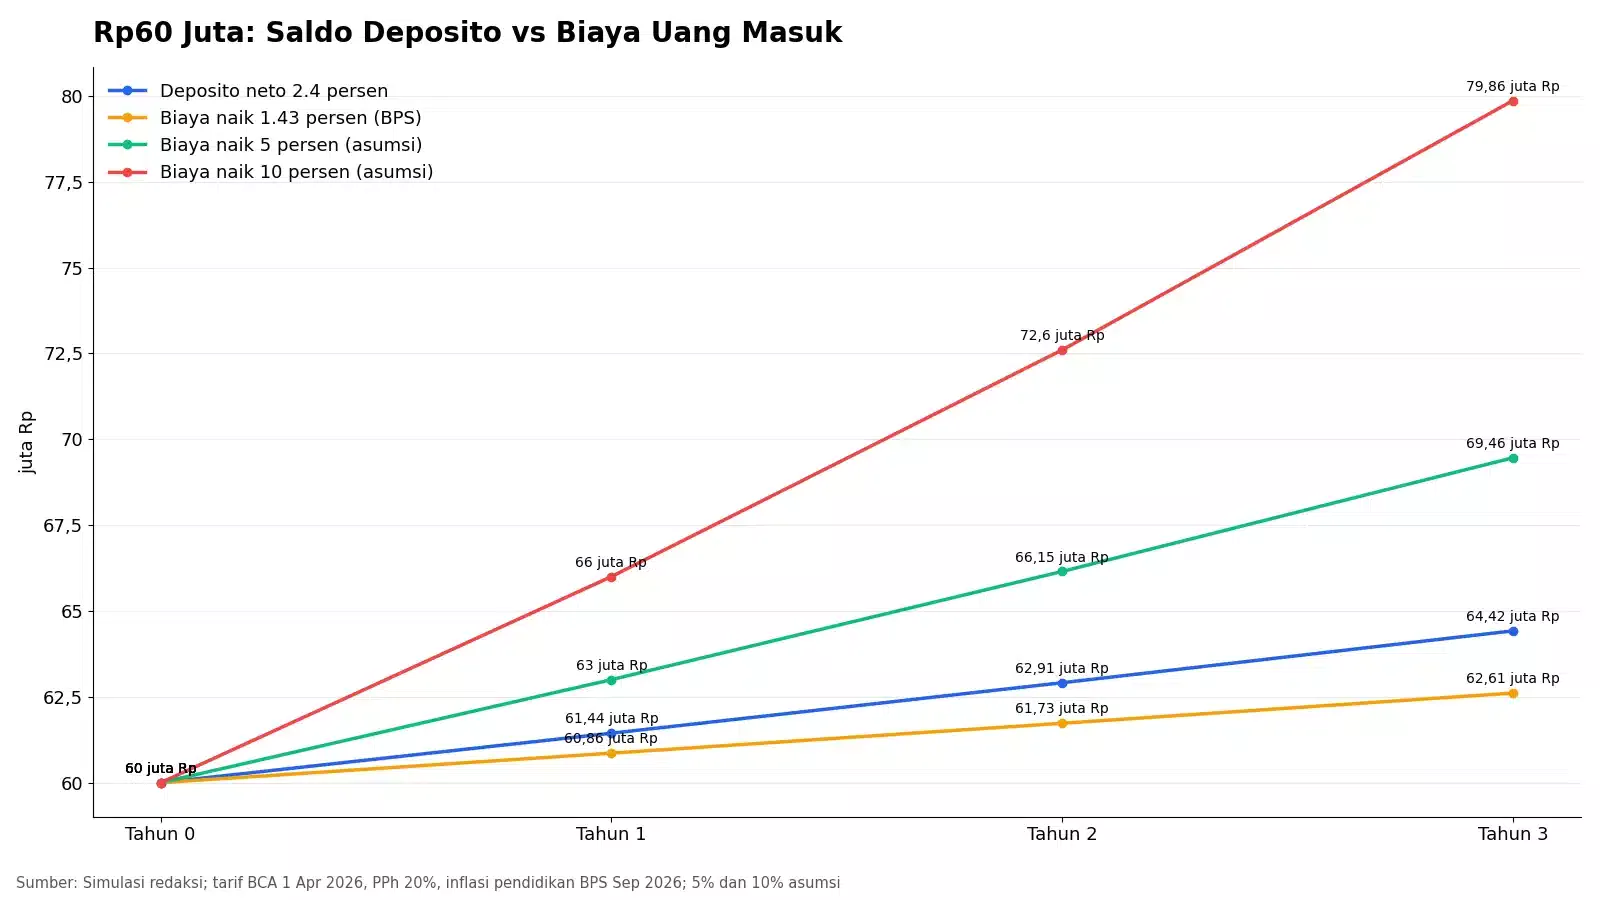
Dalam simulasi ini, menambah setoran lebih menentukan daripada mengejar bunga yang jauh lebih tinggi. Kekurangan Rp5,03 juta pada skenario 5% setara tambahan sekitar Rp140.000 per bulan selama 36 bulan, dihitung tanpa bunga.
Pada skenario 10%, angkanya naik menjadi sekitar Rp429.000 per bulan (simulasi yang sama). Ingat juga bahwa bunga deposito di atas tingkat bunga penjaminan LPS, yang untuk bank umum rupiah sebesar 3,75% per 1 Oktober 2026 sampai 31 Januari 2027, membuat simpanan keluar dari penjaminan.
Atas Nama Siapa Deposito Dibuat
Untuk dana sekolah, deposito atas nama orang tua biasanya paling praktis karena pencairan dan pemindahan dana bisa dilakukan sendiri. Deposito atas nama anak memisahkan dana secara tegas, tetapi syarat dokumennya berbeda di tiap bank.
Perbandingan syarat, wali, dan pilihan tabungan anak sudah dibahas lengkap di artikel deposito atas nama anak. Apa pun pilihannya, batas penjaminan LPS sebesar Rp2 miliar berlaku per nasabah per bank, dengan syarat bunganya tidak melebihi tingkat bunga penjaminan.
Kapan Deposito Saja Tidak Cukup
Deposito unggul untuk menjaga nominal dan tanggal cair. Kelemahannya muncul ketika jangka waktunya panjang dan kenaikan biaya sekolah lebih cepat dari bunga bersih.
Tiga tanda deposito perlu dibantu cara lain:
- Kenaikan biaya sekolah tujuan di atas bunga bersih. Dalam simulasi di atas, bunga bersihnya 2,40% per tahun; pada skenario asumsi 5%, kekurangannya sudah sekitar Rp5 juta dalam tiga tahun. Pada skenario itu, tambahan setoran rutin diperlukan untuk menutup selisih.
- Horizon lebih dari 5 tahun, misalnya dana kuliah untuk anak yang baru masuk SD. Selisih kecil per tahun menumpuk menjadi besar, sehingga instrumen lain berjangka panjang bisa dipertimbangkan bersama deposito, dengan memahami risikonya. Instrumen di luar simpanan bank umumnya tidak masuk penjaminan LPS.
- Dana masih dipakai untuk kebutuhan lain. Bila uang sekolah juga menjadi dana darurat keluarga, risiko cair sebelum jatuh tempo tinggi dan bunga berjalan bisa hilang.
Untuk tagihan satu sampai tiga tahun ke depan, deposito untuk dana pendidikan anak bisa menjadi salah satu pilihan. Kuncinya ada di tanggal jatuh tempo dan setoran yang dihitung dari biaya sekolah tahun masuk, bukan biaya hari ini.
Mulailah dari satu daftar tagihan bertanggal. Setelah itu, memilih tenor jauh lebih mudah karena tinggal dicocokkan dengan kalender dan setoran minimum produk.
Referensi Artikel:
- BPS — Berita Resmi Statistik No. 94/10/Th. XXIX, Perkembangan Indeks Harga Konsumen September 2026 (1 Oktober 2026)
- BCA — Deposito Berjangka, suku bunga efektif 1 April 2026 dan minimal penempatan, dicek 14 Oktober 2026
- BCA — Tahapan Xpresi, suku bunga tabungan
- BNI — Penyesuaian Suku Bunga Deposito IDR
- LPS — PENG-7/DSPB/2026 Penetapan Tingkat Bunga Penjaminan Bank Umum
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan