 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Angpau Lebaran, hadiah ulang tahun dari kakek, atau sisihan rutin untuk biaya sekolah: kamu mungkin ingin uang itu tercatat sebagai milik anak. Dari situ muncul pertanyaan, apakah deposito atas nama anak bisa dibuka, dan dokumen apa yang harus dibawa.
Jawaban singkatnya: secara hukum anak diwakili orang tua, tetapi halaman deposito bank besar yang kami periksa pada 11 Oktober 2026 belum mencantumkan kategori nasabah anak. Panduan ini memisahkan apa yang tertulis resmi dari apa yang masih harus kamu tanyakan langsung ke bank.
Bisakah Deposito Dibuka Atas Nama Anak?
Dasar hukumnya ada di UU 1/1974 tentang Perkawinan (diubah UU 16/2019). Pasal 47 menyebut anak yang belum berumur 18 tahun dan belum pernah kawin berada di bawah kekuasaan orang tua, dan orang tua mewakili anak dalam segala perbuatan hukum.
Membuka rekening termasuk perbuatan hukum itu, sehingga orang tua bertindak atas nama anak.
Praktik bank lebih sempit. Halaman Deposito Berjangka BCA hanya memuat daftar dokumen untuk nasabah perorangan dewasa dan badan usaha. RIPLAY BNI Deposito juga hanya meminta KTP-el untuk WNI, tanpa ketentuan nasabah anak.
Sebaliknya, aturan anak tertulis rinci di produk tabungan anak. Jadi, ketentuan deposito anak berbeda per bank dan biasanya diputuskan di kantor cabang.
Kalau bank menolak, jalur yang hampir selalu terbuka adalah tabungan anak dulu, lalu deposito setelah anak berusia 17 tahun.
Dokumen yang Umumnya Diminta Bank
Karena halaman deposito tidak merinci syarat anak, patokan terdekat adalah syarat tabungan anak di bank yang sama. Tabel berikut merangkum apa yang tertulis di situs resmi tiap bank per 11 Oktober 2026.
| Bank | Halaman deposito | Tabungan anak resmi | Dokumen tabungan anak |
|---|---|---|---|
| BCA | Hanya perorangan dewasa dan badan | Tahapan Xpresi: di bawah 12 tahun diwakili orang tua/wali; 12–17 tahun membuka sendiri | KTP-el orang tua + akta lahir, KK, atau KIA anak; usia 12–17 tahun ditambah surat pernyataan |
| BNI | KTP-el, minimal Rp5.000.000, pencairan di cabang | Taplus Anak: usia 0–17 tahun, otomatis menjadi Taplus Muda di usia 17 | KK + KTP-el orang tua + formulir persetujuan orang tua |
| BRI | Halaman produk tidak terbaca saat diperiksa | Junio: bundling usia 0 sampai di bawah 12 tahun | KTP orang tua + KK atau akta lahir; orang tua wajib punya BritAma/Simpedes |
Dokumen Anak
Bukti identitas anak hampir selalu berupa akta kelahiran, Kartu Keluarga, atau Kartu Identitas Anak. Di halaman Tahapan Xpresi BCA, cukup salah satu dari ketiganya untuk anak di bawah 12 tahun.
Menurut halaman resmi Taplus Anak, BNI meminta KK asli beserta fotokopinya.
Siapkan asli dan fotokopi sekaligus. Nama anak di akta dan KK harus sama persis, karena nama itulah yang tercetak di bilyet atau buku tabungan.
Dokumen Orang Tua atau Wali
Orang tua membawa KTP-el asli, sedangkan NPWP orang tua di BCA bersifat opsional.
Bila yang mewakili adalah wali, BCA meminta surat penetapan pengangkatan wali dari Pengadilan Negeri, bukan sekadar surat keterangan keluarga.
Beberapa bank juga mensyaratkan rekening orang tua di bank yang sama. Menurut RIPLAY BRI Junio, versi bundling meminta orang tua punya BritAma atau Simpedes. Deposito tanpa bilyet BCA butuh rekening sumber BCA, jadi tanyakan apakah rekening sumber itu boleh atas nama orang tua.
Siapa yang Menandatangani dan Mencairkan Dana
Selama anak belum dewasa, orang tua atau wali menandatangani formulir dan transaksi atas nama anak. BNI menulisnya eksplisit: orang tua mengisi formulir persetujuan pembukaan rekening dan pelaksanaan transaksi Taplus Anak.
Uangnya tetap milik anak. UU 1/1974 Pasal 51 mewajibkan wali mengurus harta anak sebaik-baiknya, dan Pasal 48 melarang orang tua menggadaikan barang tetap milik anak kecuali demi kepentingan anak itu sendiri.
Batas usia menurut bank bisa lebih rendah dari 18 tahun. BCA memperlakukan nasabah 17 tahun ke atas sebagai dewasa, dan BNI mengonversi Taplus Anak menjadi Taplus Muda di usia 17.
Setelah usia itu, tanyakan ke bank apakah anak sudah boleh menandatangani pencairan deposito sendiri.
Satu hal teknis: pencairan deposito BNI dilakukan di kantor cabang menurut RIPLAY-nya. Artinya, orang tua dan anak sebaiknya datang bersama membawa dokumen yang sama seperti saat pembukaan.
Perlindungan LPS dan Pajak Bunga Deposito Anak
Rekening atas nama anak dihitung sebagai simpanan anak itu sendiri. LPS menanggung paling banyak Rp2 miliar per nasabah per bank, dengan syarat tercatat di bank, bunga tidak melebihi tingkat bunga penjaminan, dan tidak merugikan bank. Rincian syarat ini ada di artikel simpanan yang ditanggung LPS.
Rapat Dewan Komisioner LPS 28 September 2026 menetapkan tingkat bunga penjaminan bank umum rupiah 3,75% untuk periode 1 Oktober 2026 sampai 31 Januari 2027. Deposito anak berbunga di atas angka itu tidak masuk penjaminan.
Ada pula rekening atas nama orang tua yang dinyatakan tertulis untuk kepentingan anak (beneficiary account). PLPS 1/2023 Pasal 28 ayat (3) menghitungnya sebagai saldo pihak penerima manfaat. Contoh di FAQ resmi LPS membayar tabungan beneficiary Rp80 juta milik “Dona” terpisah dari saldo pemilik lain.
Rekening bersama orang tua dan anak mengikuti hitungan yang berbeda, seperti dijelaskan di artikel deposito rekening gabungan. Perlu dicatat, Tahapan Xpresi BCA tidak bisa dibuka sebagai rekening gabungan.
Soal pajak, menurut PP 131/2000 Pasal 2, bank memotong PPh final 20% dari bunga bruto.
Menurut Pasal 3 PP yang sama, pemotongan tidak berlaku bila total deposito dan tabungan tidak melebihi Rp7.500.000, dan bukan jumlah yang dipecah-pecah.
Memecah dana keluarga ke beberapa nama anak demi menghindari pajak justru bertentangan dengan frasa itu.
Untuk pelaporan, Lampiran PER-11/PJ/2025 menyatakan harta dan penghasilan final anak yang belum dewasa dilaporkan di SPT Tahunan kepala keluarga. Jadi deposito anak tetap masuk daftar harta di SPT ayah atau ibu yang menjadi kepala keluarga.
Atas Nama Anak atau Orang Tua: Mana Lebih Praktis
Atas nama anak unggul dari sisi kepemilikan. Dana tercatat jelas milik anak, ada batas penjaminan tersendiri, dan tidak bercampur dengan uang belanja rumah tangga.
Kekurangannya ada di urusan administrasi. Bank yang menerima biasanya meminta proses di cabang.
Setiap pencairan sebelum anak 17 tahun butuh tanda tangan orang tua atau wali. Bila wali berganti, penetapan pengadilan mungkin diperlukan lagi.
Atas nama orang tua jauh lebih luwes: bisa dibuka lewat aplikasi seperti di panduan membuka deposito online, dan pencairannya cukup ditandatangani orang tua sendiri (pencairan sebelum jatuh tempo tetap bisa kena penalti).
Risikonya, dana anak tergabung dengan simpanan orang tua dalam hitungan batas Rp2 miliar per bank. Menurut kami, untuk dana pendidikan di bawah Rp2 miliar, deposito atas nama orang tua dengan catatan tujuan yang rapi sudah cukup.
Pilihan Lain untuk Dana Pendidikan Anak
Tabungan anak resmi adalah titik mulai yang paling mudah. Menurut halaman resmi BNI, Taplus Anak bebas biaya pengelolaan dan mengirim notifikasi transaksi ke ponsel orang tua.
Tahapan Xpresi BCA mensyaratkan setoran awal Rp50.000 dengan biaya administrasi Rp10.000 per bulan.
Untuk setoran rutin, menurut RIPLAY BRI Junio ada fitur Junio Rencana: autodebet minimal Rp100.000 per bulan dengan jangka 1–20 tahun. Polanya mirip menabung bertahap menuju target biaya masuk sekolah.
Ada juga Simpanan Pelajar (SimPel) gagasan OJK yang diluncurkan 14 Juni 2015 untuk pelajar TK sampai SMA.
Menurut siaran pers OJK 2016, setoran awalnya Rp5.000 di bank konvensional dan Rp1.000 untuk SimPel iB. Bunganya kecil; data suku bunga dana Mandiri mencatat 0% untuk simpanan pelajarnya sejak 15 Juli 2025.
Grafik berikut membandingkan setoran awal produk tabungan anak dengan setoran minimum deposito dewasa, berdasarkan data resmi yang dikutip di artikel ini.
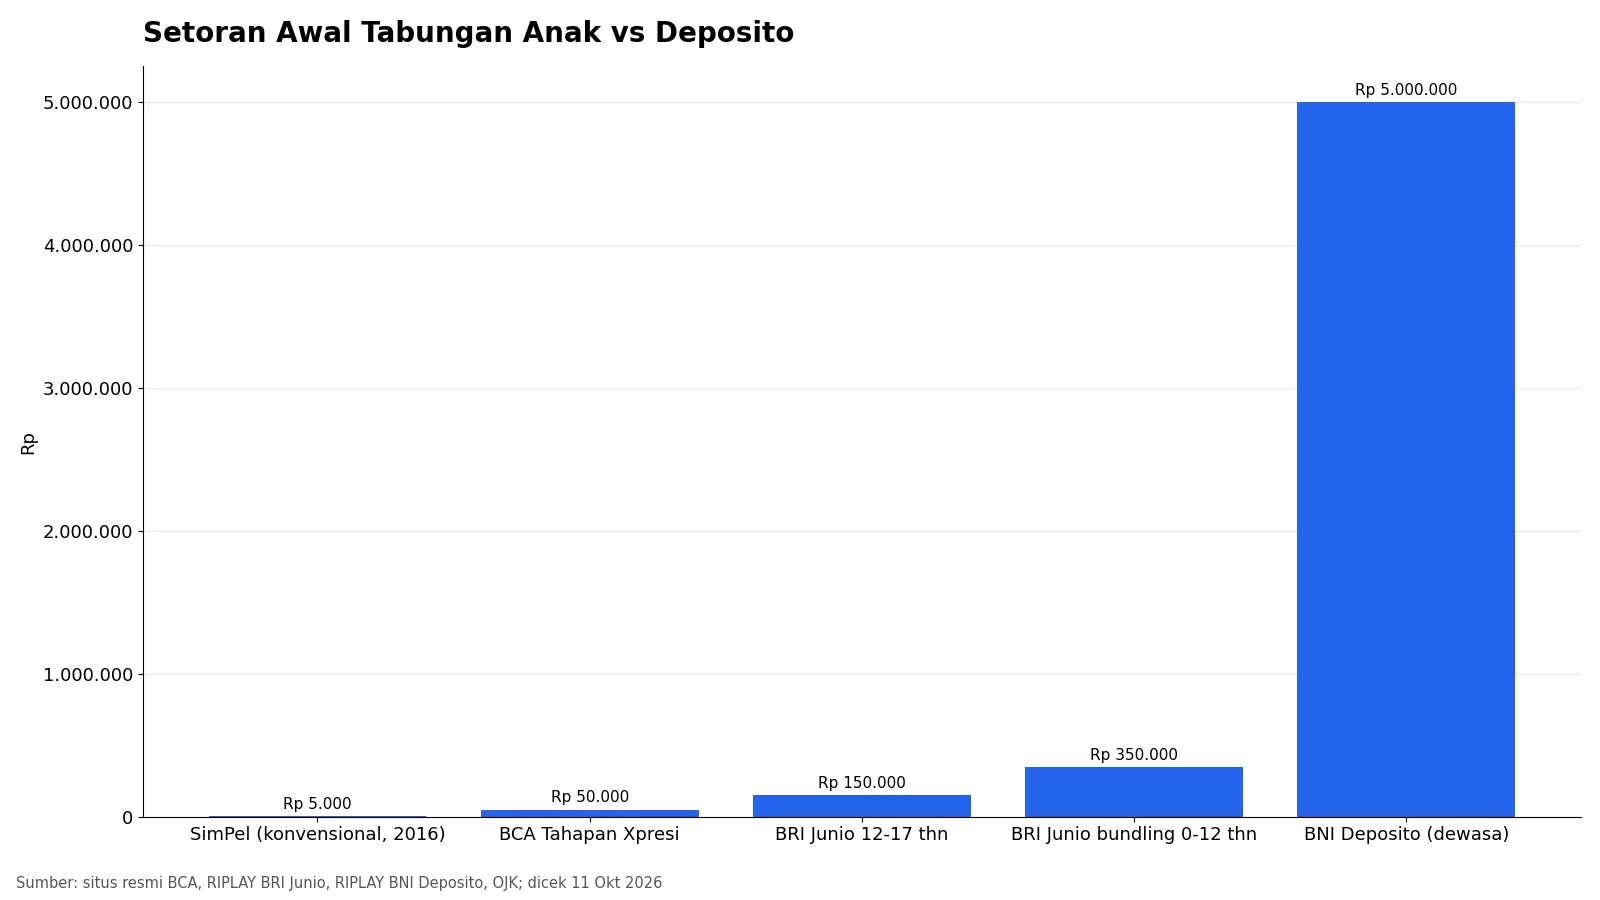
Bunga tabungan anak memang rendah; Tahapan Xpresi hanya 0,03% per tahun untuk saldo Rp1 juta ke atas. Karena itu, banyak keluarga memakai tabungan anak untuk belajar menabung, lalu memindahkan dana besar ke deposito atas nama orang tua.
Sebelum datang ke cabang, telepon dulu bank pilihanmu. Tanyakan apakah deposito atas nama anak di bawah 17 tahun diterima, dan rekening sumber siapa yang boleh dipakai.
Referensi Artikel:
- Undang-Undang Nomor 1 Tahun 1974 tentang Perkawinan (Pasal 47, 48, 50, 51), diubah UU 16/2019
- BCA — Deposito Berjangka, persyaratan dokumen, dibuka 11 Oktober 2026
- BNI — RIPLAY Umum BNI Deposito
- BNI — Taplus Anak, syarat dan fitur
- Peraturan LPS Nomor 1 Tahun 2023 tentang Program Penjaminan Simpanan (Pasal 28)
- Peraturan Pemerintah Nomor 131 Tahun 2000 tentang PPh atas Bunga Deposito dan Tabungan