 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Banyak orang membandingkan bunga deposito hanya dari satu angka promosi, lalu kaget saat bilyet keluar dengan bunga berbeda. Di CIMB Niaga, deposito yang sama bisa berbunga 2,75% di cabang dan 5,00% lewat aplikasi OCTO untuk tenor 6 bulan.
Per 4 Oktober 2026, BCA memberi 2,75%–3,00% per tahun untuk deposito dan e-Deposito, dengan bunga khusus sampai 3,50% untuk penempatan Rp2 miliar ke atas. CIMB Niaga memberi 2,25%–3,00% di cabang dan 3,50%–5,50% lewat OCTO, tetapi sebagian besar angka OCTO berada di atas batas penjaminan LPS.
Ringkasan Bunga BCA dan CIMB Niaga
| Produk | BCA | CIMB Niaga |
|---|---|---|
| Deposito 1 bulan | 2,75% | 2,25% (cabang), 3,50%–5,00% (OCTO) |
| Deposito 3 bulan | 2,75% | 3,00% (cabang), 4,00%–5,25% (OCTO) |
| Deposito 6 bulan | 3,00% | 2,75% (cabang), 4,25%–5,50% (OCTO) |
| Deposito 12 bulan | 3,00% | 2,75% (cabang), 4,25%–5,50% (OCTO) |
| Deposito 24 bulan | Tidak tersedia | Tidak tersedia |
| Setoran minimal | Rp8 juta (cabang), Rp1 juta (e-Deposito) | Rp8 juta |
| Tabungan utama | Tahapan: 0%–0,01% | XTRA Savers: 0%–1,50% |
| Tanggal berlaku | Deposito 1 April 2026 | OCTO 19 Agustus 2026, tabungan 4 Mei 2026 |
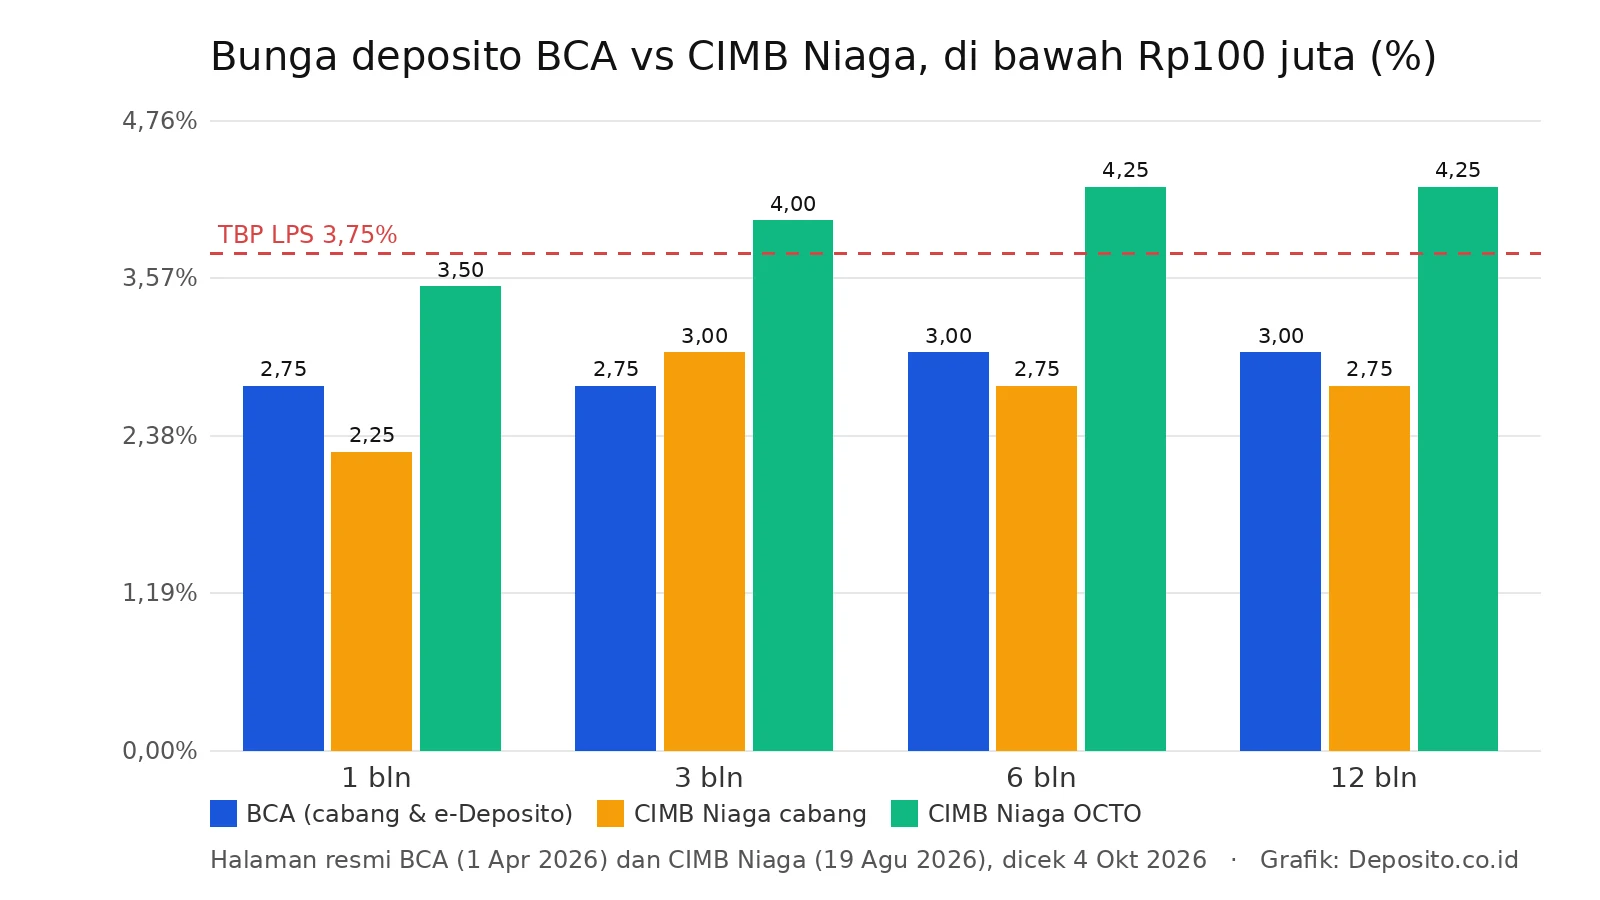
Garis putus-putus merah di grafik adalah tingkat bunga penjaminan LPS untuk bank umum, 3,75% sampai 31 Januari 2027. Semua bunga BCA dan bunga cabang CIMB Niaga berada di bawah garis itu.
Suku Bunga Deposito BCA
Halaman Deposito Berjangka BCA mencantumkan bunga 2,75% untuk tenor 1 dan 3 bulan, serta 3,00% untuk 6 dan 12 bulan. Angka ini berlaku untuk penempatan di bawah Rp2 miliar, efektif 1 April 2026.
Untuk Rp2 miliar ke atas, semua tenor mendapat 3,00%. BCA juga punya bunga khusus sejak 15 April 2026: 3,25% untuk 6 bulan dan 3,50% untuk 12 bulan, khusus penempatan Rp2 miliar ke atas dengan perpanjangan ARO+.
e-Deposito lewat myBCA memakai tabel bunga yang sama, dengan setoran minimal Rp1 juta. Bedanya hanya di jalur pembukaan dan nominal awal, bukan di bunga.
Ini membuat e-Deposito BCA cocok untuk dana kecil yang ingin berbunga 2,75%–3,00% tanpa harus mengumpulkan Rp8 juta dulu. Rp5 juta selama 6 bulan, misalnya, menghasilkan sekitar Rp75 ribu sebelum pajak.
Namun ada catatan pajak. Bunga deposito dipotong 20% bila total simpanan di bank itu melebihi Rp7,5 juta, jadi Rp5 juta yang berdiri sendiri bisa bebas potongan, sedangkan Rp5 juta di samping tabungan Rp10 juta tetap terpotong.
Satu yang sering ditanyakan: BCA tidak mencantumkan tenor 24 bulan untuk deposito rupiah. Pilihan terpanjangnya 12 bulan.
BCA sendiri memberi contoh hitungan di halamannya. Rp10 juta selama 1 bulan dengan 2,75% menghasilkan bunga Rp22.603, terpotong pajak Rp4.521, sehingga total dana menjadi Rp10.018.082.
Suku Bunga Deposito CIMB Niaga
CIMB Niaga memisahkan bunga cabang dan bunga OCTO. Di cabang, deposito rupiah minimal Rp8 juta mendapat 2,25% untuk 1 bulan, 3,00% untuk 3 bulan, serta 2,75% untuk 6 dan 12 bulan.
Lewat aplikasi atau website OCTO, angkanya jauh lebih tinggi dan dibedakan per nominal. Rp8 juta sampai Rp100 juta mendapat 3,50% untuk 1 bulan, 4,00% untuk 3 bulan, dan 4,25% untuk 6 serta 12 bulan.
Rp100 juta sampai Rp500 juta mendapat 4,50% sampai 5,00%. Rp500 juta ke atas mendapat 5,00% sampai 5,50%, efektif 19 Agustus 2026.
Deposito syariah CIMB Niaga lewat OCTO memakai nisbah dengan indikasi imbal hasil yang sama, misalnya nisbah 46,86% setara indikasi 3,50% untuk tenor 1 bulan di tier terbawah. Indikasi ini bisa berubah mengikuti hasil pengelolaan dana bank.
Pencairan sebelum jatuh tempo di CIMB Niaga dikenai penalti 1% dengan minimum Rp100.000 menurut RIPLAY deposito konvensionalnya. Rinciannya mirip dengan yang dibahas di artikel penalti cairkan deposito lebih awal.
Bunga OCTO dan Batas LPS
Ini bagian yang paling sering disalahpahami. Halaman CIMB Niaga sendiri menulis bahwa simpanan konvensional tidak dijamin LPS bila bunganya melebihi suku bunga yang dijamin LPS.
Dengan batas 3,75%, hanya bunga OCTO 3,50% untuk tenor 1 bulan di tier Rp8–100 juta yang masih di bawah garis. Tenor 3 bulan ke atas dan semua tier Rp100 juta ke atas sudah melewati batas itu.
Yang hilang bukan hanya kelebihan bunganya. Bila bunga simpanan melebihi tingkat penjaminan, simpanan itu tidak memenuhi syarat penjaminan LPS, seperti dijelaskan di artikel syarat 3T LPS.
Saya tidak menganggap ini alasan untuk menghindari OCTO sepenuhnya. CIMB Niaga adalah bank besar yang diawasi OJK, tetapi keputusan menukar penjaminan dengan bunga lebih tinggi sebaiknya diambil secara sadar, bukan karena tidak membaca catatan kaki.
Bunga Tabungan BCA dan CIMB Niaga
Tahapan BCA memberi 0% untuk saldo di bawah Rp10 juta dan 0,01% untuk Rp10 juta ke atas, sesuai tabel yang berlaku 1 Maret 2025. Tahapan Xpresi memberi 0,03% untuk saldo Rp1 juta ke atas.
Artinya, saldo Rp50 juta di Tahapan menghasilkan sekitar Rp5.000 setahun sebelum pajak. Tabungan BCA jelas dirancang untuk transaksi, bukan untuk bunga.
XTRA Savers CIMB Niaga sedikit lebih tinggi untuk saldo besar. Bunganya 0% di bawah Rp25 juta, 0,05% untuk Rp25–50 juta, 0,10% untuk Rp50–250 juta, 0,25% sampai Rp5 miliar, lalu 1,00% dan 1,50% di atasnya, efektif 4 Mei 2026.
OCTO Savers, tabungan digital CIMB Niaga, berhenti di 0,25% untuk saldo Rp250 juta ke atas. Perhitungannya memakai saldo rata-rata bulanan dengan tier progresif.
Simulasi Rp100 Juta
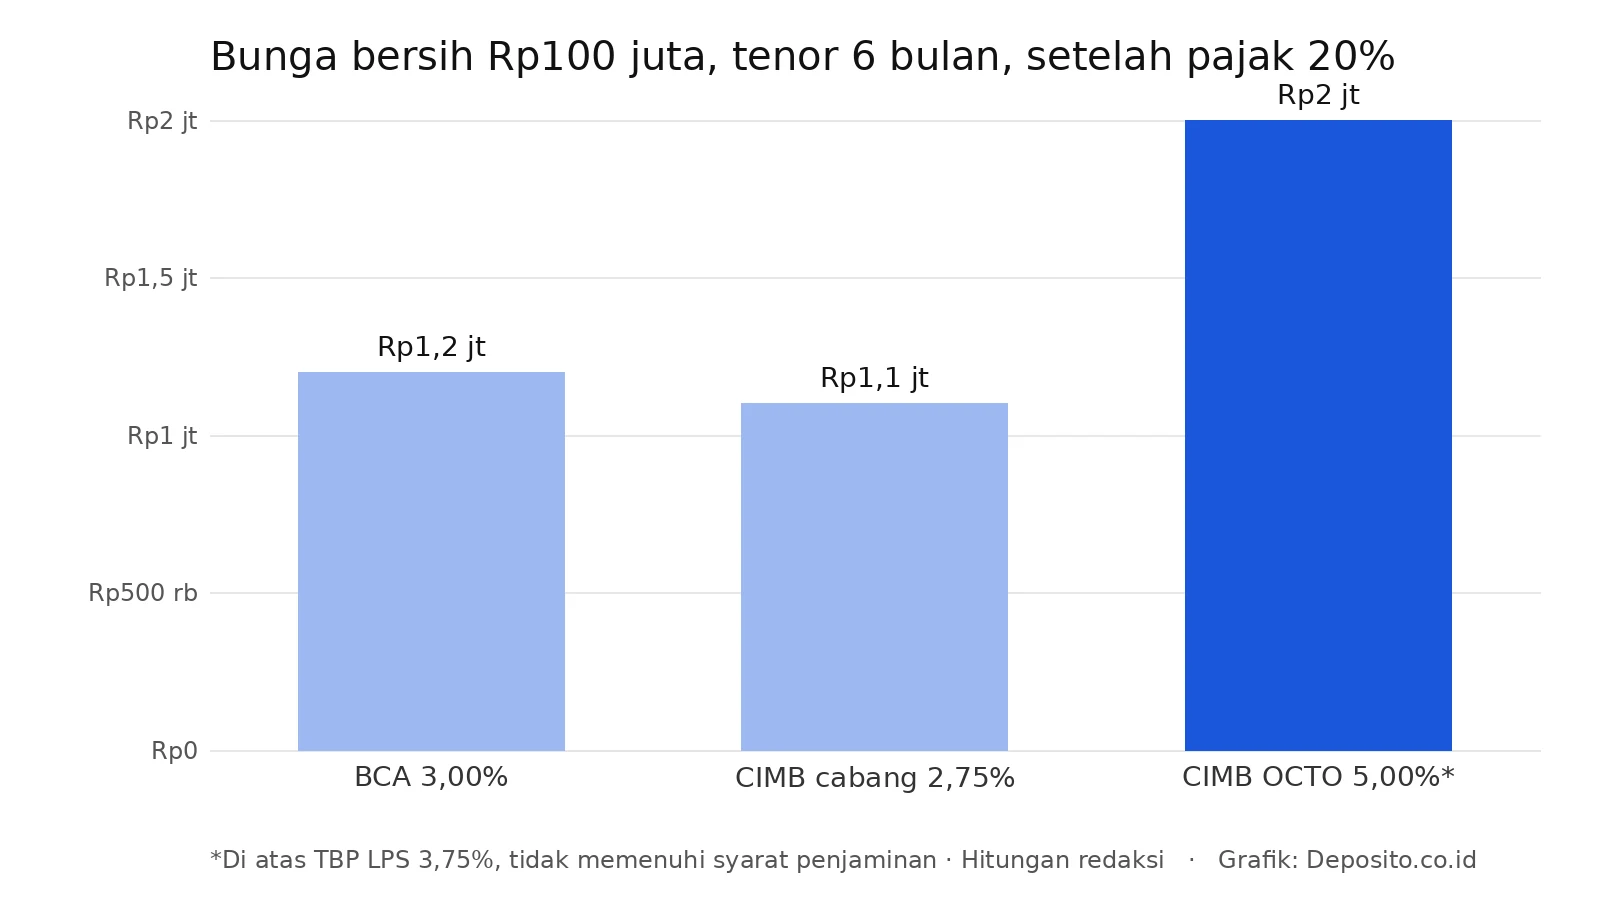
Misalnya Rp100 juta ditaruh 6 bulan. Di BCA dengan 3,00%, bunga kotornya sekitar Rp1,5 juta dan bersihnya sekitar Rp1,2 juta setelah pajak 20%.
Di cabang CIMB Niaga dengan 2,75%, bunga bersihnya sekitar Rp1,1 juta. Lewat OCTO dengan 5,00%, bunga bersihnya sekitar Rp2 juta, tetapi simpanan itu berada di luar syarat penjaminan LPS.
Untuk tenor 3 bulan, cabang CIMB Niaga justru unggul tipis dari BCA: 3,00% berbanding 2,75%. Rp100 juta menghasilkan sekitar Rp600.000 bersih di CIMB Niaga dan Rp550.000 di BCA.
Angka ini memakai rumus bulanan sederhana. Untuk hitungan per hari yang lebih presisi, pakai kalkulator deposito.
Pilih BCA atau CIMB Niaga
Pilih BCA untuk deposito 6 atau 12 bulan yang tetap di bawah batas penjaminan, apalagi bila rekening utama sudah di BCA. Untuk Rp2 miliar ke atas, bunga khusus 3,50% untuk 12 bulan juga masih di bawah 3,75%.
Rp2 miliar selama 12 bulan dengan bunga khusus itu menghasilkan sekitar Rp56 juta bersih, dibanding sekitar Rp48 juta dengan bunga standar 3,00%. Perlu diingat, penjaminan LPS maksimal Rp2 miliar per nasabah per bank, jadi saldo di atas itu tidak tercakup.
Pilih CIMB Niaga cabang untuk tenor 3 bulan di 3,00%. Pilih OCTO hanya bila bunga tinggi lebih penting daripada penjaminan, atau gunakan tenor 1 bulan Rp8–100 juta yang masih 3,50%.
Jadi, untuk dana yang sedang kamu siapkan sekarang, mana yang lebih penting: tambahan bunga sekitar Rp800 ribu per Rp100 juta per enam bulan, atau kepastian penjaminan LPS?
Referensi Artikel:
- BCA — Deposito Berjangka (berlaku 1 April 2026)
- BCA — Tahapan BCA
- CIMB Niaga — Deposito Berjangka (suku bunga OCTO efektif 19 Agustus 2026)
- CIMB Niaga — Suku Bunga dan Nisbah Tabungan (efektif 4 Mei 2026)
- CIMB Niaga — RIPLAY Deposito Berjangka Konvensional (Juni 2026)
- LPS — Tingkat Bunga Penjaminan Oktober 2026–Januari 2027