 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Per 17 November 2026, bunga deposito rupiah tertinggi di BRI adalah 3,00% (tenor 1, 3, dan 6 bulan) dan di BNI 2,75% (tenor 6 bulan) per tahun. Untuk Rp100 juta, itu berarti bunga bersih sekitar Rp197 ribu per bulan di BRI dan Rp181 ribu per bulan di BNI setelah pajak 20%.
Kedua tabel belum berubah meski Bank Indonesia menahan BI-Rate di 5,75% pada rapat 20–21 Oktober 2026. Tabel BRI masih bertanda pembaruan 4 Agustus 2026, sedangkan tarif BNI berlaku sejak 5 November 2025; keduanya kami cek ulang di situs resmi bank pada 17 November 2026.
Bunga tabungannya jauh lebih kecil. Saldo di bawah Rp50 juta di tabungan utama kedua bank ini tidak mendapat bunga sama sekali, menurut tabel resmi masing-masing bank yang kami cek pada 4 Oktober 2026.
Ringkasan Bunga BRI dan BNI
Tabel ini merangkum angka dari halaman resmi BRI dan pengumuman resmi BNI. Semua angka adalah bunga per tahun, sebelum pajak.
| Produk | BRI | BNI |
|---|---|---|
| Deposito 1 bulan | 3,00% | 2,25% |
| Deposito 3 bulan | 3,00% | 2,50% |
| Deposito 6 bulan | 3,00% | 2,75% |
| Deposito 12 bulan | 2,50% | 2,50% |
| Deposito 24 bulan | 2,50% | 2,50% |
| Deposito 36 bulan | 2,50% | Tidak tercantum |
| Deposito valas USD | 4,00% | 4,00% (1–12 bulan) |
| Tabungan, saldo di bawah Rp50 juta | 0% (Simpedes) | 0% (Taplus) |
| Tabungan, saldo Rp50 juta ke atas | 0,1%–0,8% (Simpedes) | 0,10%–0,60% (Taplus) |
| Tanggal berlaku | Diperbarui 4 Agustus 2026 (dicek 17 November 2026) | Deposito 5 November 2025 (dicek 17 November 2026), Taplus 1 Oktober 2025 |
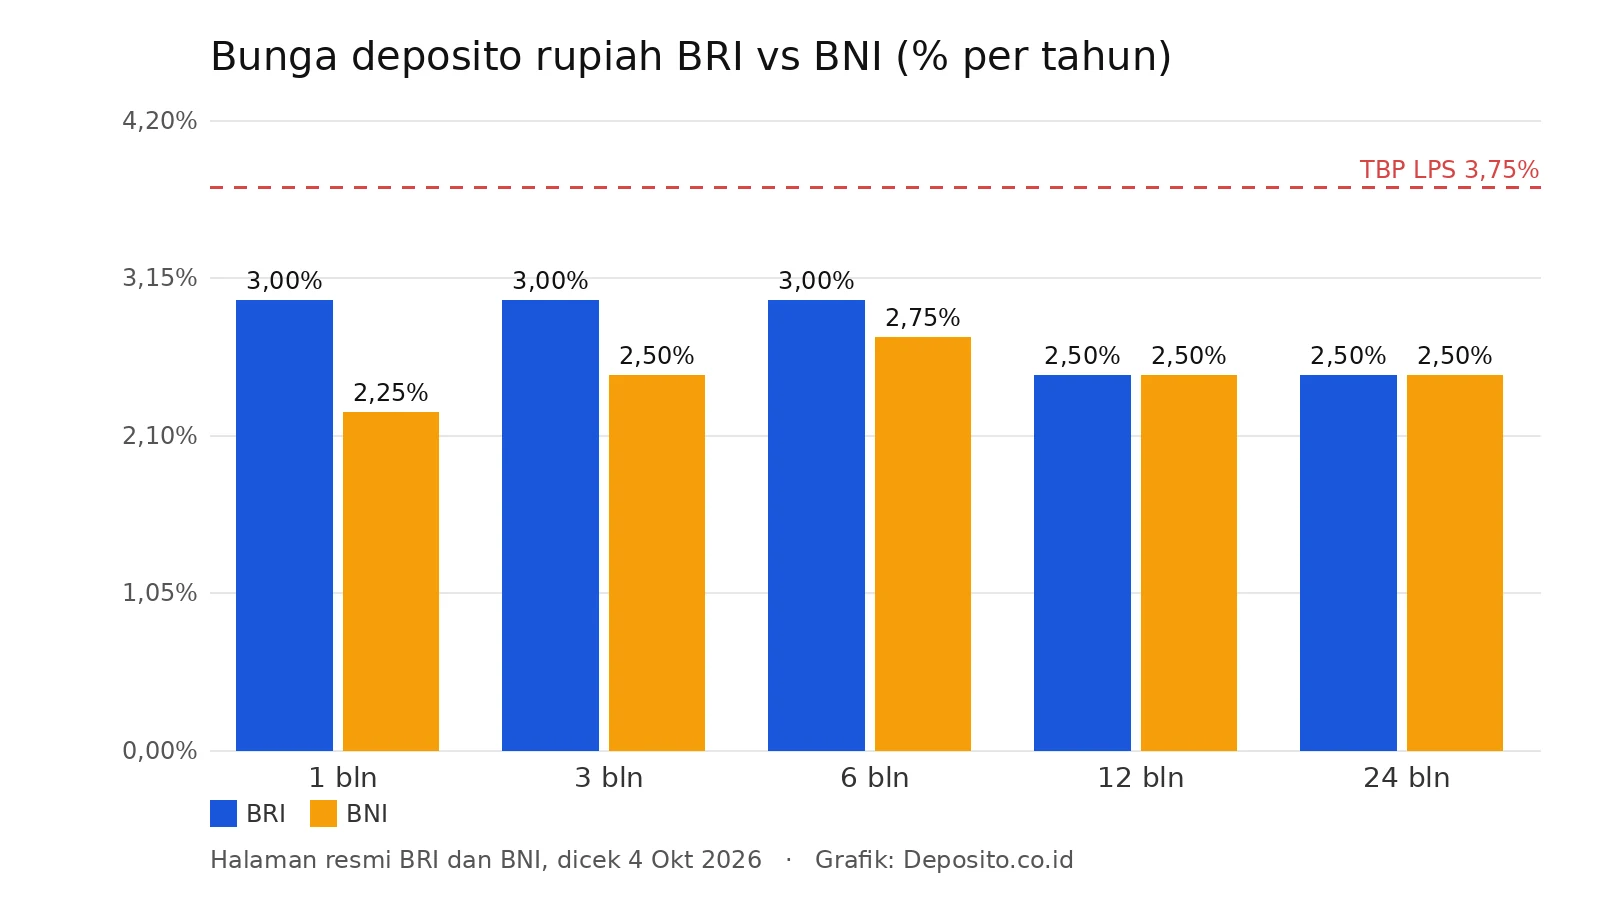
Semua bunga deposito rupiah di kedua bank berada di bawah tingkat bunga penjaminan LPS untuk bank umum, yaitu 3,75% untuk periode 1 Oktober 2026 sampai 31 Januari 2027. Artinya, dari sisi bunga, deposito rupiah BRI dan BNI masih masuk syarat penjaminan selama saldo per nasabah per bank tidak lebih dari Rp2 miliar.
Suku Bunga Deposito BRI
Halaman suku bunga BRI mencantumkan satu angka untuk tiap tenor, tanpa pembedaan nominal. Tenor 1, 3, dan 6 bulan sama-sama 3,00%, sedangkan tenor 12, 24, dan 36 bulan turun ke 2,50%.
Polanya agak tidak biasa. Tenor panjang justru diberi bunga lebih rendah, sehingga mengunci dana 12 bulan di BRI tidak memberi imbalan tambahan dibanding memutar deposito 6 bulan dua kali.
Saya cenderung memilih tenor 6 bulan di BRI untuk dana yang memang tidak akan dipakai. Bunganya sama dengan tenor 1 bulan, tetapi frekuensi perpanjangan lebih sedikit.
Satu catatan: ARO atau perpanjangan otomatis akan mengikuti bunga yang berlaku saat jatuh tempo. Bunga 3,00% hari ini belum tentu sama ketika deposito diperpanjang saat jatuh tempo nanti.
BRI juga mencantumkan deposito valas USD dengan bunga 4,00% untuk semua tenor 1 sampai 12 bulan. Angka ini menarik, tetapi risiko kurs dolar ikut menentukan hasil akhirnya dalam rupiah.
Suku Bunga Deposito BNI
BNI mengumumkan tabel deposito rupiah yang berlaku sejak 5 November 2025, dan tab Tarif di halaman BNI Deposito masih menampilkan angka yang sama per 17 November 2026. Bunganya 2,25% untuk 1 bulan, 2,50% untuk 3 bulan, 2,75% untuk 6 bulan, serta 2,50% untuk 12 dan 24 bulan.
Menariknya, angka ini sama untuk semua nominal, dari di bawah Rp100 juta sampai di atas Rp100 miliar. Penempatan besar tidak otomatis mendapat bunga lebih tinggi, kecuali lewat negosiasi khusus yang tidak tercantum di tabel resmi.
Titik terbaik BNI ada di tenor 6 bulan. Di luar tenor itu, BRI unggul atau setara. Setoran awal deposito rupiah BNI tercantum Rp5.000.000, dan deposito valas USD-nya memberi 4,00% untuk tenor 1 sampai 12 bulan. Ulasan khusus tabel BNI ada di artikel bunga deposito BNI terbaru.
Pantauan CNBC Indonesia per 28 September 2026 sudah mencatat BRI, BNI, dan Mandiri belum mengubah bunga deposito. Saat kami cek ulang 17 November 2026, tabel kedua bank memang masih sama, jadi tabel di atas tetap menjadi acuan terbaru.
Bunga Tabungan BRI dan BNI
Tabungan di kedua bank ini lebih cocok untuk transaksi, bukan untuk mengembangkan dana. Di BNI Taplus, bunga 0% berlaku sampai saldo di bawah Rp50 juta, lalu 0,10% untuk Rp50 juta sampai di bawah Rp500 juta, dan 0,60% untuk saldo Rp500 juta ke atas.
BRI Simpedes memakai struktur mirip menurut RIPLAY Simpedes di situs BRI: 0% untuk saldo di bawah Rp50 juta, 0,1% untuk Rp50 juta sampai Rp500 juta, 0,6% sampai Rp1 miliar, dan 0,8% untuk Rp1 miliar ke atas. Simpedes juga mengenakan biaya administrasi Rp5.500 per bulan.
Untuk nasabah usaha perorangan, BNI punya Taplus Bisnis dengan bunga lebih tinggi: 0,60% mulai saldo Rp5 juta, 0,80% mulai Rp100 juta, dan 1,25% mulai Rp1 miliar. Produk ini memang ditujukan untuk rekening operasional usaha, bukan tabungan pribadi biasa.
Hitungan kasarnya sederhana. Saldo Rp20 juta di Simpedes tidak menghasilkan bunga, tetapi tetap terpotong biaya administrasi sekitar Rp66.000 setahun.
Bagi pemilik saldo Rp30–50 juta, ini kesalahan yang sering terlihat: dana mengendap bertahun-tahun di tabungan dengan anggapan “nanti juga berbunga”. Memindahkan sebagian ke deposito 3 atau 6 bulan sudah memberi hasil nyata.
Simulasi Rp100 Juta di BRI dan BNI
Misalnya Rp100 juta ditaruh di deposito 6 bulan. Di BRI dengan bunga 3,00%, bunga kotornya sekitar Rp1,5 juta, lalu setelah pajak 20% menjadi sekitar Rp1,2 juta.
Di BNI dengan bunga 2,75%, bunga kotornya sekitar Rp1,375 juta dan bersihnya sekitar Rp1,1 juta. Selisihnya kira-kira Rp100 ribu untuk enam bulan.
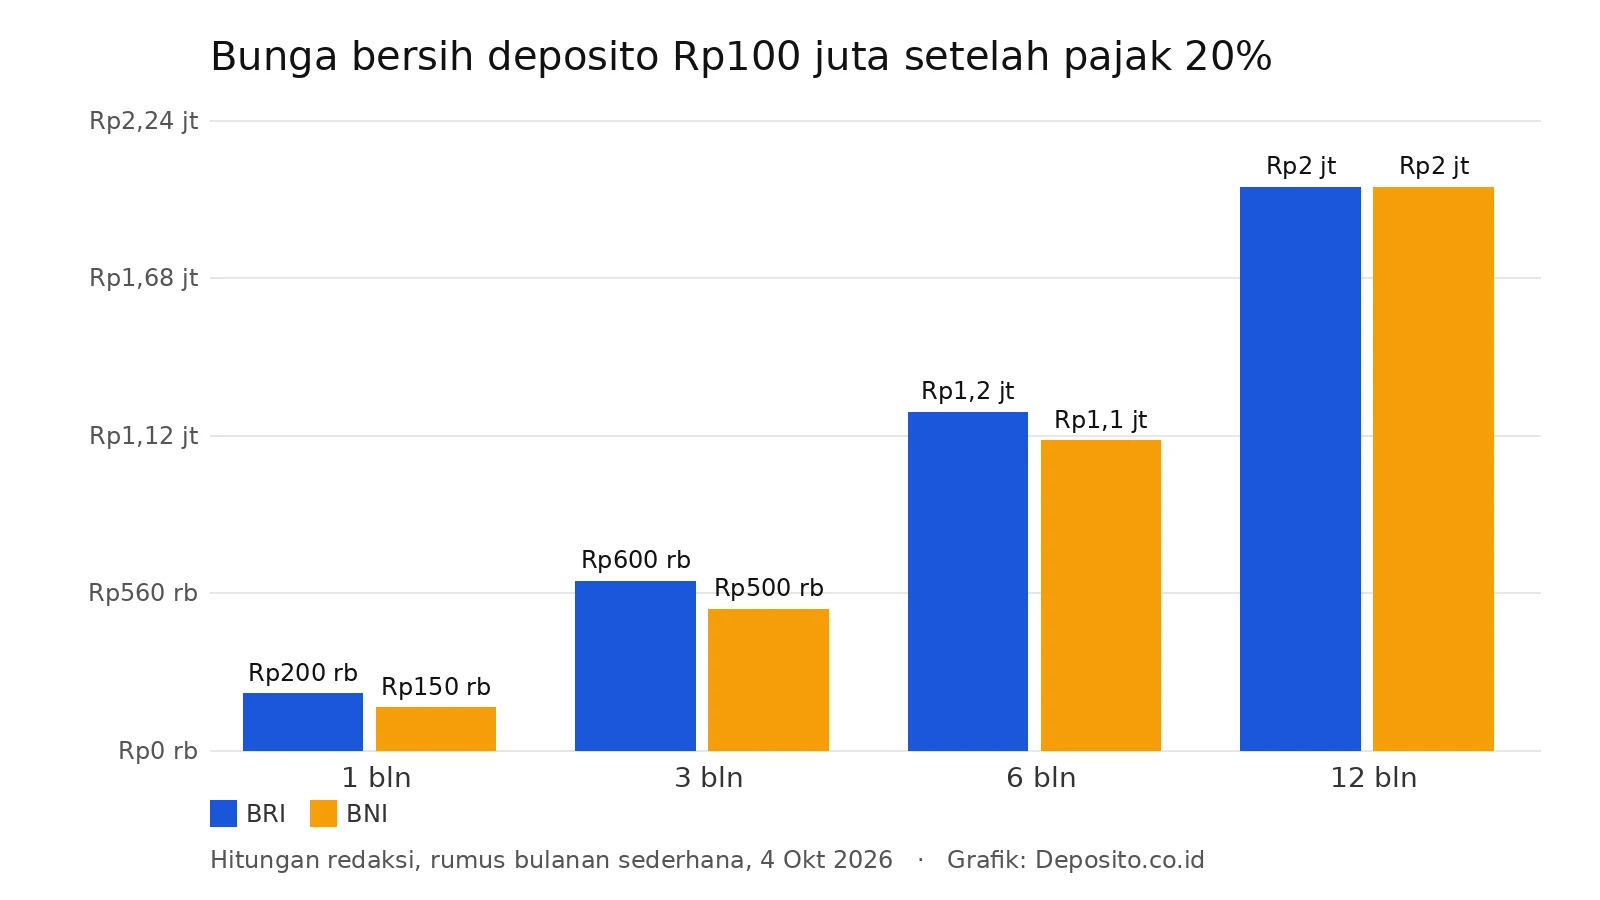
Untuk tenor 12 bulan, keduanya memberi 2,50%. Rp100 juta menghasilkan sekitar Rp2 juta bersih setelah pajak di bank mana pun dari keduanya.
Hitungan cepat di atas memakai rumus sederhana per bulan. Bank menghitung berdasarkan jumlah hari, jadi tabel di bawah memakai asumsi 1 bulan = 30 hari dan 1 tahun = 365 hari, lalu dipotong PPh final 20%.
Tabel Bunga Bersih Rp100 Juta per Tenor
| Tenor | BRI (bunga) | BRI bersih | BRI per bulan | BNI (bunga) | BNI bersih | BNI per bulan |
|---|---|---|---|---|---|---|
| 1 bulan | 3,00% | Rp197.260 | Rp197.260 | 2,25% | Rp147.945 | Rp147.945 |
| 3 bulan | 3,00% | Rp591.781 | Rp197.260 | 2,50% | Rp493.151 | Rp164.384 |
| 6 bulan | 3,00% | Rp1.183.562 | Rp197.260 | 2,75% | Rp1.084.932 | Rp180.822 |
| 12 bulan | 2,50% | Rp1.972.603 | Rp164.384 | 2,50% | Rp1.972.603 | Rp164.384 |
| 24 bulan | 2,50% | Rp3.945.205 | Rp164.384 | 2,50% | Rp3.945.205 | Rp164.384 |
Contoh hitungan BRI tenor 6 bulan: Rp100.000.000 × 3,00% × 180 ÷ 365 = Rp1.479.452 bruto, dipotong pajak Rp295.890, sehingga bersihnya Rp1.183.562. Di tenor 6 bulan, selisih BRI dan BNI menjadi Rp98.630. Untuk nominal lain, angka presisi bisa dicek lewat kalkulator deposito.
Pajak 20% berlaku karena saldo melewati Rp7,5 juta. Penjelasan lengkapnya ada di artikel pajak bunga deposito 20 persen.
Ingin hitungan untuk nominal lebih kecil? Lihat simulasi bunga deposito Rp30 juta di BRI, BNI, dan Mandiri.
Kapan Bunga BRI dan BNI Bisa Naik
Pada Rapat Dewan Gubernur 20–21 Oktober 2026, Bank Indonesia menahan BI-Rate di 5,75%, menaikkan suku bunga Deposit Facility dari 4,75% menjadi 5,00%, dan mempertahankan Lending Facility di 6,50%, menurut siaran pers BI No.28/233/DKom. Bank biasanya menyesuaikan bunga deposito beberapa minggu sampai beberapa bulan setelah perubahan suku bunga acuan.
Rapat yang sama menurunkan Giro Wajib Minimum bank umum konvensional dari 9% menjadi 8% mulai 1 November 2026, lalu 7% mulai 1 Desember 2026. Likuiditas yang lebih longgar ini bisa mengurangi dorongan bank untuk berebut dana lewat bunga deposito tinggi. Dampaknya ke deposito kami bahas di ulasan keputusan BI-Rate Oktober 2026.
Sejauh ini kedua bank BUMN belum bergerak. BRI terakhir memperbarui tabelnya pada 4 Agustus 2026 dan BNI masih memakai tabel November 2025, sama seperti saat kami cek 17 November 2026. Perbandingan dengan Mandiri ada di ulasan bunga deposito BRI, BNI, dan Mandiri.
Ada satu batas yang membuat bank BUMN berhati-hati. LPS mempertahankan tingkat bunga penjaminan di 3,75%, dan bank yang memasang bunga di atasnya membuat nasabah kehilangan perlindungan penjaminan.
Jadi kenaikan bunga BRI dan BNI, kalau terjadi, kemungkinan besar tetap berada di bawah 3,75%. Itu tebakan berdasarkan pola, bukan pengumuman resmi.
Pilih BRI atau BNI
Pilih BRI untuk deposito tenor pendek 1 sampai 6 bulan, karena bunganya rata 3,00%. Pilih BNI bila sudah menjadi nasabah dan ingin tenor 6 bulan di 2,75% tanpa membuka rekening baru.
Tapi bagaimana dengan bank lain yang memasang bunga 4% sampai 5%? Angka itu ada, terutama di deposito online bank swasta, tetapi simpanan dengan bunga di atas 3,75% tidak memenuhi syarat penjaminan LPS. Detailnya bisa dibaca di ulasan bunga penjaminan LPS Oktober 2026.
Jujur, untuk dana darurat, selisih Rp100 ribu per enam bulan antara BRI dan BNI tidak sepadan dengan repotnya membuka rekening baru. Untuk dana ratusan juta yang memang menganggur, selisih itu mulai terasa.
Bunga deposito bank BUMN bergerak lambat, jadi bunga yang paling layak dikejar adalah bunga yang benar-benar kamu cek hari ini, bukan yang diingat dari tahun lalu.
Referensi Artikel:
- BRI — Suku Bunga Deposito (diperbarui 4 Agustus 2026)
- BNI — Penyesuaian Suku Bunga Deposito IDR (berlaku 5 November 2025)
- BNI — Penyesuaian Suku Bunga Tabungan Taplus (berlaku 1 Oktober 2025)
- BRI — RIPLAY Tabungan Simpedes
- LPS — Tingkat Bunga Penjaminan Oktober 2026–Januari 2027
- Bank Indonesia — BI-Rate Tetap 5,75% (RDG 22–23 September 2026)
- Bank Indonesia — Siaran Pers No.28/233/DKom, RDG 20–21 Oktober 2026
- BNI — BNI Deposito, tab Tarif (dicek 17 November 2026)