 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Ditahan 5,75% atau naik ke 6,00%? Menurut proyeksi ekonom yang dihimpun Bisnis.com, itulah dua kemungkinan keputusan BI Rate Oktober 2026 yang diumumkan Bank Indonesia pada Rabu, 21 Oktober 2026, seusai Rapat Dewan Gubernur (RDG) 20–21 Oktober. Untuk deposito, efeknya tidak instan: bunga yang sedang berjalan tetap sampai jatuh tempo, dan tarif penempatan baru hanya bergeser bila bank mengubahnya.
Kenapa RDG Oktober 2026 Ramai Dibahas
Pemicunya rupiah, yang sempat menyentuh Rp18.000 per dolar AS pada pagi 16 Oktober 2026 menurut laporan Liputan6. Kronologinya ada di ulasan rupiah melemah hari ini.
Menaikkan suku bunga acuan adalah alat klasik bank sentral untuk menahan dana asing keluar. Masalahnya, para ekonom terbelah soal perlu atau tidaknya langkah itu sekarang.
Menurut Bisnis.com (21 Oktober 2026), konsensus Bloomberg terhadap 34 ekonom memperkirakan BI-Rate ditahan. Sebaliknya, 7 dari 14 ekonom dalam survei DataIndonesia yang dikutip media yang sama memproyeksikan kenaikan ke 6%.
Data inflasi ikut menahan. Bisnis.com mencatat inflasi September 2026 sebesar 3,28% secara tahunan, masih di dalam sasaran BI 1,5–3,5%.
Jejak BI-Rate Sepanjang 2026
Tahun ini BI sudah tiga kali menaikkan bunga acuan. Data BI-Rate Bank Indonesia mencatat 4,75% hingga April, 5,25% pada RDG 20 Mei, 5,50% pada 9 Juni, dan 5,75% sejak 18 Juni 2026.
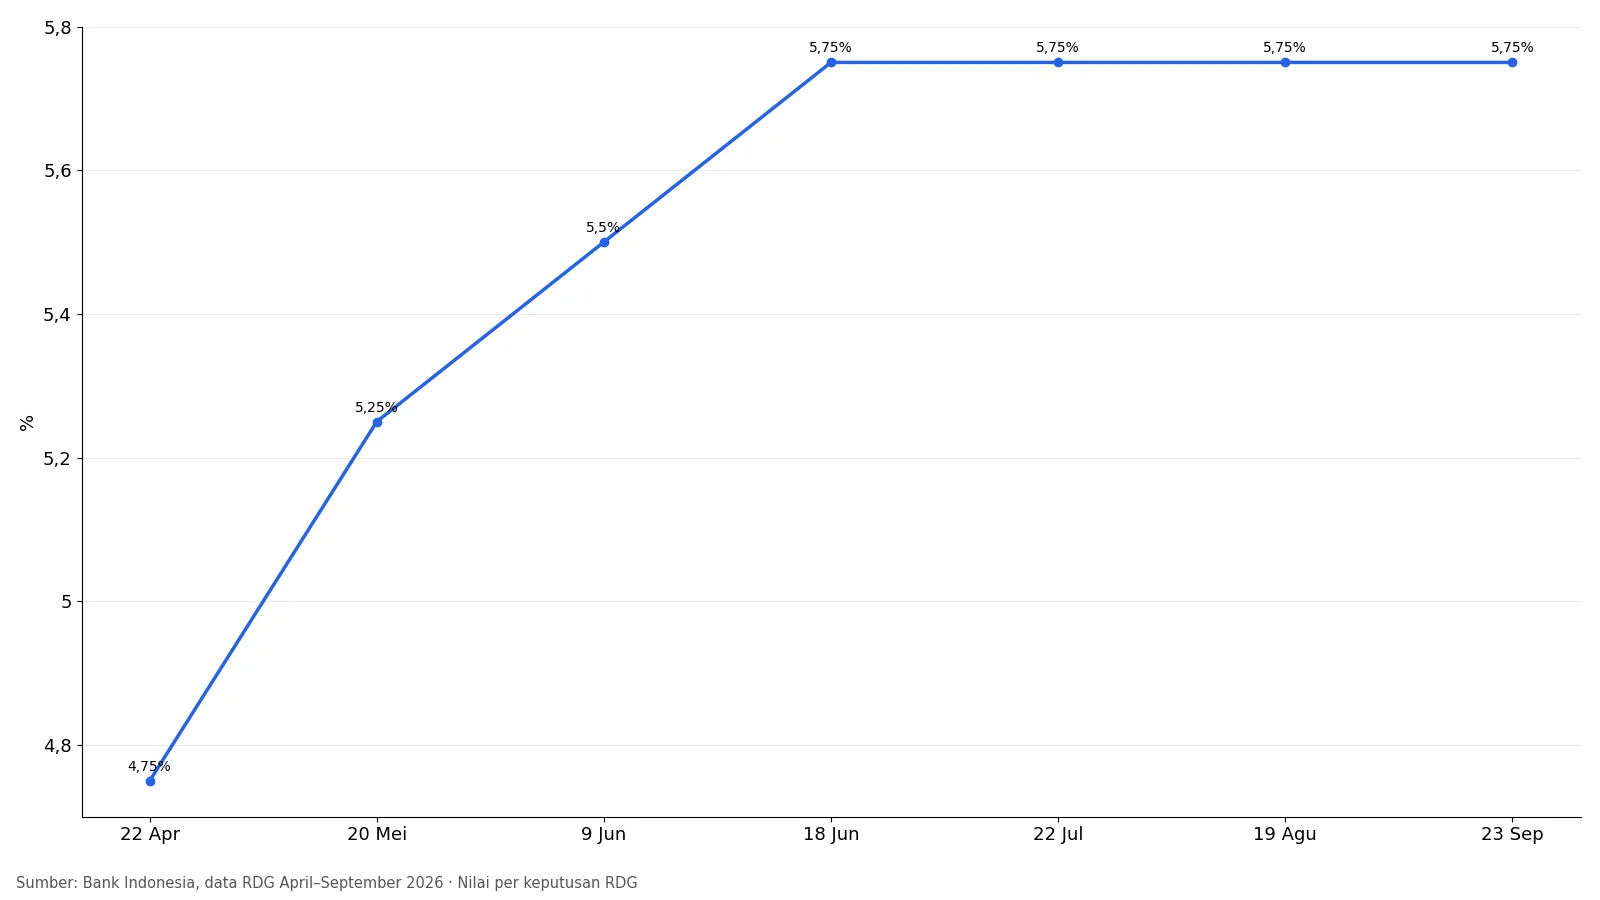
Level 5,75% lalu ditahan pada RDG 22 Juli, 19 Agustus, dan 23 September 2026 menurut data BI yang sama. Keputusan Oktober menentukan apakah jeda tiga bulan ini berlanjut atau siklus kenaikan dimulai lagi.
Dua Skenario untuk Bunga Deposito
Jika BI-Rate Ditahan 5,75%
Tarif deposito bank besar kemungkinan diam di tempat. Halaman resmi BCA mencantumkan bunga deposito rupiah 2,75% untuk tenor 1–3 bulan dan 3,00% untuk 6–12 bulan, berlaku sejak 1 April 2026.
Tarif BCA itu tidak berubah walau BI-Rate sudah naik 100 basis poin sejak April. Artinya, bank tidak otomatis meneruskan kenaikan acuan ke penabung.
Jika BI-Rate Naik ke 6,00%
Kenaikan acuan memberi ruang bank menaikkan bunga simpanan, tetapi tidak mewajibkannya. Penyesuaian pun hanya berlaku untuk penempatan baru.
Contohnya, pengumuman tarif deposito BNI menyebut deposito yang sudah berjalan tetap memakai bunga lama sampai jatuh tempo.
Berikut simulasi redaksi untuk Rp100 juta tenor 12 bulan, dengan rumus pokok × bunga × 360/365 dan PPh final 20% sesuai PP 131/2000. Tarif 3,25% hanya contoh bila bank meneruskan kenaikan 25 basis poin, bukan tarif yang sudah diumumkan.
| Bunga per Tahun | Bunga Kotor | Bunga Bersih (Setelah PPh 20%) |
|---|---|---|
| 3,00% (tarif BCA 12 bulan saat ini) | Rp2.958.904 | Rp2.367.123 |
| 3,25% (contoh jika naik 0,25 poin) | Rp3.205.479 | Rp2.564.384 |
| 3,75% (batas bunga penjaminan LPS) | Rp3.698.630 | Rp2.958.904 |
Selisih 3,00% dan 3,25% dalam simulasi ini sekitar Rp197.000 per tahun. Nyata, tetapi terlalu kecil untuk alasan mencairkan deposito lebih awal dan kehilangan bunga berjalan.
Coba nominal kamu sendiri lewat kalkulator deposito.
Batas LPS yang Tetap Berlaku
Apa pun hasil RDG, tingkat bunga penjaminan (TBP) LPS untuk simpanan rupiah di bank umum tetap 3,75% pada periode 1 Oktober 2026–31 Januari 2027. Angka itu tertuang dalam pengumuman LPS PENG-7/DSPB/2026.
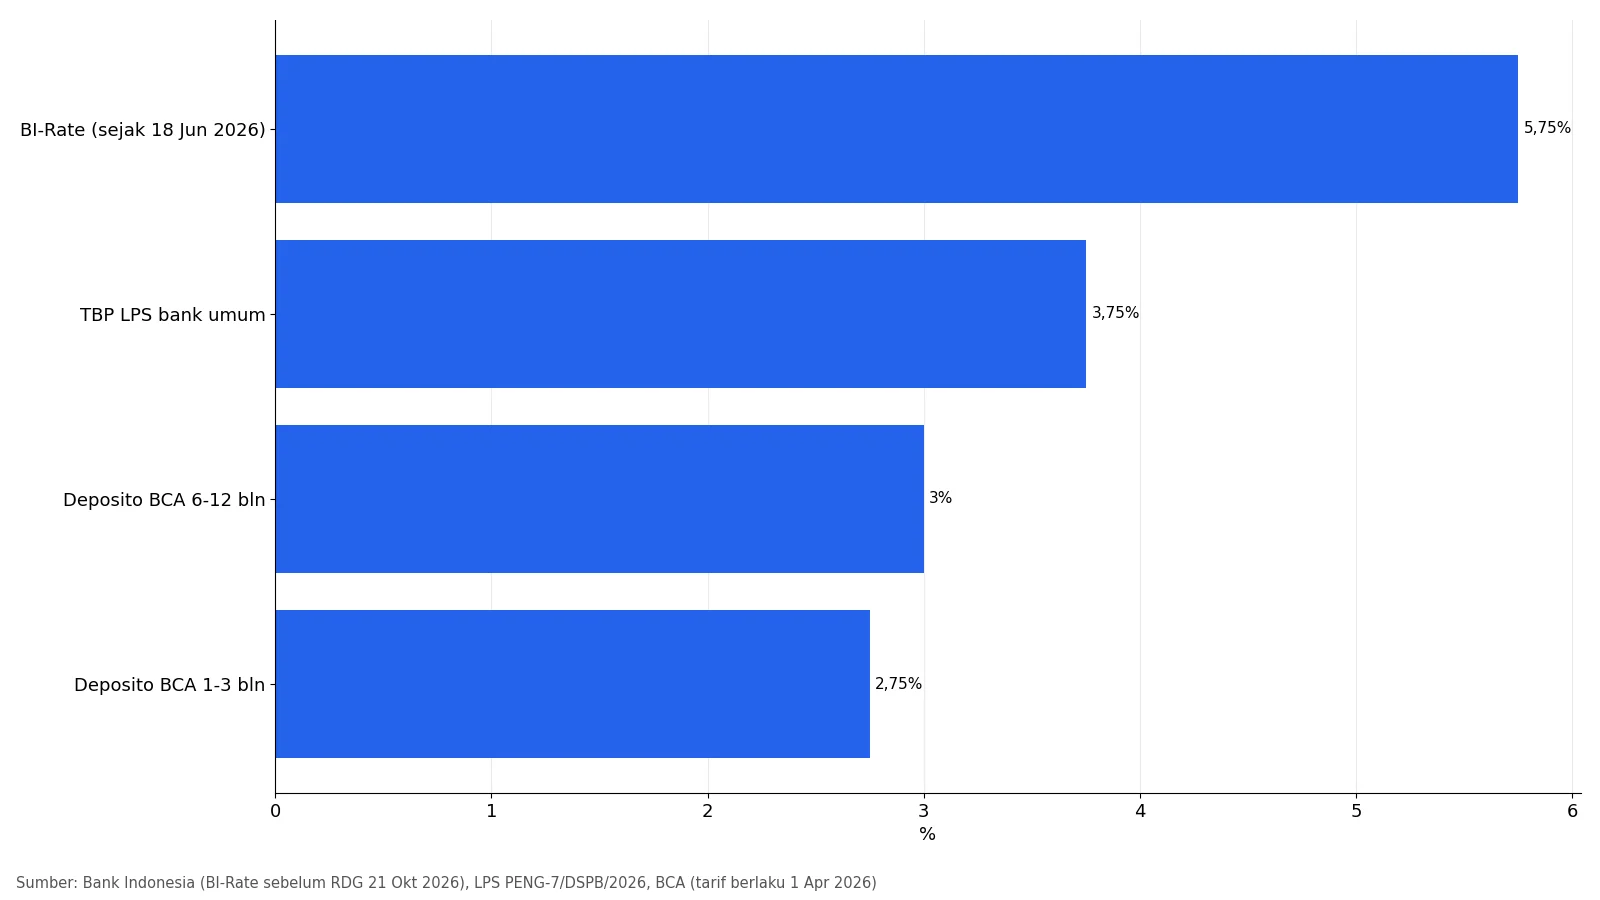
Menurut pengumuman LPS yang sama, simpanan dengan bunga di atas TBP tidak masuk penjaminan, dan batas nilainya Rp2 miliar per nasabah per bank.
Jadi kalau ada bank menawarkan bunga promosi agresif setelah RDG, cek dulu apakah angkanya masih di bawah 3,75%. Keputusan BI tidak otomatis mengubah TBP LPS di tengah periode.
Yang Perlu Kamu Putuskan Pekan Ini
Deposito yang jatuh tempo dalam beberapa minggu sebaiknya dipantau, karena bank biasanya mengumumkan tarif baru tidak lama setelah RDG. Perpanjangan otomatis (ARO) memakai tarif yang berlaku saat jatuh tempo, bukan tarif lama.
Untuk dana baru, tenor 6 bulan layak dilirik karena di BCA tarifnya sudah setara 12 bulan. Pertimbangannya kami urai di ulasan tenor deposito paling untung.
Satu catatan jujur: bunga bersih 2,4% (3,00% dipotong PPh 20%) masih di bawah inflasi 3,28%. Di level ini, deposito berfungsi menjaga dana tetap aman, bukan menumbuhkannya.
Referensi Artikel:
- Bank Indonesia — BI-Rate
- LPS — PENG-7/DSPB/2026 Penetapan Tingkat Bunga Penjaminan Bank Umum
- BCA — Suku Bunga Deposito Berjangka Rupiah
- BNI — Pengumuman Suku Bunga Deposito IDR
- BPK — PP Nomor 131 Tahun 2000 tentang PPh atas Bunga Deposito