 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Apakah deposito harus segera ditarik saat grup WhatsApp keluarga ramai mengabarkan bankmu “masuk penyehatan”?
Jawaban singkatnya, belum tentu. Secara hukum, bank dalam penyehatan berarti bank sedang diawasi lebih ketat agar pulih, dan izinnya belum dicabut.
- Penetap status: hanya OJK, untuk penyehatan maupun resolusi.
- Batas waktu penyehatan: paling lama 1 tahun menurut Pasal 16C UU P2SK.
- Kapan LPS membayar: setelah izin usaha bank dicabut, bukan saat status berubah.
Panduan ini membaca aturannya dari sisi nasabah deposito. Semua definisi diambil dari Undang-Undang Nomor 4 Tahun 2023 (UU P2SK) serta halaman resmi OJK yang dicek pada 13 Oktober 2026.
Tiga Status Pengawasan Bank Menurut OJK
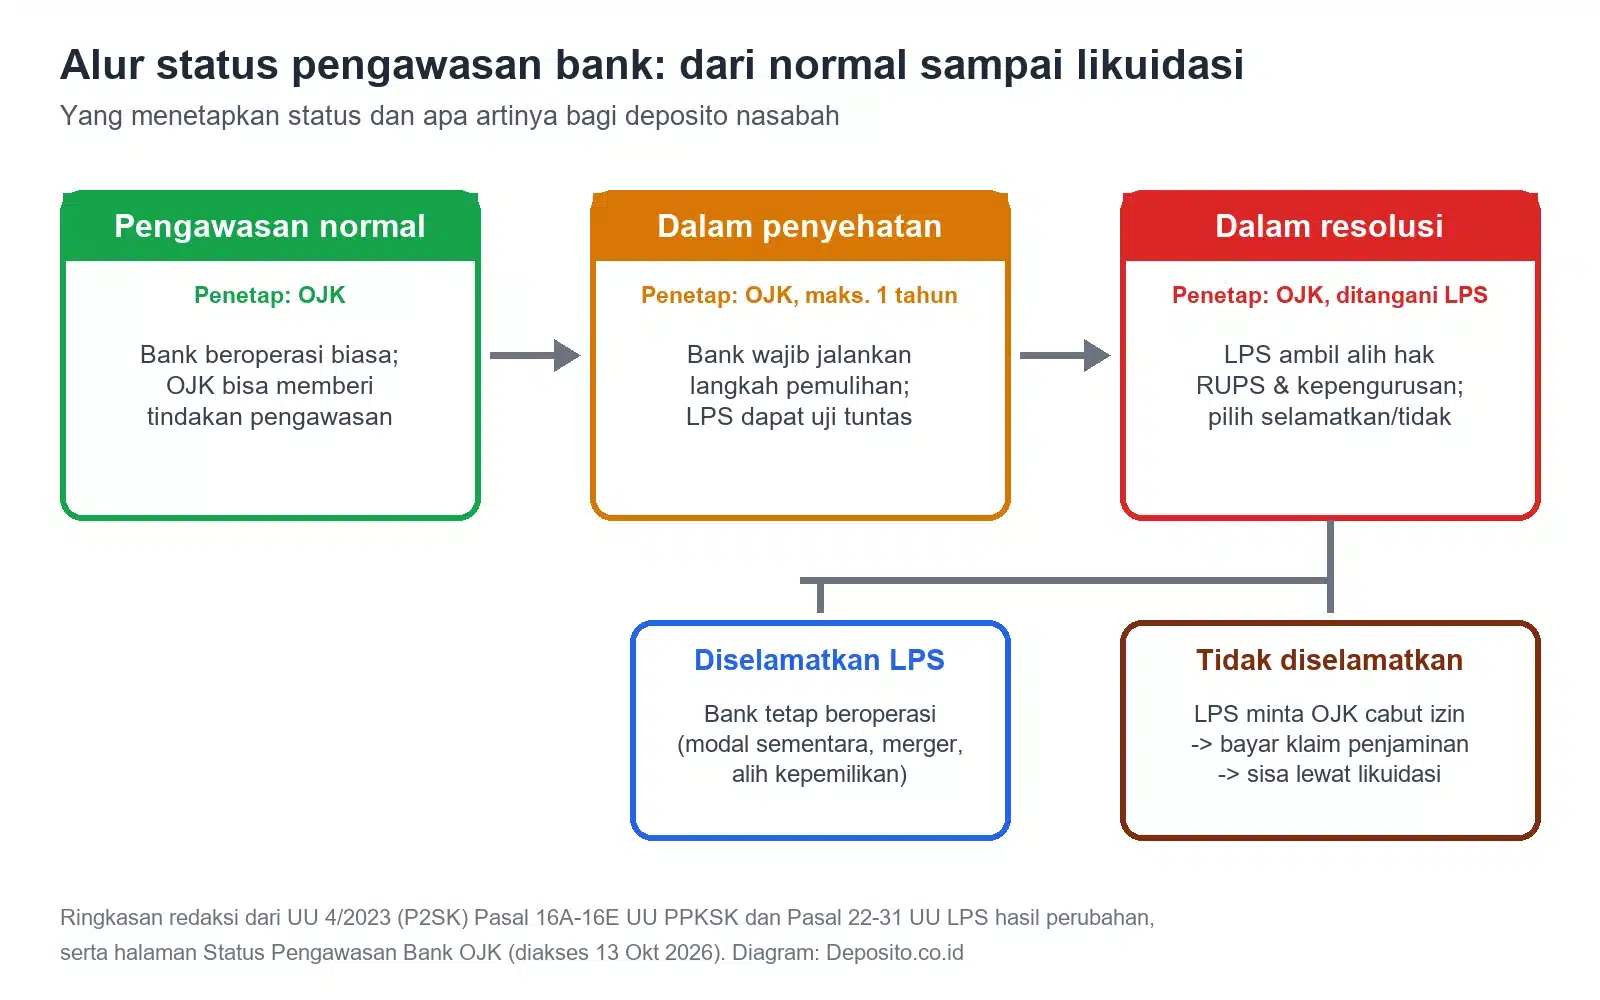
Sejak UU P2SK berlaku, Pasal 16A Undang-Undang Pencegahan dan Penanganan Krisis Sistem Keuangan menyebut OJK yang mengatur sekaligus menetapkan status pengawasan bank. Statusnya hanya ada tiga, yaitu pengawasan normal, dalam penyehatan, dan dalam resolusi.
Rinciannya diatur dua peraturan turunan. Bank umum mengikuti POJK Nomor 5 Tahun 2024, sedangkan BPR dan BPR Syariah mengikuti POJK Nomor 28 Tahun 2023, seperti dirangkum di halaman Status Pengawasan Bank OJK.
Setiap perubahan status diberitahukan OJK secara tertulis kepada bank, LPS, dan Bank Indonesia (Pasal 16A ayat 5). Jadi, LPS sudah tahu sejak bank pertama kali masuk status penyehatan, bukan baru saat bank ditutup.
Arti Bank Dalam Penyehatan dan Penetapnya
Menurut OJK, bank dalam penyehatan adalah peningkatan status pengawasan dari kondisi normal, dengan tujuan mengembalikan kondisi bank. Penetapannya hanya oleh OJK, bukan oleh LPS atau bank itu sendiri.
Kriteria Bank Dalam Penyehatan
Pasal 16C ayat (1) menyebut tiga pemicu: bank tidak memenuhi ketentuan OJK soal tingkat kesehatan, tingkat likuiditas, dan/atau permodalan yang memperhitungkan risiko. Angka ambangnya berbeda untuk bank umum dan BPR.
Untuk BPR, FAQ POJK 28/2023 dari OJK memberi patokan konkret. Menurut FAQ itu, BPR baru bisa kembali ke status normal bila tingkat kesehatannya minimal peringkat komposit 4, rasio kas rata-rata tiga bulan terakhir minimal 5%, dan rasio KPMM minimal 12%.
Berapa Lama Status Penyehatan Berlaku
Status ini berlaku paling lama 1 tahun sejak pemberitahuan tertulis OJK (Pasal 16C ayat 4 UU P2SK). Untuk BPR, FAQ POJK 28/2023 menegaskan jangka itu tidak bisa diperpanjang lebih dari 1 tahun.
Ada satu pengecualian. Bank dalam penyehatan boleh meminta penempatan dana dari LPS lewat OJK, dan bila disetujui, masa penyehatan berakhir mengikuti jangka penempatan dana tersebut (Pasal 16C ayat 3 dan 5).
Apa yang Dilakukan OJK dan LPS Selama Penyehatan
Bank umum wajib menjalankan rencana aksi pemulihan yang disetujui OJK. OJK juga boleh memerintahkan penjualan aset, membatasi kegiatan usaha tertentu, atau menunjuk pengelola statuter yang mengambil alih wewenang direksi dan komisaris (Pasal 16C ayat 8 dan Pasal 16D).
Di saat yang sama, LPS dapat melakukan uji tuntas, menjajaki bank lain yang mau menerima aset dan kewajiban, serta mencari investor. Bagian ini jarang dibahas: rencana cadangan sudah disiapkan jauh sebelum bank dinyatakan gagal.
Bank Dalam Resolusi: Peran OJK dan LPS
Bank dalam resolusi adalah bank yang mengalami kesulitan keuangan, membahayakan kelangsungan usahanya, dan tidak dapat disehatkan dengan kewenangan OJK (Pasal 16A ayat 3). OJK tetap yang menetapkan status ini, lalu penanganannya beralih ke LPS.
Kapan Bank Naik ke Status Resolusi
Pasal 16E ayat (1) UU P2SK memuat tiga pemicu, dan satu saja sudah cukup:
- Sebelum masa penyehatan habis, kondisi bank memburuk sampai modal minimum dan/atau giro wajib minimum tidak terpenuhi.
- Sampai masa penyehatan habis, permodalan atau masalah likuiditas mendasar belum bisa diselesaikan.
- Bank tidak mampu mengembalikan penempatan dana LPS.
Dua Pilihan LPS: Menyelamatkan atau Tidak
Begitu menerima pemberitahuan penetapan bank non-sistemik sebagai bank dalam resolusi, LPS mengambil alih hak RUPS, kepemilikan, dan kepengurusan bank (Pasal 25 UU LPS hasil perubahan). Pemegang saham lama kehilangan kendali sejak hari itu.
LPS lalu memutuskan menyelamatkan atau tidak, terutama berdasarkan perkiraan biaya resolusi (Pasal 22). Bila diselamatkan, LPS bisa menyertakan modal sementara, menggabungkan bank dengan bank lain, atau mengalihkan kepemilikannya (Pasal 26).
Bila tidak diselamatkan, LPS meminta OJK mencabut izin usaha bank, lalu membayar klaim penjaminan kepada nasabah (Pasal 31). Di titik inilah proses yang dibahas di artikel batas waktu klaim LPS mulai berjalan.
Bila yang Bermasalah Bank Sistemik
Jalurnya sedikit berbeda untuk bank sistemik, yaitu bank yang kegagalannya dinilai bisa mengguncang sistem keuangan. Menurut Pasal 16E ayat (3), OJK wajib meminta rapat Komite Stabilitas Sistem Keuangan untuk melaporkan penetapan bank sistemik sebagai bank dalam resolusi.
Pasal 22 ayat (1) huruf b juga tidak memberi opsi “tidak diselamatkan” untuk bank sistemik. Pilihannya hanya penyelamatan, dengan atau tanpa mengikutsertakan pemegang saham lama.
Begitu LPS menerima pemberitahuan itu, Pasal 34 mengalihkan hak RUPS, kepemilikan, dan kepengurusan bank sistemik kepada LPS. Bagi nasabah, artinya bank tetap dikelola, hanya saja kendalinya berpindah tangan.
Dampak ke Deposito di Tiap Status
Tabel berikut merangkum pasal-pasal di atas dari sudut pandang pemilik deposito. Isinya diringkas dari UU 4/2023, halaman OJK, dan FAQ LPS yang diakses 13 Oktober 2026; kolom terakhir adalah pembacaan redaksi, bukan janji perlakuan untuk bank tertentu.
| Status | Siapa memegang kendali | Jangka waktu | Dampak bagi deposito |
|---|---|---|---|
| Pengawasan normal | Pengurus bank, diawasi OJK | Tidak dibatasi | Berjalan seperti biasa |
| Dalam penyehatan | Pengurus bank; OJK bisa menunjuk pengelola statuter | Maks. 1 tahun (Pasal 16C) | Rekening tetap tercatat di bank; kegiatan usaha tertentu bisa dibatasi OJK |
| Dalam resolusi | LPS mengambil alih hak RUPS dan kepengurusan | Sampai LPS memutuskan cara penanganan | Kewajiban bank, termasuk simpanan, bisa dialihkan ke bank lain tanpa persetujuan nasabah (Pasal 26) |
| Izin dicabut | LPS dan tim likuidasi | Batas pengajuan klaim 5 tahun sejak izin dicabut | Bunga berhenti; LPS membayar porsi yang memenuhi syarat penjaminan |
Satu hal yang sering disalahpahami: undang-undang tidak menyebut penarikan simpanan otomatis dibekukan saat bank masuk penyehatan atau resolusi. Namun, OJK berwenang membatasi kegiatan usaha tertentu, jadi tanyakan langsung ke bank bila layanan terasa berubah.
Pembayaran LPS juga baru terjadi setelah izin dicabut. Sampai saat itu, perlindunganmu bergantung pada syarat yang sama seperti biasa: saldo sampai Rp2 miliar per nasabah per bank menurut FAQ LPS, dan bunga tidak melebihi tingkat bunga penjaminan.
Untuk periode 1 Oktober 2026 sampai 31 Januari 2027, LPS menetapkan tingkat bunga penjaminan 3,75% untuk bank umum dan 6,25% untuk BPR. Bunga di atas angka itu membuat simpanan tidak layak bayar, sebagaimana dijelaskan di panduan simpanan yang ditanggung LPS.
Beda dengan Pencabutan Izin dan Likuidasi
Penyehatan dan resolusi adalah status pengawasan, sedangkan pencabutan izin adalah akhir dari izin usaha. Bank dalam penyehatan bisa kembali normal, dan bank dalam resolusi pun bisa terus beroperasi bila LPS memilih menyelamatkannya.
Likuidasi baru dimulai setelah izin dicabut. Pada tahap ini tim likuidasi menjual aset bank, dan simpanan di atas batas penjaminan dibayar dari hasil penjualan itu sesuai urutan kreditur. Hak atas bunga simpanan pun terhenti sejak tanggal pencabutan izin, menurut FAQ LPS.
Rincian tahap setelah izin dicabut, mulai dari kisah BPR yang ditutup sepanjang tahun ini sampai urutan pembayaran kreditur, sudah dibahas terpisah di situs ini. Artikel ini sengaja berhenti di gerbang pencabutan izin, karena di tahap sebelumnya itulah kebingungan nasabah paling sering muncul.
Cara Memeriksa Status Bank di OJK
Per 13 Oktober 2026, halaman Status Pengawasan Bank di situs OJK hanya memuat definisi dan dasar hukum. Halaman itu tidak berisi daftar nama bank yang sedang berstatus penyehatan atau resolusi.
Karena itu, waspadai unggahan media sosial yang mengklaim memuat “daftar bank dalam penyehatan” tanpa menyebut sumber resmi.
Langkah yang bisa kamu lakukan sendiri sebelum memutuskan apa pun:
- Pastikan bank terdaftar di OJK dan menjadi peserta LPS, dengan langkah di panduan cara cek BPR terdaftar OJK.
- Pantau siaran pers OJK dan pengumuman LPS, tempat keputusan pencabutan izin dan daftar bank dalam likuidasi diumumkan.
- Untuk BPR, cocokkan rasio KPMM di laporan keuangan publikasinya dengan patokan 12% dari FAQ POJK 28/2023.
- Tanyakan langsung ke layanan Kontak OJK 157 bila mendengar kabar tentang bank tempatmu menyimpan uang.
- Pecah deposito di atas batas penjaminan Rp2 miliar per bank (FAQ LPS) ke beberapa bank, dan pilih bunga yang tidak melewati tingkat bunga penjaminan.
Kabar “bank dalam penyehatan” adalah sinyal untuk memeriksa ulang simpananmu, bukan alasan untuk panik. Cek hari ini apakah saldo dan bunga depositomu sudah memenuhi syarat LPS, karena dua hal itulah yang menentukan hasil akhirnya bila bank benar-benar ditutup.
Referensi Artikel:
- OJK — Status Pengawasan Bank, dicek 13 Oktober 2026
- BPK — Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan
- OJK — POJK 28 Tahun 2023 tentang Penetapan Status dan Tindak Lanjut Pengawasan BPR dan BPRS beserta FAQ
- LPS — FAQ Penjaminan Simpanan dan Likuidasi Bank, dicek 13 Oktober 2026
- LPS — Cakupan Penjaminan Simpanan dan Tingkat Bunga Penjaminan