 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Kalau kamu menaruh deposito di BPR lalu izin banknya tiba-tiba dicabut, siapa yang mengganti uangmu? Pertanyaan ini makin sering muncul karena brosur BPR kerap memasang bunga lebih tinggi daripada bank besar.
Jawaban singkatnya LPS, tetapi ada tiga syarat dan satu angka bunga yang sering luput dibaca. Pertanyaan yang paling banyak dicari orang soal BPR dan LPS kami jawab satu per satu di bawah ini.
Apakah Deposito BPR Masuk Penjaminan LPS?
Ya, selama BPR-nya peserta. Menurut FAQ LPS, kepesertaan penjaminan wajib bagi bank umum dan BPR, baik konvensional maupun syariah. Deposito di BPR dan deposito mudharabah di BPRS sama-sama masuk cakupan LPS.
Skalanya tidak kecil. Laporan Kelembagaan LPS triwulan II 2026 mencatat 1.436 BPR/BPRS peserta penjaminan dengan simpanan Rp181,78 triliun di sekitar 15,6 juta rekening per Juni 2026.
Status Peserta Saja Belum Cukup
LPS hanya membayar simpanan yang memenuhi syarat 3T LPS. Simpanan harus tercatat di pembukuan bank, bunganya tidak melebihi tingkat bunga penjaminan (TBP), dan nasabah tidak melakukan tindakan yang merugikan bank, misalnya punya kredit macet yang nilainya melebihi simpanannya.
Kamu juga tidak membayar apa pun untuk perlindungan ini. FAQ LPS menyebut premi ditanggung bank, sebesar 0,1% dari rata-rata saldo bulanan total simpanan per semester.
Batas Rp2 Miliar per Bank, Bukan Cabang
Nilai maksimum yang ditanggung LPS adalah Rp2 miliar per nasabah per bank, berlaku sejak 13 Oktober 2008 (FAQ LPS). Saldo semua rekeningmu di satu bank, entah tabungan, deposito, atau giro, dijumlahkan dulu sebelum dibandingkan dengan batas itu.
Karena dasar hitungnya per bank, membuka deposito di dua kantor cabang dari BPR yang sama tidak menggandakan batas. Lain cerita kalau dana dibagi ke dua BPR berbeda, karena aturan per bank di FAQ LPS memberi masing-masing batas Rp2 miliar sendiri.
Rekening Gabungan dan Saldo di Atas Batas
Untuk rekening gabungan atau joint account, LPS membagi saldonya sama besar di antara para pemilik. Yang dihitung adalah pokok ditambah bunga, atau pokok ditambah bagi hasil yang sudah menjadi hak nasabah untuk produk syariah (FAQ LPS).
Sisa di atas Rp2 miliar tidak dibayar LPS, tetapi juga tidak otomatis hangus. Menurut FAQ LPS, bagian itu menunggu hasil penjualan aset bank oleh tim likuidasi, dan LPS menerbitkan surat keterangan atas saldo yang belum dibayar.
TBP BPR Berbeda dengan Bank Umum
Bagian inilah yang paling sering tertukar. LPS menetapkan TBP lewat dua pengumuman terpisah, PENG-7/DSPB/2026 untuk bank umum dan PENG-8/DSPB/2026 untuk BPR, yang keduanya tayang di situs LPS pada 30 September 2026.
| Jenis simpanan | TBP 1 Okt 2026–31 Jan 2027 | Dasar penetapan |
|---|---|---|
| Rupiah di bank umum | 3,75% | PENG-7/DSPB/2026 |
| Valas di bank umum | 2,00% | PENG-7/DSPB/2026 |
| Rupiah di BPR | 6,25% | PENG-8/DSPB/2026 |
TBP BPR 6,25% berlaku 1 Oktober 2026 sampai 31 Januari 2027 dan tidak berubah dari periode sebelumnya (PENG-8/DSPB/2026). Selisihnya dengan bank umum 2,5 poin persentase, jadi bunga 5% yang sudah melewati TBP bank umum masih di bawah TBP BPR.
Pengumuman yang sama menjelaskan bahwa LPS menetapkan TBP tiga kali setahun, yaitu Januari, Mei, dan September, tetapi mengevaluasinya setiap bulan. Setiap bank juga wajib memasang informasi TBP dan batas penjaminan di seluruh kantornya.
Akun Instagram resmi LPS merangkum ketiga angka itu pada 30 September 2026. Unggahan tersebut juga menyebut keputusan diambil dalam Rapat Dewan Komisioner 28 September 2026.
Lihat unggahan ini di Instagram
Bagaimana dengan BPR Syariah
Deposito mudharabah di BPRS ikut penjaminan selama banknya peserta, dengan nilai pokok plus bagi hasil yang sudah menjadi hak nasabah (FAQ LPS). Halaman simpanan layak bayar LPS mencatat pembayaran untuk nasabah BPRS Musyarakah Ummat Indonesia dan BPRS Gaido Indonesia pada Oktober 2026.
Cara LPS membandingkan nisbah bagi hasil dengan TBP tidak dijelaskan di FAQ resmi, dan kami belum bisa memverifikasinya per 14 Oktober 2026. Tanyakan langsung ke BPRS atau call center LPS 154 sebelum menyetor dana besar.
Contoh: Bunga BPR di Atas Batas Penjaminan
Misalkan kamu punya Rp500 juta dan membandingkan dua tawaran deposito 12 bulan di BPR, yaitu 6% dan 7% per tahun. Hitungan berikut simulasi sederhana sebelum pajak, memakai TBP BPR 6,25% dari PENG-8/DSPB/2026.
- Tawaran 6%: bunga setahun Rp30 juta (Rp500 juta × 6%). Bunganya di bawah TBP, jadi seluruh Rp500 juta masuk penjaminan selama syarat lain terpenuhi.
- Tawaran 7%: bunga setahun Rp35 juta. Menurut FAQ LPS, bunga di atas TBP membuat seluruh simpanan, pokok dan bunganya, keluar dari penjaminan.
- Rp2,5 miliar di satu BPR dengan bunga 6%: LPS menanggung Rp2 miliar, sedangkan Rp500 juta sisanya menunggu hasil likuidasi.
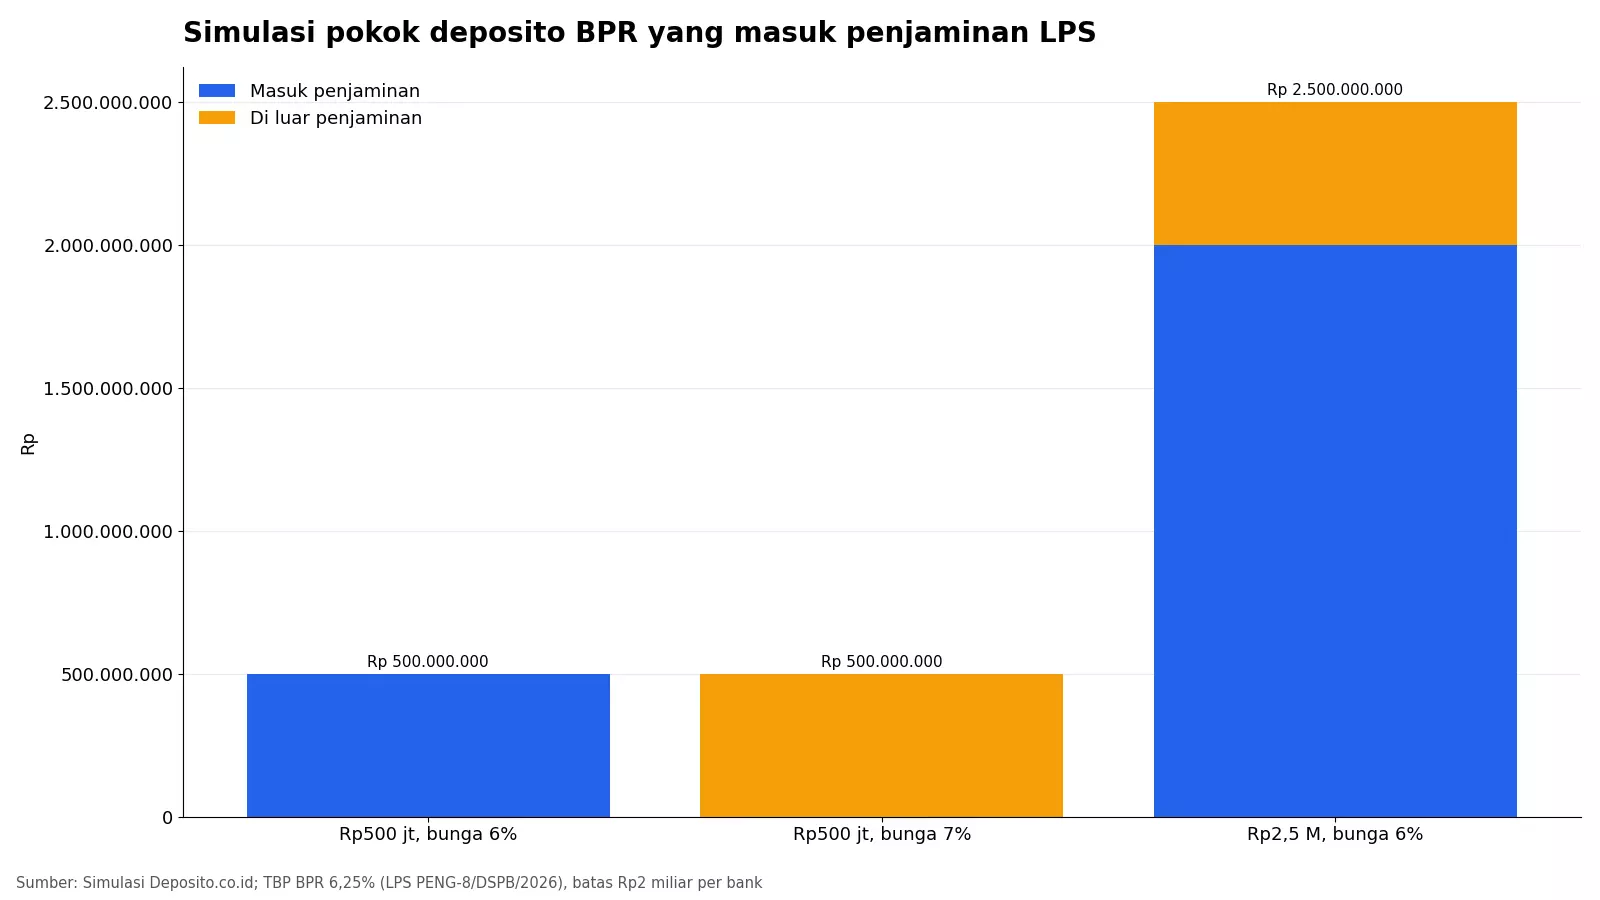
Dalam simulasi ini, tambahan bunga hanya Rp5 juta setahun, sekitar 1% dari pokok, tetapi taruhannya akses ke seluruh Rp500 juta. Menurut kami, tawaran BPR di atas 6,25% pada periode ini lebih pantas dianggap tanda tanya daripada bonus.
Angka lain bisa kamu coba sendiri di kalkulator deposito dengan tenor dan bunga pilihanmu. Bandingkan hasilnya dengan TBP sebelum memutuskan.
Risiko ini juga bukan teori. Siaran pers LPS 2 Oktober 2026 mencatat simpanan tidak layak bayar Rp1,58 miliar dari 315 rekening di 11 BPR/BPRS yang dicabut izinnya sepanjang 2026 (data per 31 Agustus 2026). Menurut siaran pers yang sama, Rp0,51 miliar di antaranya gagal dibayar karena bunganya melewati TBP.
BPR Dicabut Izinnya: Apa yang Tetap Dibayar
Setelah OJK mencabut izin usaha sebuah BPR, LPS merekonsiliasi dan memverifikasi simpanan paling lambat 90 hari kerja. Status layak bayar diumumkan bertahap di kantor bank dan di apps.lps.go.id, menurut halaman syarat penjaminan dan klaim di situs LPS.
Pembayaran tidak menunggu seluruh verifikasi rampung. Menurut FAQ LPS, LPS mulai membayar simpanan yang layak bayar paling lambat 5 hari kerja sejak verifikasi dimulai, dan klaim bisa diajukan hingga 5 tahun sejak izin usaha dicabut.
Bunga Berhenti dan Batas Waktu Keberatan
Hak bunga berhenti saat izin usaha bank dicabut, jadi bunga deposito tidak terus berjalan selama proses klaim (FAQ LPS). Keberatan atas status tidak layak bayar bisa diajukan paling lambat 180 hari kalender sejak pengumuman, sesuai PLPS 1/2023 Pasal 48 yang dikutip Laporan Kelembagaan LPS triwulan II 2026.
LPS merangkum cara mengecek status simpanan itu dalam unggahan 7 Oktober 2026 berikut. Siapkan juga bilyet deposito asli dan KTP, karena keduanya diminta saat pembayaran klaim.
Lihat unggahan ini di Instagram
Satu hal lagi: jangan tergiur jasa pengurusan klaim berbayar. Dalam siaran pers penanganan BPR yang dicabut izinnya, misalnya BPR Kamadana pada 18 Februari 2026, LPS mengimbau nasabah tidak percaya pada pihak yang menawarkan bantuan klaim dengan imbalan atau biaya. Informasi resmi cukup dicek lewat call center 154.
Memastikan BPR Peserta LPS Sebelum Menyetor
Langkah lengkapnya sudah kami bahas di panduan cara cek BPR terdaftar OJK. Di sini cukup urutan ringkas yang bisa kamu jalankan sebelum tanda tangan bilyet.
- Cocokkan nama badan hukum BPR dengan daftar kantor pusat BPR terbitan OJK. Versi terbaru di situs OJK bertanggal Juni 2026.
- Cari papan pengumuman TBP dan batas penjaminan di kantor BPR. PENG-8/DSPB/2026 mewajibkan bank memasangnya di seluruh kantor.
- Hitung bunga total, termasuk cashback atau hadiah, lalu bandingkan dengan TBP BPR 6,25% menurut PENG-8/DSPB/2026.
- Minta bilyet atas namamu dan setor ke rekening bank, bukan dititipkan ke petugas perorangan, supaya simpanan tercatat.
Bunga tinggi tidak otomatis tanda BPR bermasalah, karena TBP BPR sendiri 2,5 poin di atas bank umum. Yang perlu kamu curigai adalah tawaran di atas TBP BPR 6,25% versi LPS untuk periode Oktober 2026–Januari 2027, atau janji hadiah tanpa bukti tertulis.
Info resmi Lembaga Penjamin Simpanan (LPS)
| Alamat | Equity Tower Lt. 20-21, SCBD Lot 9, Jl. Jend. Sudirman Kav. 52-53, Jakarta 12190 |
| Telepon | Call center 154 / +62 21 5151000 |
| Resmi | Situs · Instagram |
Diverifikasi 2026-10-14 dari sumber resmi; ketentuan dan angka TBP bisa berubah — cek situs resmi LPS sebelum menyetor.
Selama BPR-nya peserta, simpanan tercatat, kamu tidak merugikan bank, bunganya tidak melewati 6,25%, dan totalmu di satu bank tidak lebih dari Rp2 miliar, deposito di BPR ditanggung LPS seperti di bank besar. Catat tanggal 31 Januari 2027, karena TBP periode berikutnya bisa berbeda.
Referensi Artikel:
- LPS — PENG-8/DSPB/2026 Tingkat Bunga Penjaminan Simpanan di BPR
- LPS — PENG-7/DSPB/2026 Tingkat Bunga Penjaminan Simpanan di Bank Umum
- LPS — Laporan Kelembagaan Triwulan II 2026
- LPS — Siaran Pers Tingkat Bunga Penjaminan Oktober 2026–Januari 2027
- LPS — FAQ Penjaminan Simpanan
- LPS — Syarat Penjaminan dan Klaim Simpanan
- LPS — Siaran Pers Penyelesaian Klaim Simpanan BPR, 2 Oktober 2026