 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Bunga simpanan berjangka koperasi sering terlihat lebih menggoda daripada deposito bank. Pertanyaannya, kalau koperasinya macet, siapa yang mengganti uangmu?
Jawabannya: tidak ada. Per 9 Oktober 2026, LPS hanya menanggung simpanan di bank, maksimal Rp2 miliar per nasabah per bank. Simpanan berjangka di koperasi simpan pinjam tidak ikut ditanggung, dan usulan penjaminan simpanan koperasi masih dibahas di DPR. Berikut dasar hukumnya, bedanya dengan bank, dan cek-list sebelum menyimpan.
Jawaban Singkat: Apakah Simpanan Koperasi Ditanggung LPS?
Tidak. Per 9 Oktober 2026, simpanan dan “deposito” di koperasi simpan pinjam (KSP) maupun koperasi syariah (KSPPS) tidak masuk penjaminan Lembaga Penjamin Simpanan. Belum ada undang-undang berlaku yang memberi perlindungan seperti itu, baik lewat LPS maupun lembaga khusus koperasi.
Ada satu pengecualian yang sering bikin rancu. BPR boleh berbadan hukum koperasi, dan bank seperti itu tetap peserta LPS. Yang ditanggung adalah bank berbentuk koperasi, bukan koperasi simpan pinjam.
Cara membedakannya cukup mudah. Bank berbentuk koperasi memakai nama “Bank” atau “BPR”, berizin OJK, dan tercantum di daftar bank peserta di situs LPS. KSP dan KSPPS tidak akan pernah muncul di daftar itu.
Istilah “deposito koperasi” sendiri sebenarnya sebutan pasar. Permenkop 8/2023 menyebut produk ini simpanan berjangka, dan sumber dananya dibatasi dari anggota atau koperasi lain lewat perjanjian kerja sama.
Mengapa LPS Hanya Menanggung Simpanan Bank
Batas kerja LPS ditentukan undang-undang, bukan kebijakan internal. Karena itu, LPS tidak bisa begitu saja “ikut menanggung” koperasi tanpa perubahan UU lebih dulu.
Lingkup Penjaminan Menurut UU LPS dan UU P2SK
Pasal 8 UU Nomor 24 Tahun 2004 tentang LPS mewajibkan setiap bank yang beroperasi di Indonesia menjadi peserta penjaminan. Koperasi tidak disebut sama sekali dalam pasal kepesertaan itu.
UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (P2SK) memang memperluas tugas LPS. Lewat Pasal 7, fungsi LPS kini mencakup simpanan nasabah bank dan polis asuransi, tetapi tetap tanpa koperasi.
Bagi nasabah bank, perlindungannya punya syarat: maksimal Rp2 miliar per nasabah per bank (Pasal 29 Peraturan LPS 1/2023) dan bunga tidak melebihi tingkat bunga penjaminan. Rincian produk dan syaratnya sudah kami bahas di panduan simpanan yang masuk penjaminan LPS dan syarat 3T LPS.
Koperasi vs Bank: Penjamin, Pengawas, dan Risiko
UU P2SK membagi koperasi menjadi dua. Koperasi open loop menghimpun atau menyalurkan dana ke luar anggotanya, sehingga izinnya pindah ke OJK (Pasal 44B UU Perkoperasian yang disisipkan Pasal 202 UU P2SK).
Koperasi closed loop hanya melayani anggota, dan pengawasannya tetap di Kementerian Koperasi, gubernur, atau bupati/wali kota sesuai wilayah kerjanya. Pada Januari 2025, Kemenkop menyerahkan daftar 21 koperasi open loop ke OJK. Pengawasan OJK sekalipun tidak otomatis membuat simpanannya ditanggung LPS.
Peralihan itu juga tidak terjadi dalam semalam. Pasal 321 UU P2SK memberi OJK waktu paling lama satu tahun untuk memproses izin sejak daftar diterima, dan selama izin baru belum terbit, pengawasan tetap di tangan Kemenkop atau pemda.
Rambu kehati-hatian untuk KSP memang ada, tetapi bentuknya berbeda dari bank. Permenkop 8/2023 membatasi modal pinjaman koperasi paling banyak 40% dari aset dan mewajibkan penilaian kesehatan berkala. Aturan itu menjaga koperasi, bukan mengganti uang anggota bila koperasi tetap gagal.
Tabel Perbandingan Koperasi Simpan Pinjam dan Bank
| Aspek | Koperasi simpan pinjam (KSP/KSPPS) | Bank umum / BPR |
|---|---|---|
| Penjamin simpanan | Tidak ada penjamin pemerintah; koperasi wajib menjaga keamanan simpanan sendiri | LPS, maksimal Rp2 miliar per nasabah per bank |
| Pengawas | Kemenkop/pemda (closed loop), OJK (open loop) | OJK |
| Batas bunga | Simpanan maksimal 9% per tahun (Permenkop 8/2023) | Ditanggung LPS bila tidak di atas TBP: 3,75% bank umum, 6,25% BPR (1 Okt 2026–31 Jan 2027) |
| Imbal hasil tambahan | SHU dibagi sesuai keputusan Rapat Anggota | Hanya bunga sesuai bilyet |
| Pajak bunga | Tarif final 10% untuk bunga simpanan anggota di atas batas tertentu | Final 20% di atas batas saldo tertentu |
| Bila gagal bayar | Lewat PKPU/kepailitan di pengadilan niaga, pembayaran bertahap | LPS membayar klaim simpanan yang memenuhi syarat |
Selisih tarif pajak itu memang membuat koperasi tampak unggul di atas kertas. Hitungannya ada di ulasan pajak bunga koperasi 10%, tetapi keunggulan itu dibayar dengan hilangnya penjamin.
Menurut kami, batas bunga 9% justru perlu dibaca sebagai tanda risiko. Angka itu jauh di atas TBP BPR 6,25%, padahal bank yang membayar bunga di atas TBP saja sudah kehilangan perlindungan LPS untuk simpanan tersebut.
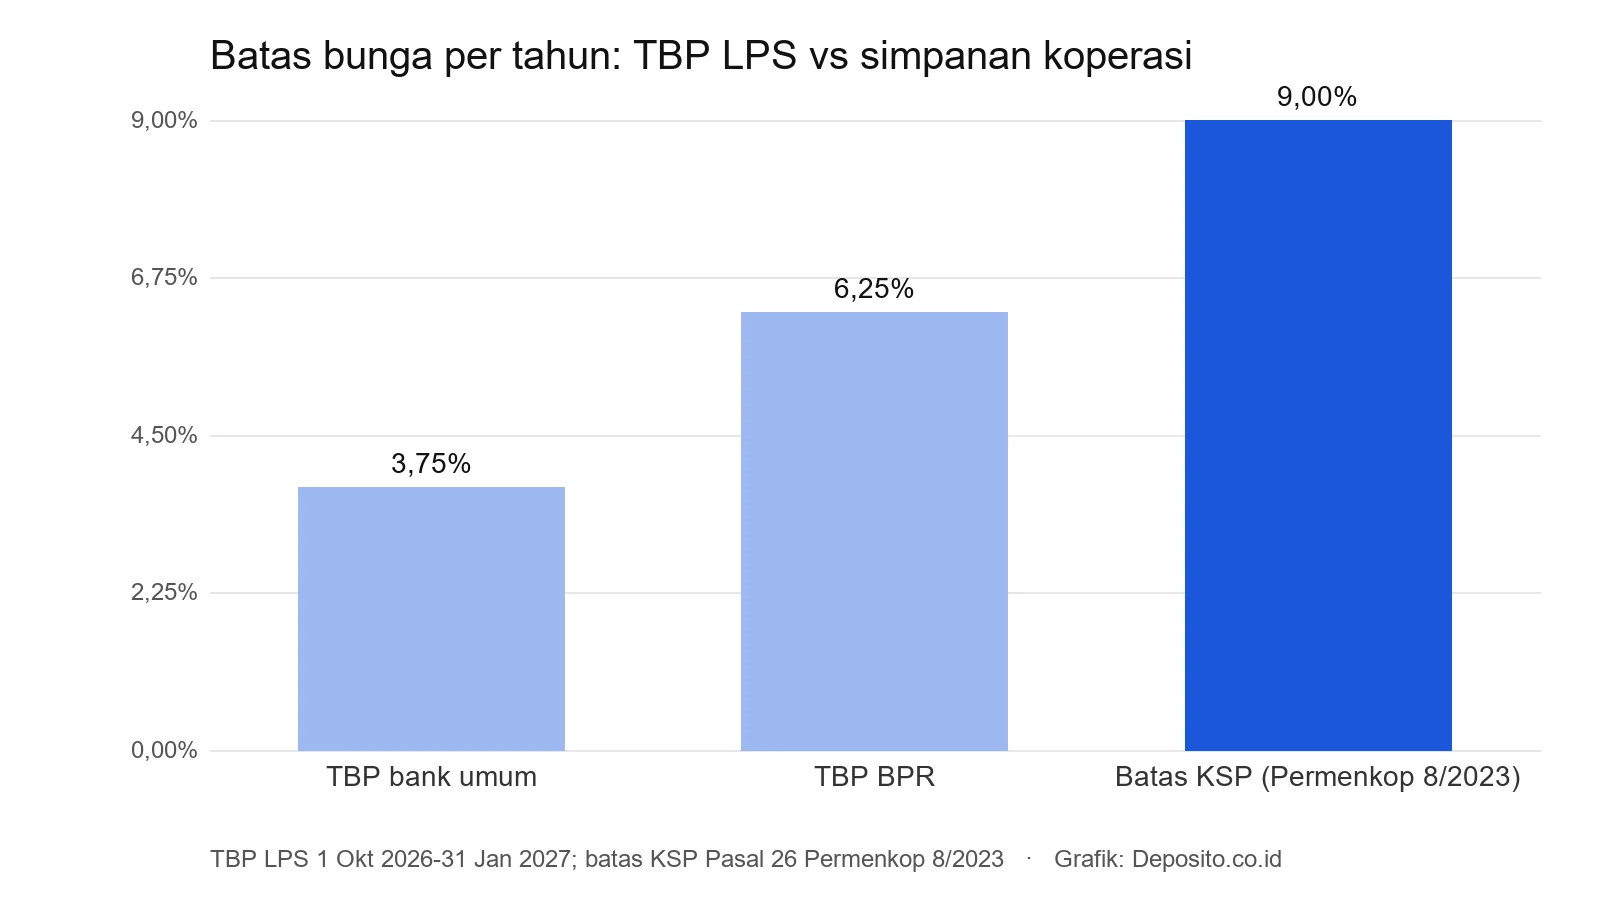
Selisih 2,75 poin persentase antara batas KSP dan TBP BPR menggambarkan ruang bunga ekstra yang boleh ditawarkan koperasi. Ruang itu datang tanpa penjamin simpanan.
Usulan Penjaminan Simpanan Koperasi: Sampai Mana?
Gagasan lembaga penjamin untuk koperasi bukan barang baru. RUU Perkoperasian versi 2019 batal disahkan, dan pasal penjaminan simpanan termasuk yang diperdebatkan saat itu.
Pembahasannya hidup lagi lewat RUU Perubahan Keempat UU 25/1992. Kronologi yang tercatat:
- 18 November 2025: Paripurna DPR menyetujui RUU itu sebagai usul inisiatif DPR.
- 17 Juni 2026: pemerintah menyerahkan Daftar Inventarisasi Masalah ke Komisi VI, termasuk usulan LPS Koperasi di bawah Kemenkop yang butuh keputusan bersama Menkeu.
- 6 September 2026: situs resmi DPR mencatat Panja sudah menuntaskan harmonisasi DIM dan masuk tahap perumusan pasal.
- 24 September 2026: Menko Perekonomian Airlangga Hartarto mendorong LPS ikut menanggung simpanan koperasi lewat amendemen UU di Komisi XI.
Sampai artikel ini ditulis, kami tidak menemukan pengesahan tingkat II di paripurna. Jadi semua itu masih usulan, belum perlindungan yang bisa kamu klaim hari ini.
Satu lagi yang kerap dikutip adalah Pasal 19 UU 1/2013 tentang Lembaga Keuangan Mikro. Pasal itu hanya menyebut pemda dan LKM dapat membentuk penjamin simpanan, dan berlakunya untuk LKM, bukan KSP.
Apa yang Terjadi Bila Koperasi Gagal Bayar
Tanpa penjamin, jalur penyelesaian biasanya PKPU di pengadilan niaga. Kreditur dan koperasi menyepakati rencana perdamaian (homologasi), lalu pengembalian dana dicicil sesuai kemampuan koperasi.
Data Menteri Koperasi di Komisi VI DPR pada Juni 2023 menggambarkan lambatnya proses itu. Delapan koperasi bermasalah punya kewajiban homologasi sekitar Rp26 triliun, tetapi baru sekitar Rp3,4 triliun yang dibayar.
Kasus terbesar, KSP Indosurya, berujung pidana. Putusan kasasi MA Nomor 2113 K/Pid.Sus/2023 menilai penghimpunan dana tanpa izin lewat koperasi sebagai tindak pidana, dengan dana sekitar Rp106 triliun dari 23 ribu nasabah yang dijanjikan bunga 7–11% per tahun.
Bandingkan dengan bank yang ditutup. LPS merekonsiliasi dan memverifikasi simpanan paling lambat 90 hari kerja, lalu membayar klaim yang memenuhi syarat tanpa menunggu putusan pengadilan.
Kalau koperasimu sudah telat membayar, jangan menunggu kabar dari grup obrolan. Simpan bilyet, buku simpanan, dan bukti transfer, lalu pantau pengumuman pengurus PKPU agar tagihanmu tercatat sebelum batas waktu pendaftaran tagihan.
Status sebagai anggota juga membawa konsekuensi yang jarang disadari. Anggota adalah pemilik sekaligus pengguna jasa koperasi, dan simpanan pokok serta simpanan wajibmu tercatat sebagai modal sendiri koperasi. Nasabah bank tidak memikul posisi ganda seperti itu.
Cek-List Sebelum Menyimpan Dana di Koperasi
Mungkin kamu sudah lama jadi anggota koperasi kantor yang sehat, dan itu wajar. Cek-list ini bukan untuk menakut-nakuti, melainkan supaya keputusanmu berdasar data.
Lima hal berikut bisa kamu periksa sendiri dalam satu sore, sebagian besar lewat situs resmi dan dokumen yang wajib dimiliki koperasi.
Izin, Badan Hukum, Rasio, dan Bunga Wajar
- Badan hukum: pastikan akta pendirian koperasi tercatat di sistem AHU Kementerian Hukum.
- Nomor Induk Koperasi: cek sertifikat NIK di ODS Kemenkop. Sertifikat ini hanya diberikan kepada koperasi yang melapor RAT dan berlaku dua tahun (Permenkop 13/2025).
- Status keanggotaan: KSP closed loop hanya boleh menghimpun dana dari anggota. Bila kamu diajak menyimpan tanpa menjadi anggota, itu tanda bahaya.
- Kesehatan koperasi: minta laporan RAT dan hasil penilaian kesehatan. Permenkop 8/2023 memakai empat kategori, dari sehat sampai dalam pengawasan khusus.
- Bunga wajar: tawaran di atas 9% per tahun melanggar batas Permenkop 8/2023. Tanyakan juga apakah simpanan diasuransikan, karena asuransi simpanan koperasi sifatnya pilihan.
Tawaran yang terlalu tinggi bisa dilaporkan ke Satgas Pemberantasan Aktivitas Keuangan Ilegal lewat Kontak OJK 157. Pada Juni 2026, satgas itu membongkar sebuah koperasi yang menjanjikan imbal hasil 4,17% per bulan.
Kesimpulan
Simpanan di koperasi simpan pinjam belum punya penjamin seperti LPS, dan usulan di DPR masih dalam pembahasan. Taruh dana darurat dan dana besar di bank peserta LPS, lalu batasi porsi di koperasi pada jumlah yang siap kamu tunggu bertahun-tahun bila terjadi gagal bayar.
Referensi Artikel:
- UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (JDIH BPK)
- UU Nomor 24 Tahun 2004 tentang Lembaga Penjamin Simpanan (JDIH Kemenkeu)
- Permenkop UKM Nomor 8 Tahun 2023 tentang Usaha Simpan Pinjam oleh Koperasi
- LPS — FAQ Penjaminan Simpanan
- DPR RI — Panja RUU Perkoperasian, 6 September 2026
- OJK — Daftar Koperasi yang Menjalankan Kegiatan di Sektor Jasa Keuangan