 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Kas perusahaan yang belum terpakai sering diparkir di deposito. Lalu bendahara atau akuntan bertanya: apakah pajak bunga deposito perusahaan sama dengan nasabah perorangan, dan bisakah potongannya dikreditkan di SPT Badan?
Jawaban singkatnya per 9 Oktober 2026: bunga deposito rupiah milik PT, CV, yayasan, maupun koperasi dipotong PPh final 20% dari bunga bruto oleh bank, sesuai PMK 212/PMK.03/2018. Karena final, potongan itu tidak bisa mengurangi PPh Badan terutang di akhir tahun.
Tarif PPh Bunga Deposito untuk Badan Usaha
Pasal 5 ayat (1) huruf c PMK 212/2018 menetapkan tarif 20% dari jumlah bruto untuk wajib pajak dalam negeri dan bentuk usaha tetap. Pasal itu tidak membedakan orang pribadi dan badan, jadi rekening atas nama perusahaan kena tarif yang sama.
Pengecualiannya ada di dua tempat. Deposito dari Devisa Hasil Ekspor (DHE) punya tarif khusus 0–10% sesuai tenor, sedangkan Pasal 7 memuat daftar pihak yang tidak dipotong sama sekali.
Mekanisme dasar tarif 20% untuk semua nasabah sudah kami bahas di artikel pajak bunga deposito 20 persen. Di sini fokusnya perlakuan untuk badan.
Dasar Hukum PMK 212/PMK.03/2018
PMK 212/PMK.03/2018 ditetapkan 31 Desember 2018 sebagai aturan pelaksana PP 131 Tahun 2000. Pasal 3 menegaskan pemotongan berlaku untuk deposito berjangka, sertifikat deposito, deposito on call, dan deposito dengan nama atau bentuk apa pun.
Pasal 8 mewajibkan bank yang membayar bunga untuk memotong pajaknya. Perusahaan tidak menyetor sendiri; bunga yang masuk ke rekening sudah neto.
Kalimat terpenting ada di Pasal 1 angka 9. PPh final adalah PPh dengan pengaturan khusus yang tidak dapat diperhitungkan terhadap PPh berdasarkan ketentuan umum, dan Pasal 4 ayat (2) huruf a UU PPh memang menyebut bunga deposito sebagai penghasilan yang dapat dikenai pajak final.
Apakah Batas Rp7,5 Juta Berlaku untuk Badan?
Pasal 7 huruf a membebaskan pemotongan untuk jumlah deposito dan tabungan yang tidak melebihi Rp7.500.000. Teks pasal itu tidak menyebut “orang pribadi”, jadi batas ini tidak dikhususkan untuk perorangan.
Dalam praktik, batas itu jarang relevan bagi perusahaan karena saldo kas biasanya jauh di atasnya. Fasilitas lain di Pasal 2 ayat (3), yaitu penghasilan setahun di bawah PTKP, tertulis khusus untuk orang pribadi sehingga tidak bisa dipakai badan.
PT dan CV: Final, Tidak Bisa Dikreditkan
UU KUP Pasal 1 angka 3 memasukkan perseroan terbatas dan perseroan komanditer (CV) ke dalam definisi badan. Bunga depositonya diperlakukan terpisah dari laba usaha.
Konsekuensinya ada dua. Bunga itu dikeluarkan dari penghitungan penghasilan kena pajak biasa, dan PPh 20% yang sudah dipotong bank tidak masuk daftar kredit pajak.
Aturan yang sama berlaku untuk deposito valas milik perusahaan. Penjelasan Pasal 1 PP 131/2000 mencakup deposito rupiah maupun valuta asing, jadi bunga dolar non-DHE juga dipotong 20%.
Contoh Hitung Deposito Rp1 Miliar (Ilustrasi)
Misalkan PT Contoh menempatkan Rp1 miliar selama 12 bulan dengan bunga 3,5% per tahun. Angka 3,5% sengaja kami pilih di bawah tingkat bunga penjaminan LPS 3,75% untuk bank umum (1 Oktober 2026–31 Januari 2027), dan bukan penawaran bank mana pun.
Bunga bruto Rp1.000.000.000 × 3,5% = Rp35.000.000. Bank memotong 20% atau Rp7.000.000, sehingga yang masuk ke rekening perusahaan Rp28.000.000.
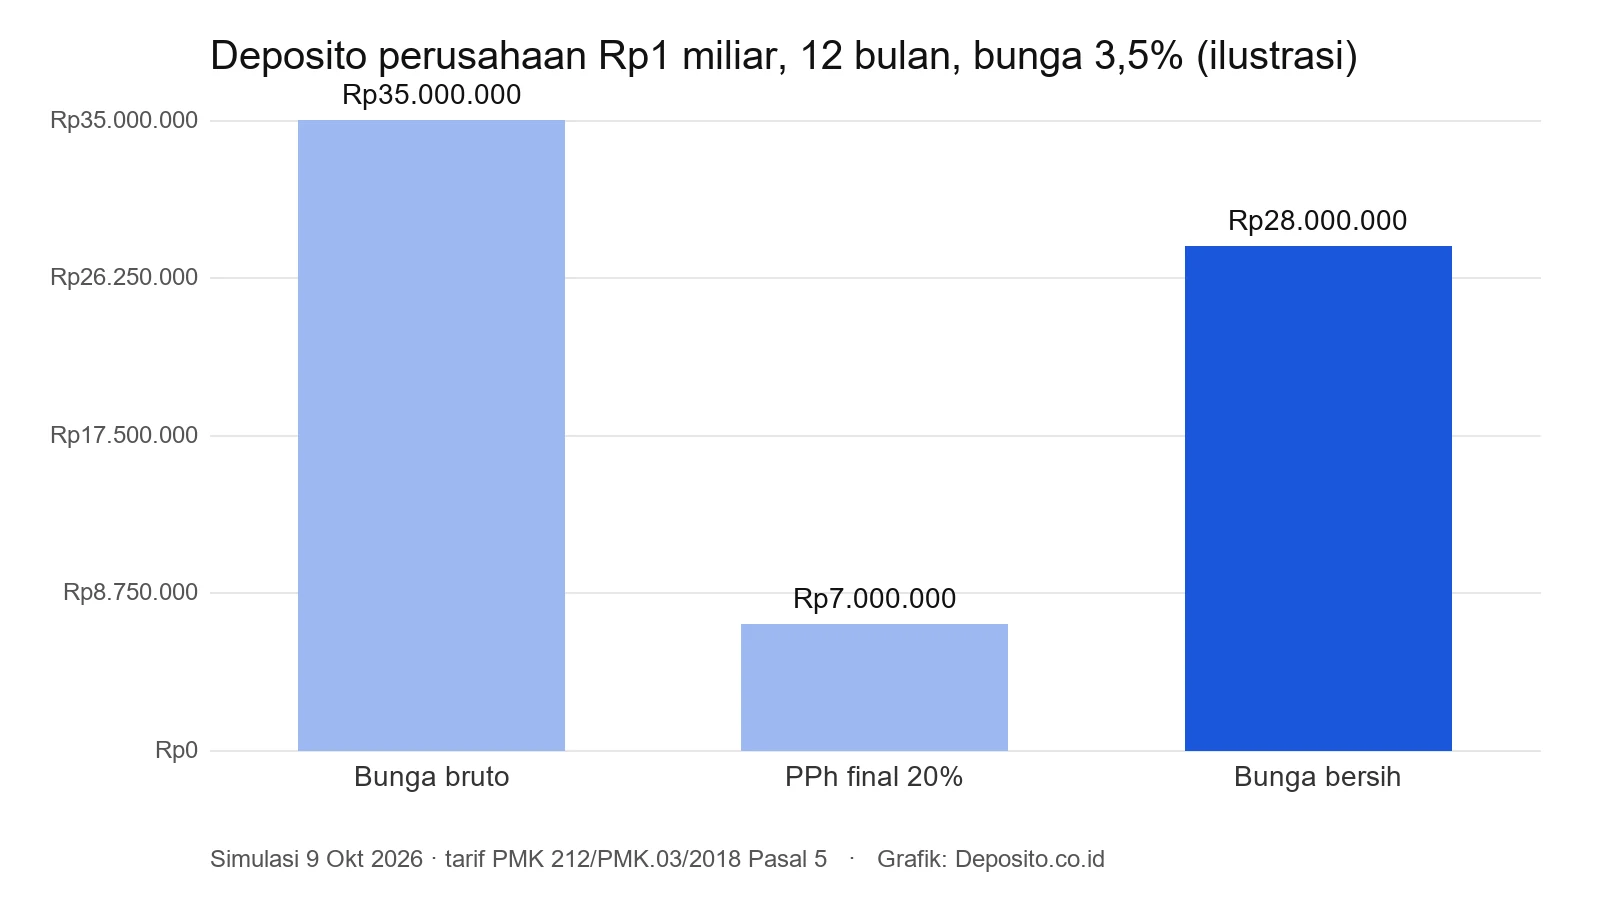
Untuk tenor lebih pendek, tabel berikut memakai pendekatan bunga × (bulan ÷ 12). Bank biasanya menghitung per hari, jadi angka riil bisa berbeda sedikit.
| Tenor deposito perusahaan | Bunga bruto | PPh final 20% | Bunga bersih |
|---|---|---|---|
| 1 bulan | Rp2.916.666,67 | Rp583.333,33 | Rp2.333.333,33 |
| 3 bulan | Rp8.750.000 | Rp1.750.000 | Rp7.000.000 |
| 6 bulan | Rp17.500.000 | Rp3.500.000 | Rp14.000.000 |
| 12 bulan | Rp35.000.000 | Rp7.000.000 | Rp28.000.000 |
Di SPT Badan, Rp35 juta itu dilaporkan sebagai penghasilan final, sedangkan Rp7 juta tidak mengurangi PPh Badan terutang. Untuk nominal dan tenor lain, coba kalkulator deposito lalu kalikan bunga bruto dengan 80%.
Yayasan dan Koperasi: Apa Bedanya?
Dari sisi pemotongan di bank, nggak ada bedanya. UU KUP memasukkan yayasan dan koperasi ke dalam definisi badan, dan Pasal 7 PMK 212/2018 tidak mencantumkan keduanya sebagai pihak yang dikecualikan.
Selain batas Rp7,5 juta, pengecualian di Pasal 7 hanya tiga: bunga yang diterima bank, dana pensiun yang disahkan Menteri Keuangan atau berizin OJK, dan bunga tabungan program rumah sederhana. Yayasan pendidikan atau sosial tetap menerima bunga yang sudah dipotong 20%.
| Pemilik deposito | Bunga dipotong PPh? | Tarif (non-DHE) | Pasal PMK 212/2018 |
|---|---|---|---|
| Orang pribadi | Ya, kecuali saldo ≤ Rp7,5 juta atau penghasilan setahun ≤ PTKP | 20% final | Pasal 2 ayat (3), 5, 7 huruf a |
| PT dan CV | Ya, kecuali saldo ≤ Rp7,5 juta | 20% final | Pasal 5, 7 huruf a |
| Yayasan | Ya, kecuali saldo ≤ Rp7,5 juta | 20% final | Pasal 5, 7 huruf a |
| Koperasi | Ya, kecuali saldo ≤ Rp7,5 juta | 20% final | Pasal 5, 7 huruf a |
| Dana pensiun disahkan Menkeu/berizin OJK | Tidak dipotong | – | Pasal 7 huruf c |
| Bank | Tidak dipotong | – | Pasal 7 huruf b |
Yang sering bikin koperasi bingung justru arah sebaliknya. Pasal 4 ayat (2) huruf a UU PPh menyebut terpisah bunga simpanan yang dibayarkan koperasi kepada anggota orang pribadi, yaitu aturan lain di luar bunga deposito koperasi di bank.
Satu hal lagi untuk pengurus yayasan dan koperasi: status nirlaba tidak menghapus kewajiban lapor. Bunga deposito tetap dicantumkan sebagai penghasilan final di SPT Tahunan badan, sama seperti PT.
Pencatatan, Bukti Potong, dan SPT Badan
Bank tidak membuat formulir bukti potong terpisah untuk setiap pembayaran bunga. Pasal 19 PER-11/PJ/2025 mengizinkan bank memakai dokumen yang dipersamakan dengan bukti pemotongan, misalnya rekening koran.
Dokumen itu minimal memuat nama dan NPWP, nomor unik transaksi, dasar pengenaan pajak, serta PPh yang dipotong. Lampiran PER-11/PJ/2025 bahkan memakai contoh sebuah PT yang menerima dokumen bulanan dari bank untuk bunga deposito, tabungan, dan jasa giro.
Langkah meminta dan mengunduh dokumennya kami jelaskan di panduan cara mendapat bupot bunga deposito. Mintalah rekap tahunan dari tiap bank sebelum tutup buku.
Contoh Jurnal Sederhana
Memakai contoh Rp1 miliar di atas, satu cara pencatatan yang lazim saat bunga diterima terlihat seperti tabel berikut. Nama akun silakan disesuaikan dengan kebijakan akuntansi perusahaanmu.
| Akun | Debit | Kredit |
|---|---|---|
| Kas/Bank | Rp28.000.000 | |
| Beban PPh final bunga deposito | Rp7.000.000 | |
| Pendapatan bunga deposito | Rp35.000.000 |
Alur di SPT Tahunan PPh Badan
Menurut petunjuk pengisian di Lampiran PER-11/PJ/2025, bunga deposito mengalir ke tiga tempat di SPT Badan.
- Induk Bagian C angka 2: jawab “Ya” pada pertanyaan penghasilan yang dikenakan PPh bersifat final.
- Lampiran 4 Bagian A: isi NPWP dan nama bank pemotong, kode objek pajak 28-404-01 untuk bunga deposito dalam negeri dari dana non-DHE, dasar pengenaan pajak bruto, tarif 20%, dan PPh terutang.
- Lampiran 1A–1L (rekonsiliasi laporan keuangan): nilai bunga ditaruh di kolom “Dikenakan PPh Bersifat Final”, sehingga tidak ikut objek pajak tidak final.
SPT Tahunan badan wajib disampaikan paling lama 4 bulan setelah akhir tahun pajak menurut Pasal 3 ayat (3) huruf c UU KUP. Untuk tahun buku Januari–Desember, artinya paling lambat 30 April.
Kesalahan Umum Bendahara dan Akuntan
Pajaknya memang sudah dipotong bank, tetapi pelaporannya tetap urusan perusahaan. Dari aturan di atas, ada lima kekeliruan yang paling mudah terjadi saat menyusun laporan.
- Mengkreditkan PPh final. Potongan 20% dimasukkan sebagai kredit pajak, padahal Pasal 1 angka 9 PMK 212/2018 menyatakan PPh final tidak dapat diperhitungkan.
- Mencatat bunga neto sebagai pendapatan. Dasar pengenaan pajak di Lampiran 4 adalah bunga bruto, jadi pembukuan juga sebaiknya memisahkan bruto dan potongannya.
- Membiarkan beban PPh final mengurangi laba fiskal. Pasal 9 ayat (1) huruf h UU PPh melarang PPh dikurangkan dari penghasilan bruto, jadi beban itu perlu dikoreksi di rekonsiliasi.
- Memecah deposito agar di bawah Rp7,5 juta. PP 131/2000 menyebut pengecualian itu hanya untuk jumlah yang bukan hasil dipecah-pecah.
- Menganggap deposito DHE otomatis bertarif rendah. Pasal 6 PMK 212/2018 mengembalikan tarif ke 20% bila deposito DHE dicairkan sebelum jatuh tempo atau dananya bukan dari DHE.
Menurut kami, kesalahan pertama paling merepotkan. SPT jadi tampak lebih bayar, lalu angka itu tidak punya dasar saat diteliti petugas pajak.
Kesimpulan
Untuk badan apa pun, anggap bunga deposito rupiah sebagai penghasilan final 20% yang pajaknya sudah lunas di bank. Sebelum tutup buku, minta rekap dokumen pemotongan dari tiap bank dan cocokkan totalnya dengan akun pendapatan bunga serta Lampiran 4 SPT Badan.
Referensi Artikel:
- PMK 212/PMK.03/2018 tentang Pemotongan PPh atas Bunga Deposito dan Tabungan (DJP)
- PP 131 Tahun 2000 tentang PPh atas Bunga Deposito dan Tabungan (BPK RI)
- UU 36 Tahun 2008 tentang Pajak Penghasilan (BPK RI)
- UU 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan (BPK RI)
- Peraturan Dirjen Pajak PER-11/PJ/2025 tentang Ketentuan Pelaporan Pajak (DJP)
- Lampiran PER-11/PJ/2025: Petunjuk Pengisian SPT Tahunan PPh Badan (JDIH Kemenkeu)