 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

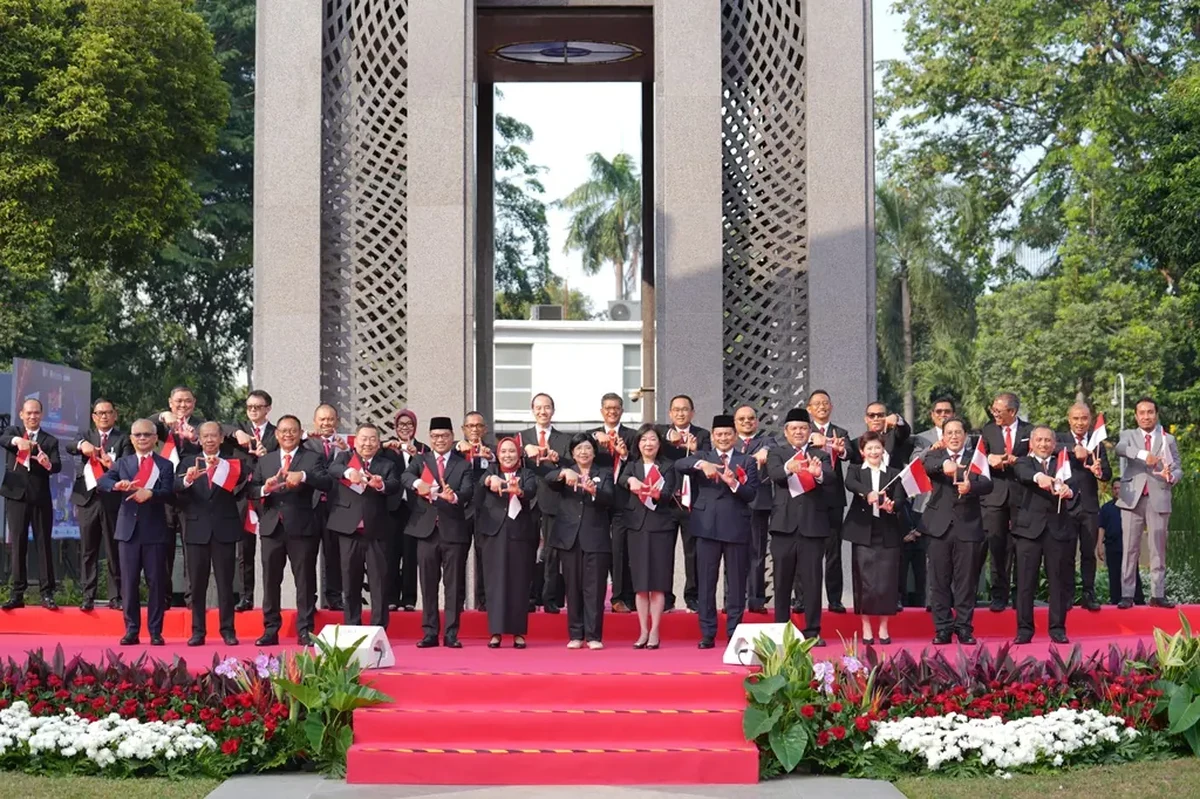
17 Agustus 2026 menjadi hari peluncuran Kartu Kredit Indonesia (KKI) untuk masyarakat umum oleh Bank Indonesia dan Asosiasi Sistem Pembayaran Indonesia (ASPI). Itu sebabnya KKI ramai dicari: kartu ini berupa kartu kredit yang dibayar lewat QRIS, diproses di dalam negeri, dan sudah diterbitkan delapan bank.
Rinciannya tercantum di siaran pers Bank Indonesia No. 28/159/DKom tanggal 17 Agustus 2026. Sejak itu pencarian “kki kartu kredit indonesia” melonjak tajam di Google Trends Indonesia.
Pertanyaan yang paling sering muncul: apakah kartu ini menggantikan kartu kredit yang sudah dipegang? Jawabannya tidak.
Apa Itu KKI dan Apa Bedanya
BI menyebut KKI sebagai instrumen pembayaran dengan skema penundaan pembayaran (deferred payment). Transaksinya diproses lewat infrastruktur sistem pembayaran domestik, tidak lewat jaringan prinsipal luar negeri seperti Visa atau Mastercard.
Bedanya dengan kartu kredit konvensional ada di jalur pemrosesan dan cara pakai, bukan di aturan bunga. BI menyebut fitur dan layanan KKI masih akan terus dikembangkan.
Delapan Bank Penerbit Tahap Awal
Menurut siaran pers BI, penerbit pertamanya adalah BCA, Mandiri, BNI, BRI, CIMB Niaga, Permata, dan Bank Mega. Satu lagi, BSI, menerbitkannya dengan skema pembiayaan syariah.
Kartu kredit Visa atau Mastercard yang sudah kamu punya tetap berlaku. KKI hadir sebagai pilihan tambahan.
Cara Kerja KKI Lewat QRIS
Di tahap awal, KKI dipakai sebagai sumber dana di aplikasi bank penerbit saat membayar QRIS. RIPLAY CIMB Niaga, misalnya, menyebut tampilannya “Kartu Kredit Digital”.
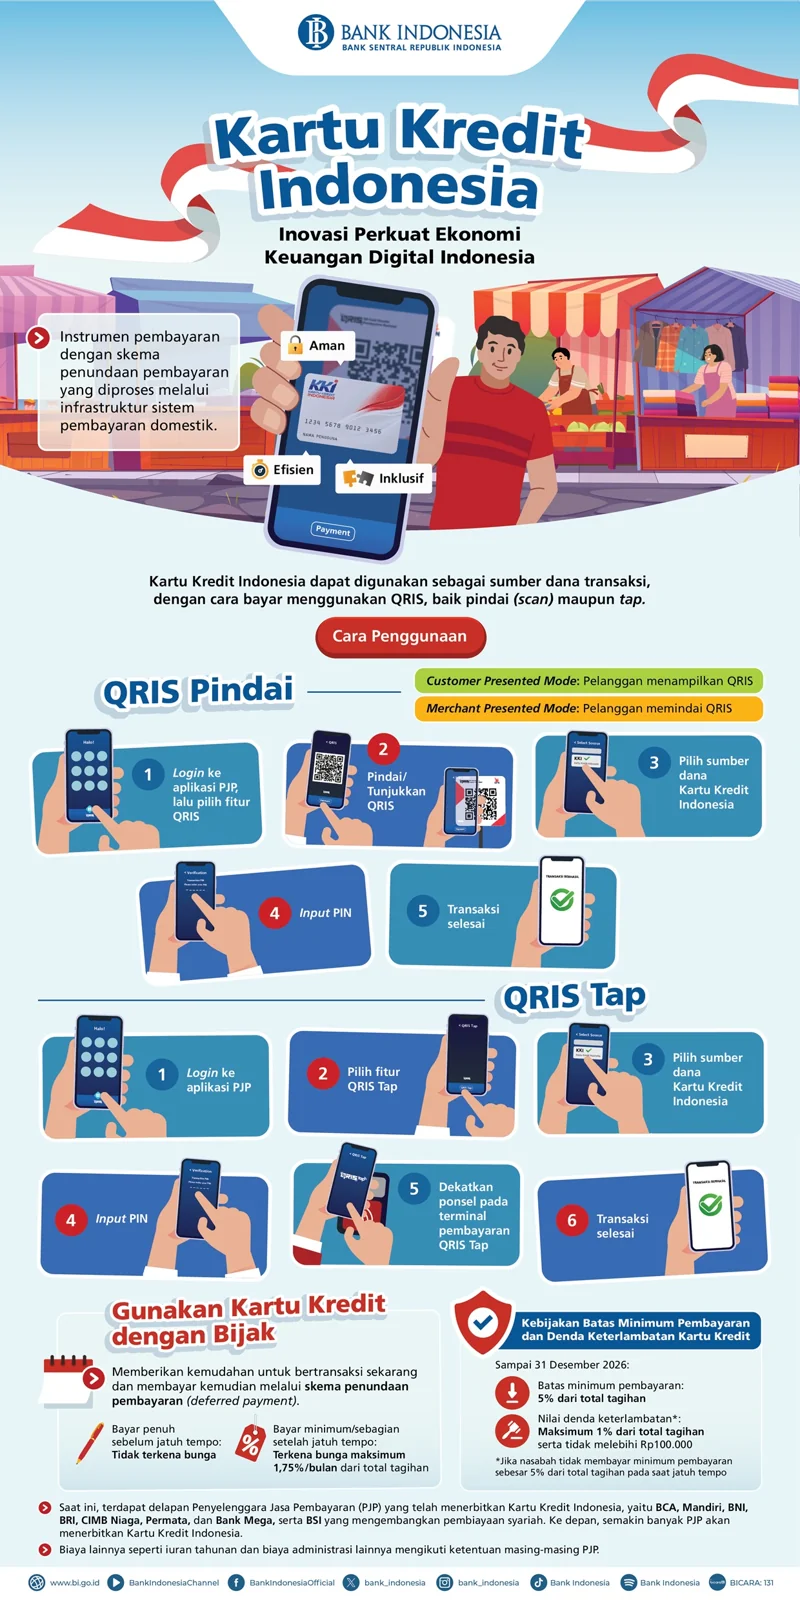
QRIS Pindai
Masuk ke aplikasi bank, buka fitur QRIS, lalu pindai kode QR kasir atau tunjukkan QR milikmu. Pilih Kartu Kredit Indonesia sebagai sumber dana, masukkan PIN, dan transaksi selesai.
QRIS Tap
Alurnya mirip, hanya saja kamu memilih fitur QRIS Tap lalu menempelkan ponsel ke terminal pembayaran. Pastikan kasir memang menyediakan terminal QRIS Tap, karena belum semua merchant memilikinya.
Bunga, Denda, dan Syarat Pengajuan
Infografis BI menegaskan KKI tunduk pada aturan kartu kredit. Tagihan yang dilunasi sebelum jatuh tempo tidak kena bunga, sedangkan pembayaran minimum atau sebagian kena bunga maksimal 1,75% per bulan dari total tagihan, menurut infografis tersebut.
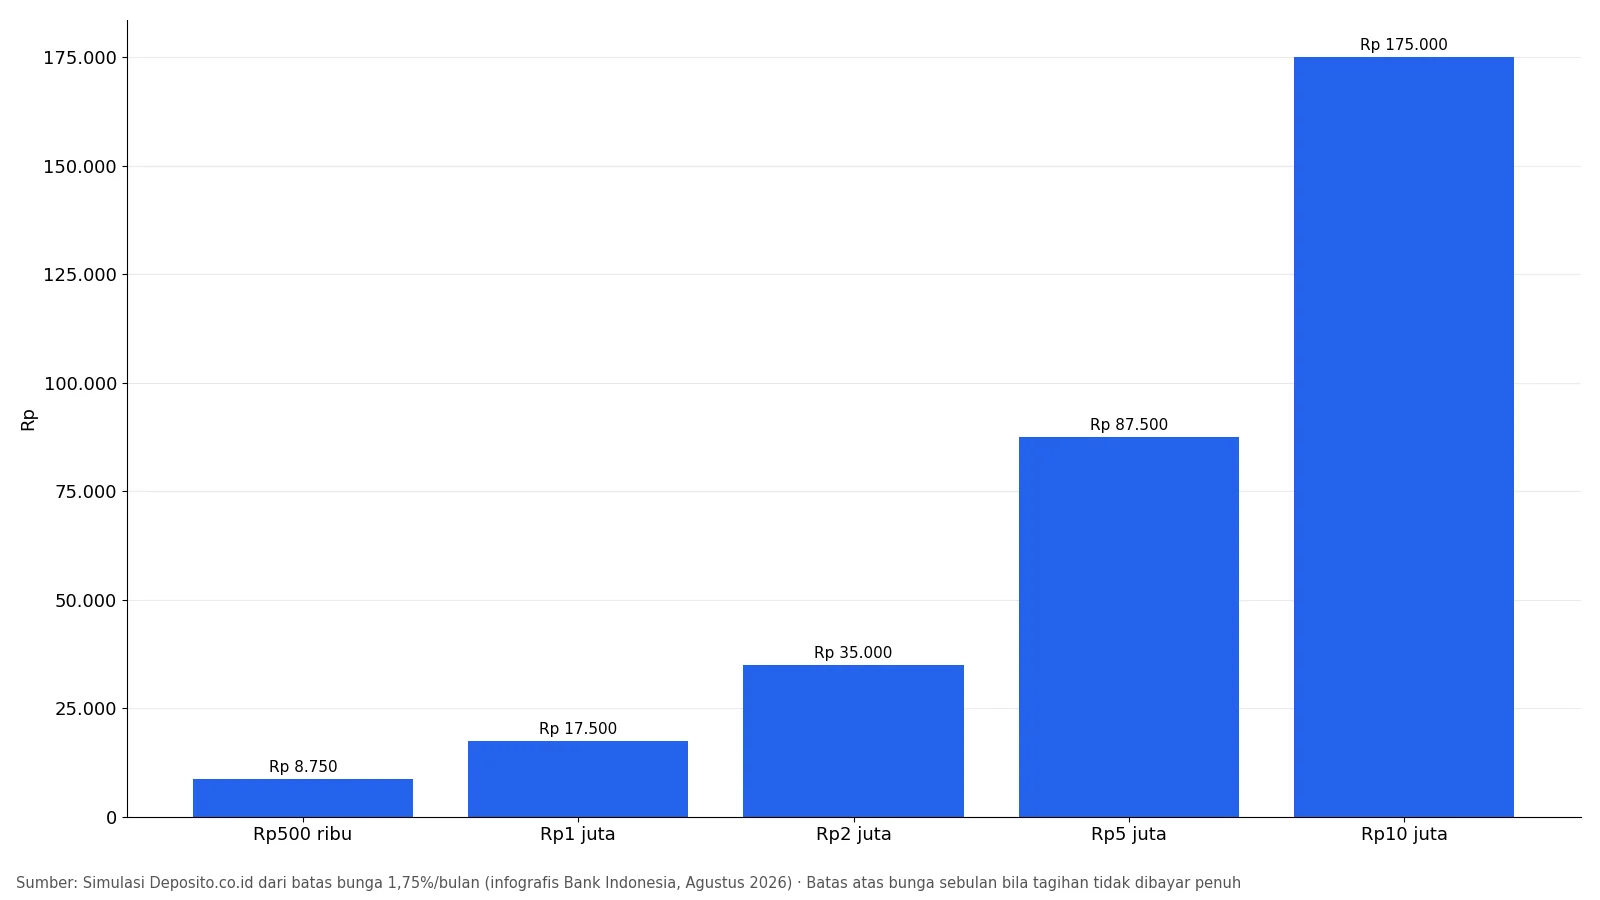
Simulasi di atas memakai batas 1,75% dari BI: tagihan Rp2 juta yang tidak dilunasi bisa kena bunga sampai Rp35.000 sebulan. Angka pastinya bergantung pada cara hitung harian tiap bank.
Sampai 31 Desember 2026, BI menetapkan pembayaran minimum 5% dari total tagihan. Denda keterlambatan maksimal 1% dari total tagihan dan tidak lebih dari Rp100.000, sedangkan iuran tahunan diserahkan ke masing-masing bank.
Sebagai gambaran, RIPLAY KKI CIMB Niaga yang dicetak 15 September 2026 mencantumkan rincian berikut.
- Limit kredit Rp1 juta sampai Rp50 juta (RIPLAY CIMB Niaga).
- Bebas iuran tahunan untuk kartu utama dan tambahan (RIPLAY CIMB Niaga).
- Usia kartu utama 21–65 tahun, kartu tambahan 17–70 tahun (RIPLAY CIMB Niaga).
- Penghasilan minimal Rp3 juta per bulan dan riwayat SLIK yang memenuhi syarat (RIPLAY CIMB Niaga).
Bank lain bisa memasang syarat dan biaya berbeda, jadi baca RIPLAY bank pilihanmu dulu. Pengajuannya pun ke bank penerbit, bukan ke Bank Indonesia.
Dampak KKI untuk Pengguna dan Pedagang
Bagi pengguna, keuntungan terbesarnya adalah jangkauan. Siaran pers BI mencatat QRIS sudah menjangkau 44,86 juta merchant, dan 96,68% di antaranya UMKM.
Warung yang dulu tidak punya mesin EDC kini bisa menerima pembayaran kartu kredit lewat stiker QR.
Bersamaan dengan KKI, BI memperluas MDR QRIS 0% mulai 1 Oktober 2026 untuk transaksi sampai Rp100.000 di semua kategori merchant. Usaha mikro tetap bebas MDR sampai Rp500.000, menurut siaran pers yang sama.
BI juga menegaskan MDR ditanggung pedagang dan tidak boleh dibebankan ke pembeli.
Menurut kami, kemudahan ini justru bagian yang perlu diwaspadai. Membayar dengan kartu kredit semudah memindai QR membuat belanja kecil terasa ringan, padahal tagihan yang menumpuk tetap kena bunga.
Yang Perlu Kamu Putuskan Sebelum Mengajukan
Pertama, pastikan kamu sanggup melunasi tagihan penuh setiap bulan. Cara bunga berjalan saat hanya membayar minimum sudah kami hitung di artikel simulasi bunga kartu kredit 2026.
Kedua, bandingkan dengan alternatif cicilan lain. Kalau kamu sedang menimbang KKI atau paylater, perbedaan aturannya ada di ulasan kartu kredit vs paylater.
Ketiga, jaga PIN dan OTP. RIPLAY CIMB Niaga menegaskan penyalahgunaan akibat PIN yang bocor menjadi tanggung jawab nasabah.
Seperti dilaporkan Kompas pada hari peluncuran, pembayaran daring dan kartu fisik baru menyusul di tahap berikutnya. Untuk sekarang, KKI paling berguna kalau kamu memang sering membayar dengan QRIS.
Referensi Artikel:
- Bank Indonesia — Siaran Pers No. 28/159/DKom: Kartu Kredit Indonesia dan Kebijakan MDR 0% (17 Agustus 2026)
- Bank Indonesia — Infografis Kartu Kredit Indonesia (Agustus 2026)
- Bank Indonesia — MDR QRIS bagi Merchant: Kategorisasi dan Simulasi (13 Oktober 2026)
- CIMB Niaga — RIPLAY Umum Kartu Kredit Indonesia (dicetak 15 September 2026)