 Sekali.id
 Kastakilat.id
 Jakartabuilding.id
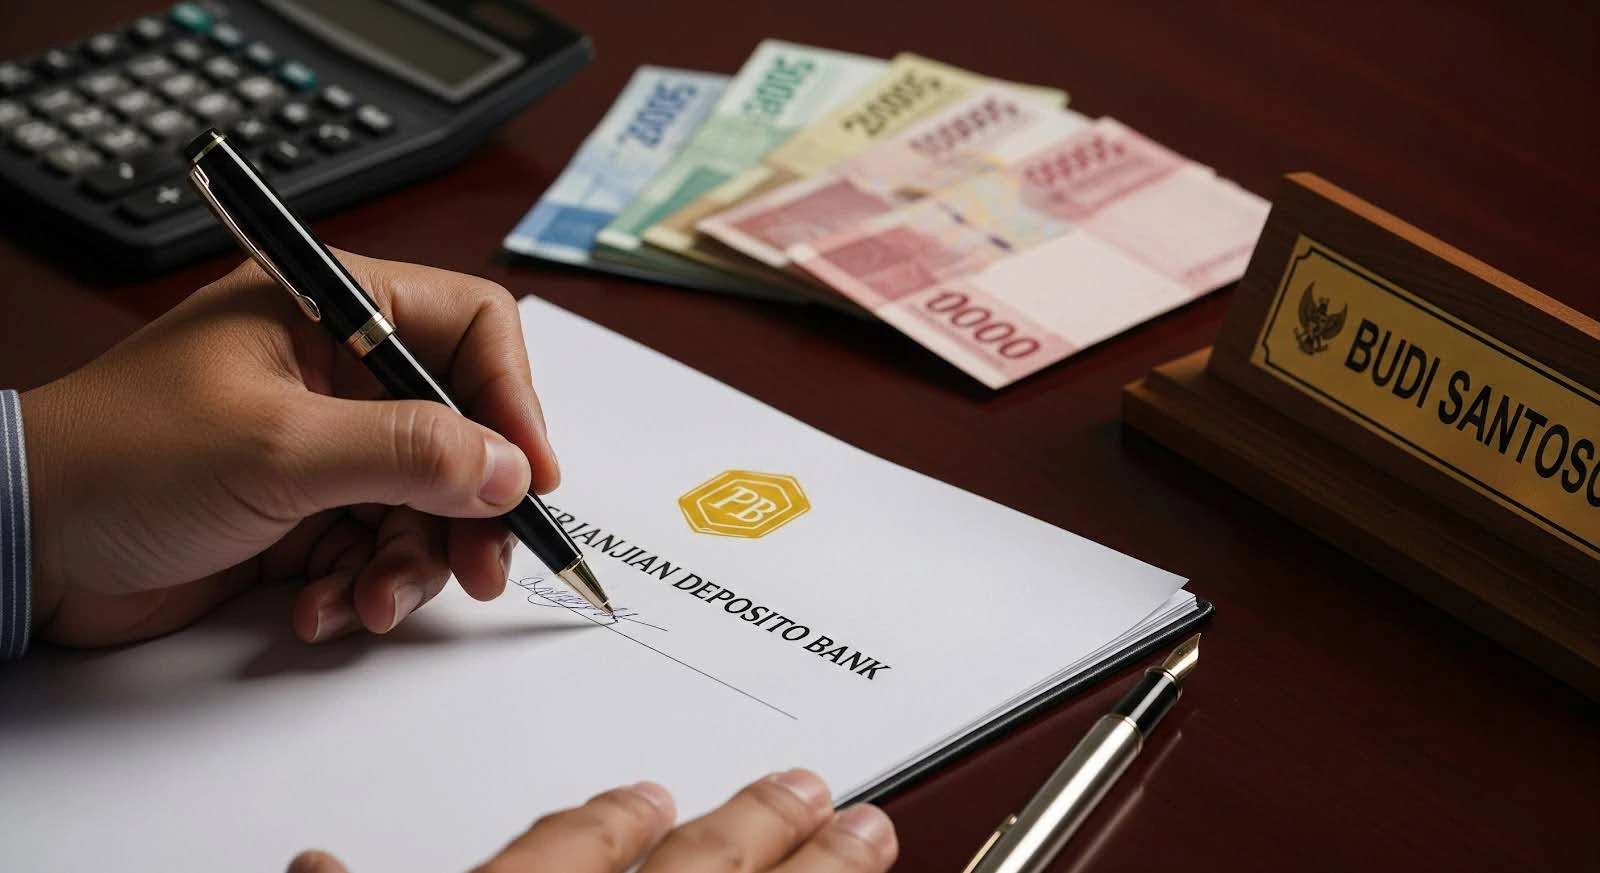
Sebagian besar nasabah deposito hanya fokus pada besaran suku bunga yang ditawarkan bank.
Namun sangat sedikit yang memperhatikan klausul force majeure tersembunyi dalam perjanjian deposito yang ditandatangani.
Surat Edaran OJK secara tegas mewajibkan setiap sertifikat deposito memuat klausul mengenai keadaan kahar dan penyelesaian sengketa.
Pertanyaannya, apa yang terjadi jika bank tidak bisa membayar deposito Deponesia saat jatuh tempo karena bencana alam atau krisis ekonomi mendadak?
Mari kita telisik lebih dalam risiko tersembunyi dari klausul yang sering diabaikan nasabah ini.
Apa Itu Klausul Force Majeure dalam Deposito Bank?
Force majeure adalah keadaan memaksa yang menyebabkan debitur gagal menjalankan kewajibannya karena kejadian di luar kuasa mereka.
Contoh force majeure meliputi bencana alam seperti gempa bumi, wabah penyakit, perang, kerusuhan, hingga kebijakan pemerintah yang mendadak.
Dalam konteks deposito, bank berperan sebagai pihak debitur yang meminjam uang dari nasabah selaku kreditur.
Klausul force majeure memberikan perlindungan hukum kepada bank untuk tidak bertanggung jawab atas kelalaian pelaksanaan kewajiban dalam kondisi darurat.
Artinya pelaksanaan kewajiban pembayaran deposito dapat ditunda selama berlangsung peristiwa force majeure tersebut.
Contoh nyata terjadi saat pandemi COVID-19 ketika beberapa bank mengalami kesulitan operasional akibat lockdown dan pembatasan mobilitas.
Gempa bumi berkekuatan besar yang merusak sistem perbankan regional juga termasuk kategori force majeure yang sah secara hukum.
Risiko Tersembunyi bagi Nasabah Deposito
Risiko Penundaan Pencairan Dana
Bank memiliki hak legal untuk menunda pembayaran deposito saat jatuh tempo apabila terjadi keadaan force majeure.
Yang menjadi masalah, tidak ada kepastian waktu berapa lama penundaan tersebut akan berlangsung.
Syarat dan ketentuan deposito hanya menyebutkan bahwa pelaksanaan kewajiban dapat ditunda selama berlangsung peristiwa force majeure.
Dampaknya sangat serius jika Deponesia membutuhkan dana deposito untuk keperluan mendesak seperti biaya medis atau pembayaran cicilan.
Rencana keuangan yang sudah matang bisa berantakan hanya karena bank menerapkan klausul force majeure ini.
Bayangkan jika deposito Rp200 juta untuk uang muka rumah tidak bisa dicairkan tepat waktu karena alasan force majeure.
Baca Juga: Deposito Aman atau Tidak? Fakta Perlindungan LPS Indonesia
Risiko Perubahan Nilai Ekonomis
Selama masa penundaan pencairan deposito, laju inflasi tetap berjalan dan menggerus daya beli uang Deponesia.
Bank tidak memiliki kewajiban memberikan kompensasi atas kerugian opportunity cost yang dialami nasabah akibat penundaan.
Misalnya deposito Rp100 juta tertunda pencairannya selama 6 bulan dengan asumsi inflasi 5 persen per tahun.
Kerugian daya beli mencapai sekitar Rp2,5 juta akibat inflasi yang tidak terkompensasi selama periode penundaan.
Belum lagi kerugian dari peluang investasi lain yang terlewatkan karena dana terkunci di deposito yang tertunda.
Inilah risiko ekonomis yang jarang diperhitungkan nasabah saat membuka rekening deposito.
Risiko Interpretasi Force Majeure yang Ambigu
Tidak semua perjanjian deposito mendefinisikan force majeure secara spesifik dan terperinci.
Bank berpotensi menafsirkan krisis internal sebagai force majeure seperti kerusakan sistem atau serangan siber.
Padahal menurut hukum perdata, force majeure harus memenuhi tiga kriteria utama yakni tidak terduga, tidak dapat dihindari, dan mengganggu pelaksanaan kontrak.
Kerusakan sistem IT bank akibat kelalaian manajemen seharusnya tidak dapat dikategorikan sebagai force majeure yang sah.
Namun dalam praktiknya, interpretasi yang ambigu sering menimbulkan sengketa antara nasabah dengan pihak bank.
Nasabah yang merasa dirugikan harus mengajukan komplain formal atau bahkan jalur hukum untuk menuntut haknya.
Proses penyelesaian sengketa bisa memakan waktu berbulan-bulan bahkan bertahun-tahun hingga tercapai kesepakatan.
Bagaimana Jaminan LPS Berperan Saat Force Majeure?
Lembaga Penjamin Simpanan tetap menjamin deposito hingga Rp2 miliar per nasabah per bank meskipun terjadi force majeure.
Namun perlu dipahami bahwa jaminan LPS berlaku ketika bank benar-benar dicabut izin usahanya atau dinyatakan gagal bayar.
Proses rekonsiliasi dan verifikasi data nasabah untuk menentukan simpanan yang layak dibayar membutuhkan waktu maksimal 90 hari kerja.
Perbedaan mendasar antara force majeure dengan bank gagal terletak pada status operasional bank tersebut.
Force majeure hanya menunda kewajiban pembayaran sementara bank masih beroperasi dan memiliki izin usaha aktif.
Sedangkan bank gagal berarti institusi tersebut sudah tidak mampu memenuhi kewajiban dan izin usahanya dicabut otoritas.
Dalam kondisi force majeure murni, LPS belum tentu langsung turun tangan karena bank secara teknis masih sehat.
Nasabah harus menunggu hingga force majeure berakhir atau bank dinyatakan gagal baru LPS melakukan pembayaran klaim.
Baca Juga: Apakah Deposito Aman Saat Bank Tutup? Prosedur Klaim LPS Dalam 5 Hari
Langkah Protektif untuk Nasabah Deposito yang Cerdas
Deponesia wajib membaca perjanjian deposito dengan teliti terutama bagian yang mengatur definisi dan cakupan klausul force majeure.
Perhatikan apakah bank mendefinisikan force majeure secara spesifik atau menggunakan definisi terlalu luas yang merugikan nasabah.
Pilihlah bank dengan reputasi solid dan tingkat kesehatan keuangan yang baik untuk meminimalkan risiko gagal bayar.
Bank dengan likuiditas kuat lebih mampu mengatasi situasi krisis tanpa harus mengaktifkan klausul force majeure.
Terapkan prinsip diversifikasi penempatan dengan tidak menempatkan seluruh dana di satu bank saja.
Aturan LPS yang menjamin Rp2 miliar per nasabah per bank sebenarnya sudah memberikan sinyal untuk melakukan diversifikasi.
Simpan dan dokumentasikan bilyet deposito beserta surat perjanjian sebagai bukti kuat jika terjadi sengketa force majeure.
Meskipun deposito termasuk instrumen yang aman, memahami klausul force majeure memberikan lapisan proteksi ekstra bagi keuangan Deponesia.
Dengan awareness yang tinggi terhadap hak dan risiko, Deponesia dapat mengambil keputusan finansial yang lebih bijak dan terproteksi.
Sumber Referensi:
https://www.ojk.go.id/id/kanal/perbankan/regulasi/surat-edaran-ojk/Documents/SEOJK%20Sertifikat%20Deposito.pdf
https://www.ocbc.id/id/article/2023/03/30/force-majeure-adalah
https://bprindra.com/wp-content/uploads/2025/05/F-DEP-01-Syarat-dan-Ketentuan-Pembukaan-Rekening-Deposito-Mei-2025-Revisi-Final1.pdf
https://lps.go.id/simpanan-yang-dijamin/
https://kontrakhukum.com/en/article/definition-of-force-majeure-in-indonesian-law-and-its-implications/
https://www.danamon.co.id/id/Personal/Simpanan/Tabungan-Danamon/Syarat-dan-Ketentuan-Umum-Rekening-dan-Layanan-Perbankan-Syariah
https://www.hukumonline.com/klinik/a/apa-saja-syarat-terjadinya-force-majeure-lt6888671a4645c/
https://depositobpr.id/blog/risiko-deposito