 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Simulasi ini menghitung bunga bersih deposito Rp500 juta untuk tenor 1, 3, 6, dan 12 bulan setelah dipotong PPh final 20%. Pada tarif 2,50%, hasil bersihnya Rp833.333 per bulan atau Rp10 juta setahun; pada 6,25%, batas penjaminan LPS untuk BPR, naik menjadi Rp2.083.333 per bulan.
Setiap tabel di bawah memisahkan bunga bruto, pajak, dan neto per tenor, lalu menandai apakah tarifnya masih di bawah tingkat bunga penjaminan (TBP) LPS periode 1 Oktober 2026–31 Januari 2027. Kalau yang kamu cari perbandingan produk antarbank BUMN, lihat ulasan tarif Mandiri, BNI, dan BRI untuk nominal yang sama.
Simulasi Bunga Bersih Deposito 500 Juta per Tenor
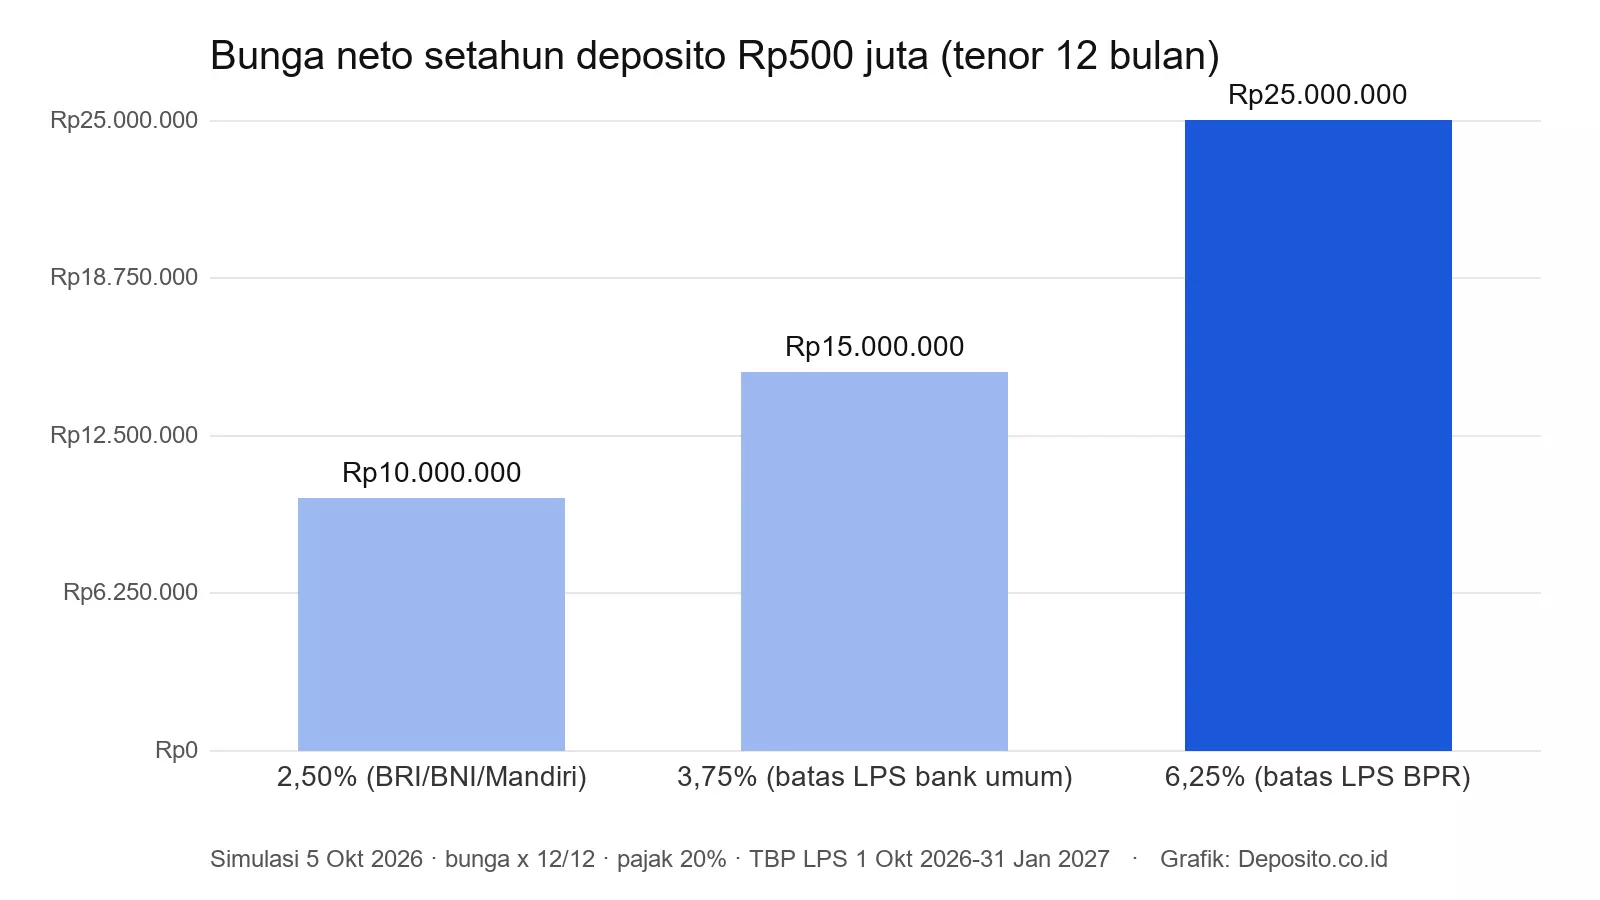
Simulasi ini memakai tiga skenario suku bunga yang dicek pada awal Oktober 2026. Skenario rendah 2,50% mewakili tenor 12 bulan di BRI, BNI, dan Mandiri; skenario menengah 3,75% sama dengan bunga penjaminan LPS untuk bank umum; skenario tinggi 6,25% sama dengan bunga penjaminan LPS untuk BPR.
Hasil Bruto dan Neto Tiga Skenario
| Tenor | Suku Bunga (p.a.) | Bunga Bruto | PPh Final 20% | Bunga Neto | Total Saat Jatuh Tempo |
|---|---|---|---|---|---|
| 1 bulan | 2,50% | Rp1.041.667 | Rp208.333 | Rp833.333 | Rp500.833.333 |
| 3 bulan | 2,50% | Rp3.125.000 | Rp625.000 | Rp2.500.000 | Rp502.500.000 |
| 6 bulan | 2,50% | Rp6.250.000 | Rp1.250.000 | Rp5.000.000 | Rp505.000.000 |
| 12 bulan | 2,50% | Rp12.500.000 | Rp2.500.000 | Rp10.000.000 | Rp510.000.000 |
| 1 bulan | 3,75% | Rp1.562.500 | Rp312.500 | Rp1.250.000 | Rp501.250.000 |
| 3 bulan | 3,75% | Rp4.687.500 | Rp937.500 | Rp3.750.000 | Rp503.750.000 |
| 6 bulan | 3,75% | Rp9.375.000 | Rp1.875.000 | Rp7.500.000 | Rp507.500.000 |
| 12 bulan | 3,75% | Rp18.750.000 | Rp3.750.000 | Rp15.000.000 | Rp515.000.000 |
| 1 bulan | 6,25% | Rp2.604.167 | Rp520.833 | Rp2.083.333 | Rp502.083.333 |
| 3 bulan | 6,25% | Rp7.812.500 | Rp1.562.500 | Rp6.250.000 | Rp506.250.000 |
| 6 bulan | 6,25% | Rp15.625.000 | Rp3.125.000 | Rp12.500.000 | Rp512.500.000 |
| 12 bulan | 6,25% | Rp31.250.000 | Rp6.250.000 | Rp25.000.000 | Rp525.000.000 |
Tabel ini adalah ilustrasi hitungan, bukan penawaran bank mana pun. Bunga per bulan di semua tenor sama besar karena memakai tarif tahunan yang sama; yang berubah hanya berapa bulan bunga itu terkumpul.
Rumus dan Contoh Hitung Satu Baris
Rumus yang dipakai tabel: pokok × suku bunga per tahun × jumlah bulan ÷ 12, lalu hasilnya dikali 80% untuk memotong pajak. Contoh baris 3 bulan pada 3,75%: Rp500.000.000 × 3,75% × 3 ÷ 12 = Rp4.687.500 bruto, dipotong Rp937.500, sehingga neto Rp3.750.000.
Bank biasanya menghitung dengan hari kalender, jadi hasil riilnya sedikit berbeda. Tenor 3 bulan selama 92 hari di bunga 3,00% (tarif BRI per 4 Agustus 2026) menghasilkan Rp3.780.822 bruto dan sekitar Rp3.024.658 neto, bukan tepat Rp3 juta. Untuk nominal dan tanggal sendiri, pakai kalkulator deposito.
Simulasi Neto per Tenor di Tiap Bank dan Status TBP
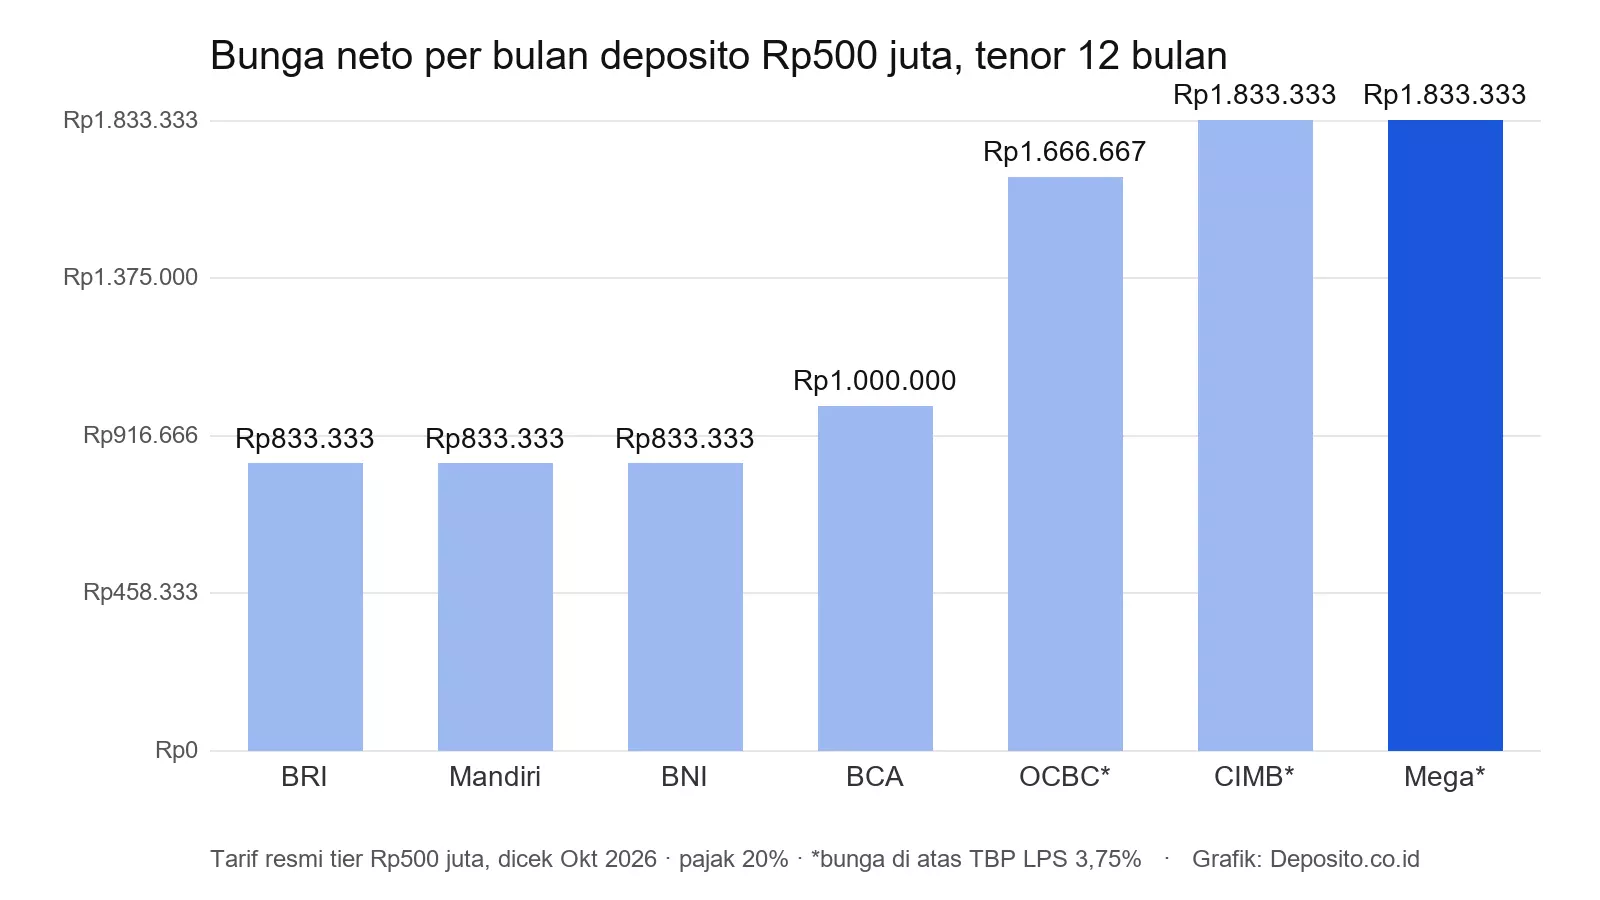
Nominal Rp500 juta sering masuk tier sendiri, sehingga tarifnya bisa berbeda dari nominal kecil di bank yang sama. Tabel pertama memuat tarif tier Rp500 juta dari halaman resmi tiap bank beserta tanggal berlakunya; tabel kedua mengubah tarif itu menjadi bunga bersih per tenor.
Tarif Tier Rp500 Juta per Bank
| Bank (Tanggal Tarif) | 1 Bln | 3 Bln | 6 Bln | 12 Bln | Bunga ≤ TBP 3,75%? |
|---|---|---|---|---|---|
| BRI (update 4 Agustus 2026, dicek 4 Oktober 2026) | 3,00% | 3,00% | 3,00% | 2,50% | Ya |
| Mandiri (diperbarui 15 Juli 2025) | 2,25% | 2,25% | 2,50% | 2,50% | Ya |
| BNI (berlaku 5 November 2025) | 2,25% | 2,50% | 2,75% | 2,50% | Ya |
| BCA, nominal di bawah Rp2 miliar (berlaku 1 April 2026) | 2,75% | 2,75% | 3,00% | 3,00% | Ya |
| OCBC, kanal online (update 6 September 2026) | 4,75% | 4,75% | 5,00% | 5,00% | Tidak, di atas 3,75% |
| CIMB Niaga OCTO, mulai Rp500 juta (berlaku 19 Agustus 2026) | 5,00% | 5,25% | 5,50% | 5,50% | Tidak, di atas 3,75% |
| Bank Mega M-Smile, Rp500 juta–Rp2 miliar (berlaku 20 Agustus 2026) | 5,00% | 5,50% | 5,75% | 5,50% | Tidak, di atas 3,75% |
Bunga Neto Rp500 Juta per Tenor per Bank
| Bank | Neto 1 Bln | Neto 3 Bln | Neto 6 Bln | Neto 12 Bln | Bunga ≤ TBP? |
|---|---|---|---|---|---|
| BRI | Rp1.000.000 | Rp3.000.000 | Rp6.000.000 | Rp10.000.000 | Ya |
| Mandiri | Rp750.000 | Rp2.250.000 | Rp5.000.000 | Rp10.000.000 | Ya |
| BNI | Rp750.000 | Rp2.500.000 | Rp5.500.000 | Rp10.000.000 | Ya |
| BCA | Rp916.667 | Rp2.750.000 | Rp6.000.000 | Rp12.000.000 | Ya |
| OCBC (online) | Rp1.583.333 | Rp4.750.000 | Rp10.000.000 | Rp20.000.000 | Tidak |
| CIMB Niaga OCTO | Rp1.666.667 | Rp5.250.000 | Rp11.000.000 | Rp22.000.000 | Tidak |
| Bank Mega M-Smile | Rp1.666.667 | Rp5.500.000 | Rp11.500.000 | Rp22.000.000 | Tidak |
Neto dihitung dengan rumus yang sama seperti tabel skenario: pokok × tarif × bulan ÷ 12, lalu dikali 80%. Kolom “Bunga ≤ TBP?” hanya membandingkan tarif dengan batas 3,75% untuk bank umum; itu salah satu syarat penjaminan, bukan jaminan bahwa simpanan pasti dibayar.
Bintang pada grafik menandai bank yang tarif tier Rp500 jutanya melewati batas penjaminan LPS per Oktober 2026.
Bank BUMN dan BCA
BRI, BNI, dan Mandiri berada di kisaran 2,25%–3,00% saat dicek awal Oktober 2026 (tarif berlaku sejak Juli 2025–Agustus 2026), sementara BCA memberi 3,00% untuk tenor 6 dan 12 bulan. Untuk Rp500 juta setahun, itu berarti Rp10 juta sampai Rp12 juta bersih.
Di BRI, tenor 1–6 bulan justru lebih tinggi daripada 12 bulan. Mengunci dana setahun penuh di sana tidak memberi imbalan tambahan per tarif 4 Agustus 2026.
Bank Swasta Lewat Kanal Online
OCBC, CIMB Niaga, dan Bank Mega memberi 4,75%–5,75% untuk tier Rp500 juta lewat aplikasi atau kanal online per Agustus–September 2026. Hasil bersihnya bisa mencapai Rp22 juta setahun di tarif 5,50%, lebih dari dua kali lipat bank BUMN.
Masalahnya, semua tarif itu melewati bunga penjaminan LPS bank umum 3,75% untuk periode 1 Oktober 2026–31 Januari 2027. Selisih Rp12 juta per tahun antara 2,50% dan 5,50% pada dasarnya adalah harga yang kamu terima karena melepas penjaminan.
BPR dengan Bunga Hingga 6,25%
BPR punya batas penjaminan sendiri, yaitu 6,25% untuk periode 1 Oktober 2026–31 Januari 2027. Deposito Rp500 juta di BPR dengan bunga tepat 6,25% masih memenuhi syarat penjaminan dan menghasilkan sekitar Rp25 juta bersih setahun.
Jujur, bagian ini yang paling sering diabaikan: LPS mencatat 11 BPR dan BPRS dicabut izinnya sepanjang 2026 hingga 31 Agustus. Nasabah yang simpanannya lolos syarat memang dibayar LPS, tapi verifikasinya bisa makan waktu hingga 90 hari kerja, lumayan lama untuk uang setengah miliar.
PPh Final 20% dari Bunga 500 Juta
Bunga deposito dikenai PPh final 20% sesuai Pasal 2 PP 131/2000, dipotong langsung oleh bank setiap kali bunga dibayarkan. Pengecualian di Pasal 3 ayat (1) peraturan yang sama hanya berlaku bila total deposito dan tabungan tidak lebih dari Rp7,5 juta, jadi nominal Rp500 juta pasti terpotong.
Dalam setahun di tarif 2,50%, pajak yang dipotong mencapai Rp2,5 juta; di tarif 5,50% naik menjadi Rp5,5 juta. Karena sifatnya final, pajak atas bunga itu tidak dihitung ulang dengan tarif progresif di akhir tahun.
Simpan bukti potong PPh final dari bank. Dokumen ini berguna sebagai catatan saat mengisi SPT Tahunan.
Batas Penjaminan LPS untuk 500 Juta
Rp2 Miliar per Nasabah per Bank
LPS menjamin simpanan hingga Rp2 miliar per nasabah per bank, sehingga Rp500 juta masih jauh di bawah batas itu. Batas ini dihitung dari total seluruh rekening kamu di satu bank, termasuk tabungan dan giro.
Bunga di Atas 3,75% Gugur dari Penjaminan LPS
Nominal di bawah Rp2 miliar belum cukup. Syarat 3T LPS adalah simpanan tercatat di bank, tingkat bunganya tidak melebihi bunga penjaminan, dan nasabah tidak menyebabkan bank gagal; simpanan yang bunganya melampaui batas itu dinyatakan tidak layak bayar seluruhnya, bukan hanya kelebihan bunganya.
Untuk periode 1 Oktober 2026–31 Januari 2027, batasnya 3,75% di bank umum dan 6,25% di BPR. Rincian perubahan dan riwayatnya ada di ulasan bunga penjaminan LPS Oktober 2026.
Bulanan, ARO, atau Sekali di Akhir
Di Mandiri, bunga yang dibayar bulanan maupun saat jatuh tempo memakai tarif sama, 2,50% untuk 12 bulan (diperbarui 15 Juli 2025). Bedanya hanya kapan uang masuk; yang butuh arus kas rutin bisa memilih bulanan tanpa kehilangan bunga.
Pilihan bunga di muka memberi hasil lebih kecil: tarif 12 bulannya di Mandiri 2,43%, sehingga hasil bersih Rp500 juta menjadi Rp9.720.000, Rp280 ribu lebih kecil daripada dibayar di akhir.
Misalnya kamu memilih tenor 1 bulan BRI 3,00% dengan ARO dan bunga ikut diputar selama 12 bulan. Bila tarifnya tidak berubah, hasil bersih setahun sekitar Rp12.132.884, lebih besar Rp2,1 juta daripada tenor 12 bulan 2,50% di bank yang sama.
Memecah 500 Juta ke Beberapa Bilyet
Pola Tangga Tenor
Satu bilyet Rp500 juta cocok bila dana itu benar-benar tidak akan disentuh setahun. Bila ada kemungkinan butuh sebagian, membaginya lebih luwes, misalnya empat bilyet Rp125 juta dengan tenor 1, 3, 6, dan 12 bulan; setiap bilyet yang jatuh tempo memberi kesempatan memindahkan dana bila suku bunga naik atau ada kebutuhan mendadak.
Memecah bilyet di bank yang sama tidak menambah batas penjaminan, karena LPS menghitung per nasabah per bank. Pembagian ini juga tidak mengurangi pajak, sebab batas Rp7,5 juta di PP 131/2000 dihitung dari total simpanan, bukan per bilyet yang dipecah.
Penalti Pencairan Sebelum Jatuh Tempo
Pencairan sebelum jatuh tempo umumnya kena penalti. eDeposito BTN di aplikasi balé, misalnya, mengenakan 0,5% dari pokok sesuai ketentuan yang berlaku sejak 2 Februari 2026, atau Rp2,5 juta untuk satu bilyet Rp500 juta.
Rp2,5 juta itu setara hampir tiga bulan bunga bersih pada tarif 2,75%, tarif eDeposito balé untuk Rp500 juta tenor 6–12 bulan saat dicek 4 Oktober 2026. Bilyet yang lebih kecil membuat penalti hanya menimpa bagian yang benar-benar dicairkan.
Kesimpulan
Tarif tertinggi belum tentu pilihan terbaik untuk setengah miliar, karena di bank umum semua tarif di atas 3,75% keluar dari penjaminan LPS hingga Januari 2027. Langkah pertama hari ini: buka halaman suku bunga bankmu, cek tarif tier Rp500 juta, lalu bandingkan dengan 3,75% sebelum menandatangani bilyet.
Referensi Artikel:
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan
- LPS — PENG-7/DSPB/2026 Tingkat Bunga Penjaminan Bank Umum
- LPS — Simpanan yang Dijamin
- BCA — Deposito Berjangka, dicek 5 Oktober 2026
- CIMB Niaga — Deposito Berjangka, dicek 5 Oktober 2026
- Bank Mandiri — Suku Bunga Dana, dicek 5 Oktober 2026