 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Saldo Rp30 juta di Mandiri Tabungan Rupiah tidak menghasilkan bunga sama sekali, karena tier Rp1–50 juta berbunga 0,00% menurut halaman resmi bank. Uang yang sama di deposito Mandiri 12 bulan berbunga 2,50% per tahun.
Selisih itulah alasan banyak orang mulai melirik deposito. Panduan ini membahas dari nol: apa itu deposito, jenisnya, cara menghitung bunga, pajak, jaminan LPS, sampai langkah membukanya, dengan data per Oktober 2026.
Apa Itu Deposito
Menurut UU 10/1998 tentang Perbankan, deposito adalah simpanan yang penarikannya hanya bisa dilakukan pada waktu tertentu sesuai perjanjian nasabah dengan bank. Kata kuncinya: waktu tertentu.
Di tabungan, uang bisa ditarik kapan saja. Di deposito, kamu menyepakati jangka waktu atau tenor, misalnya 1, 3, 6, 12, atau 24 bulan seperti yang ditawarkan Mandiri. Sebagai gantinya, bank memberi bunga lebih tinggi.
Bukti kepemilikannya disebut bilyet deposito. Deposito yang dibuka lewat aplikasi biasanya mendapat e-bilyet, versi digital yang tersimpan di akunmu.
Deposito bukan investasi yang nilainya naik-turun seperti saham. Pokoknya tetap, bunganya disepakati di awal, dan hasilnya sudah bisa dihitung sejak hari pertama.
Bayangkan deposito seperti menyewakan uangmu ke bank untuk waktu tertentu. Bank memakai dana itu untuk menyalurkan kredit, lalu membayar sewa berupa bunga yang sudah disepakati.
Konsekuensinya, kamu kehilangan sebagian kelonggaran. Uang yang sedang didepositokan tidak bisa dipakai belanja atau transfer seperti saldo tabungan.
Jenis-Jenis Deposito
Yang paling umum adalah deposito berjangka, yaitu deposito biasa dengan tenor bulanan. Hampir semua bank umum dan BPR menawarkannya, dalam rupiah maupun valuta asing.
Jenis kedua adalah sertifikat deposito. UU Perbankan mendefinisikannya sebagai deposito yang sertifikat bukti simpanannya bisa dipindahtangankan, jadi bisa dijual ke pihak lain sebelum jatuh tempo.
Ada juga deposito on call dengan tenor sangat pendek, biasanya hitungan hari, untuk nominal besar. Produk ini lebih sering dipakai perusahaan daripada perorangan.
Terakhir, deposito syariah. Prinsipnya bagi hasil dengan akad mudharabah, sehingga yang disepakati bukan bunga, melainkan nisbah atau porsi pembagian keuntungan.
Untuk pemula, deposito berjangka rupiah adalah titik awal yang paling sederhana. Jenis lain bisa dipelajari setelah kamu paham alurnya.
Bunga, Tenor, dan Cara Menghitungnya
Bunga deposito dinyatakan per tahun, walau tenornya hanya sebulan. Mandiri menulis di halaman produknya bahwa bunga dihitung berdasarkan jumlah hari sebenarnya, dengan setahun dihitung 365 hari.
Rumusnya: pokok × bunga per tahun × (jumlah hari ÷ 365). Hasilnya adalah bunga kotor sebelum pajak.
Contoh, Rp10 juta di Mandiri tenor 3 bulan (92 hari) berbunga 2,25%. Bunga kotornya Rp56.712, lalu dipotong pajak 20% menjadi sekitar Rp45.370 bersih.
Kalau nominalnya Rp7 juta dan itu satu-satunya simpananmu di bank tersebut, bunga kotor sekitar Rp39.699 diterima utuh. Total simpanan di bank itu tidak lebih dari Rp7,5 juta, jadi tidak dipotong pajak.
Per 3 Oktober 2026, bunga deposito rupiah di tiga bank BUMN berkisar 2,25%–3,00%. BRI memasang 3,00% untuk tenor 1–6 bulan dan 2,50% untuk 12 bulan (update 4 Agustus 2026).
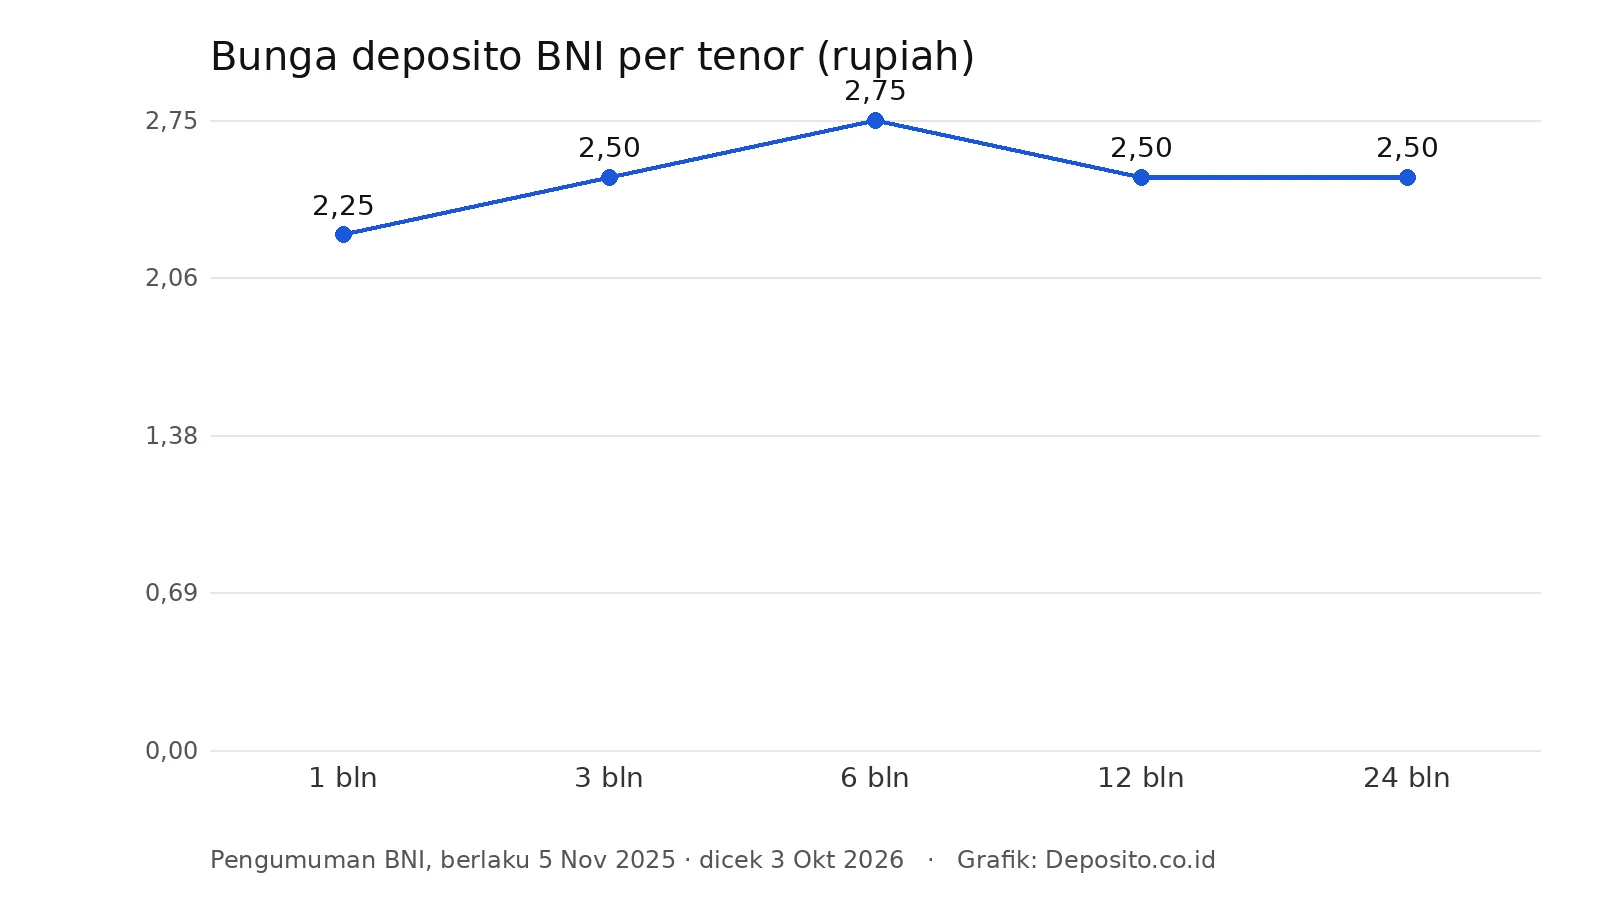
Ternyata, tenor lebih panjang tidak selalu berarti bunga lebih tinggi. Di tabel BNI yang berlaku sejak 5 November 2025, bunga tertinggi justru ada di tenor 6 bulan, yaitu 2,75%.
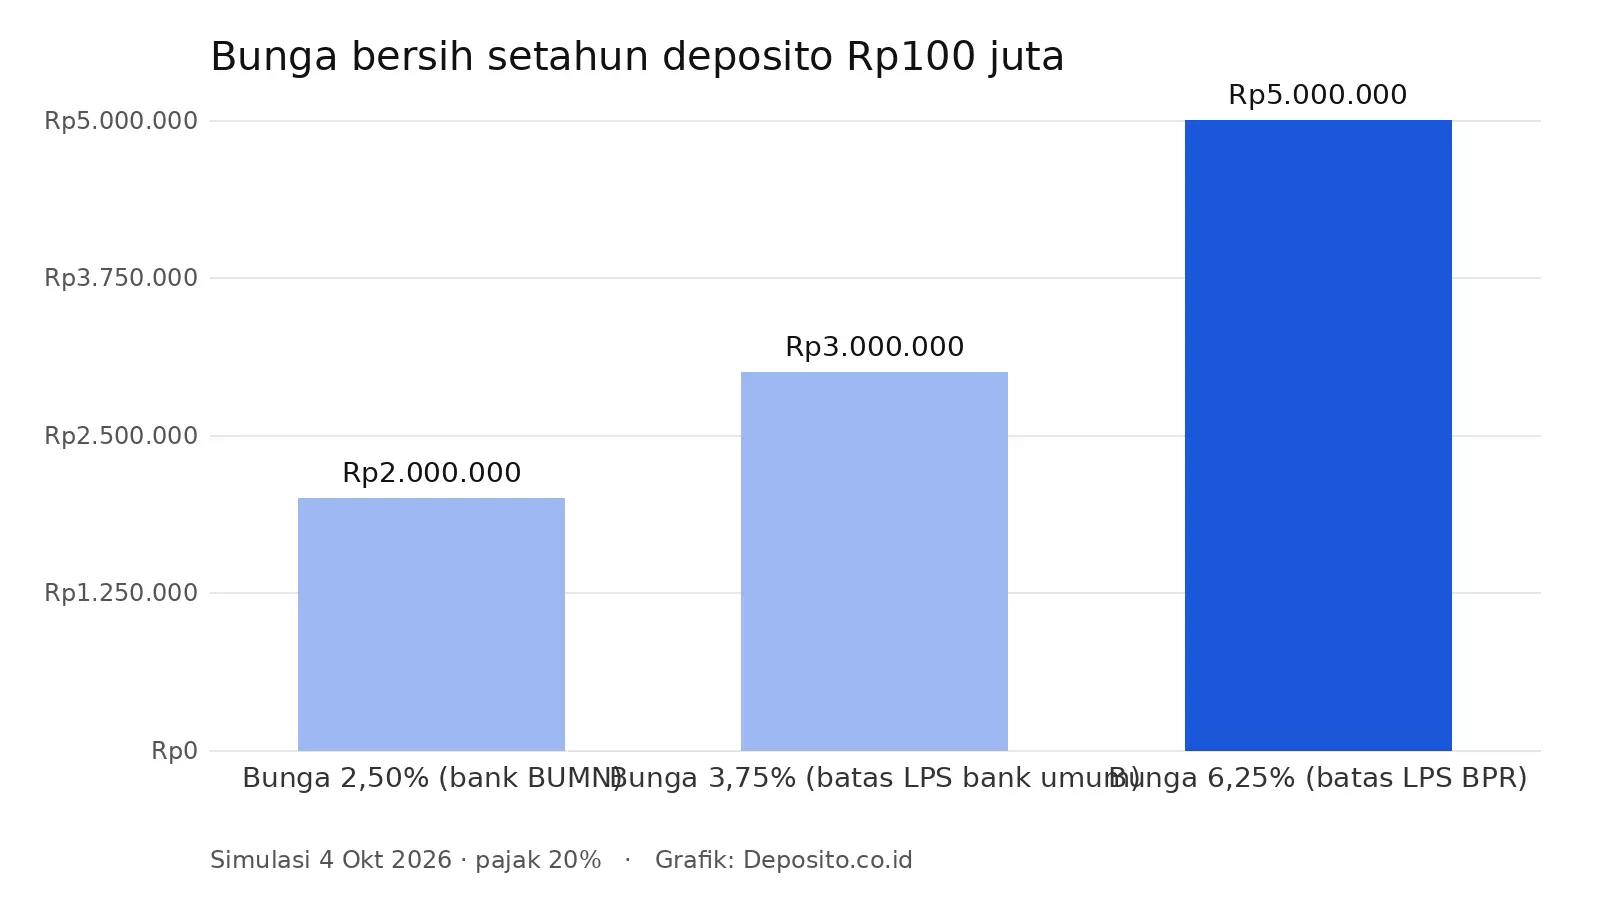
Untuk nominal besar, perbedaannya terasa. Rp100 juta selama setahun di bunga 2,50% menghasilkan Rp2 juta bersih, sedangkan di bunga 3,75% hasilnya Rp3 juta.
Tidak perlu menghitung manual setiap kali. Masukkan nominal, bunga, dan tenor ke kalkulator deposito untuk melihat hasil kotor dan bersih sekaligus.
Pajak dan Jaminan LPS
Bunga deposito kena pajak penghasilan final 20% berdasarkan PP 131/2000. Bank memotongnya otomatis, jadi kamu tidak perlu menyetor sendiri.
Ada pengecualian. Bunga tidak dipotong pajak jika total simpanan di satu bank, termasuk tabungan, tidak lebih dari Rp7,5 juta. Rinciannya dibahas di ulasan syarat bebas pajak deposito.
Soal keamanan, deposito di bank peserta dijamin LPS hingga Rp2 miliar per nasabah per bank. Syaratnya dikenal sebagai 3T: tercatat di pembukuan bank, tingkat bunga tidak melebihi bunga penjaminan, dan tidak melakukan tindakan yang merugikan bank.
Untuk 1 Oktober 2026–31 Januari 2027, batas bunga penjaminan LPS adalah 3,75% di bank umum dan 6,25% di BPR. Deposito dengan bunga di atas angka itu tidak dijamin LPS sama sekali.
Ini kesalahan yang sering terjadi pada pemula: tergiur promo bunga tinggi tanpa mengecek batas LPS. Halaman produk Mandiri sendiri mencantumkan dua kondisi tidak dijamin: saldo di atas Rp2 miliar dan bunga di atas batas penjaminan.
ARO dan Pencairan Lebih Awal
Saat jatuh tempo, ada dua pilihan. Uang dicairkan ke tabungan, atau deposito diperpanjang otomatis dengan tenor yang sama, yang disebut Automatic Roll Over (ARO).
Pada ARO, kamu juga bisa memilih apakah bunganya ikut diputar ke pokok atau ditransfer ke tabungan. Mandiri menawarkan kedua opsi itu, dan pembatalan ARO bisa dilakukan lewat aplikasinya.
Perlu diingat, bunga perpanjangan mengikuti tarif yang berlaku saat jatuh tempo. Jika bank menurunkan bunga, depositomu ikut turun di periode berikutnya.
Bagaimana kalau butuh uang sebelum jatuh tempo? Deposito tetap bisa dicairkan, tapi umumnya kena penalti. Besarnya berbeda tiap bank, dan sebagian kasus dibahas di artikel penalti cairkan deposito lebih awal.
Karena itu, jangan taruh dana darurat seluruhnya di deposito tenor panjang. Sisakan sebagian di tabungan atau instrumen yang bisa cair cepat.
Langkah Membuka Deposito
Membuka deposito sekarang bisa dilakukan dari ponsel. Sebagai contoh, Mandiri mengizinkan pembukaan lewat aplikasi Livin’ dengan minimal Rp1 juta, sedangkan di kantor cabang minimalnya Rp10 juta.
Langkah umumnya seperti ini:
- Siapkan rekening tabungan atau giro di bank yang sama, beserta e-KTP dan NPWP jika kamu wajib memilikinya.
- Bandingkan bunga dan tenor di halaman resmi bank, lalu cek apakah bunganya masih di bawah batas LPS.
- Buka menu deposito di aplikasi atau datang ke kantor cabang.
- Pilih nominal, tenor, dan opsi ARO atau tidak.
- Simpan e-bilyet atau bilyet fisik sebagai bukti kepemilikan.
Perhatikan juga biaya meterai. Mandiri mencantumkan biaya meterai saat pembukaan dan pencairan deposito sesuai ketentuan yang berlaku.
Sebelum menekan tombol konfirmasi, baca ulang ringkasan di layar: nominal, tenor, bunga, tanggal jatuh tempo, dan pilihan ARO. Kesalahan memilih ARO dengan bunga diputar ke pokok, misalnya, membuatmu tidak menerima bunga bulanan seperti yang direncanakan.
Simpan juga nomor bilyet. Nomor ini dibutuhkan saat kamu ingin mencairkan, mengubah instruksi ARO, atau mengajukan klaim jika terjadi masalah pada bank.
Mulailah dari nominal yang nyaman. Banyak orang memulai dengan tenor 1 atau 3 bulan untuk merasakan alurnya, baru kemudian menambah nominal atau memperpanjang tenor.
Kesimpulan
Langkah pertama yang bisa kamu lakukan hari ini: buka halaman suku bunga bank tempat kamu menabung, catat bunga untuk tenor 1, 3, 6, dan 12 bulan, lalu bandingkan dengan batas LPS 3,75%. Dari situ, kamu sudah bisa menghitung sendiri berapa hasil deposito pertamamu.
Referensi Artikel:
- UU 10/1998 tentang Perbankan (JDIH Kemenkeu)
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan
- LPS — Simpanan yang Dijamin
- LPS — Tingkat Bunga Penjaminan Oktober 2026–Januari 2027
- Bank Mandiri — Deposito Rupiah, dicek 4 Oktober 2026
- BRI — Suku Bunga Deposito Rupiah, dicek 3 Oktober 2026