 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Pajak deposito BPR berapa persen? Jawabannya 20%, sama dengan bank umum: PPh final dari bunga bruto yang dipotong langsung oleh BPR, sesuai PMK 212/PMK.03/2018. Bunga tidak dipotong bila total simpananmu tidak melebihi Rp7.500.000, dan bukti potongnya berupa rekening koran atau dokumen setara dari BPR.
Bagian berikut membahas hal yang sering ditanyakan nasabah BPR: siapa pemotongnya, contoh hitung pada bunga 6,25%, pengecualian, dan cara mendapatkan buktinya.
Pajak Deposito BPR Sama dengan Bank Umum?
Ya, tarifnya sama. Pasal 1 PMK 212/PMK.03/2018 mendefinisikan deposito sebagai deposito dengan nama dan bentuk apa pun yang ditempatkan pada bank menurut aturan perbankan. Kategori itu mencakup bank umum dan BPR.
Pasal 5 ayat (1) huruf c peraturan yang sama menetapkan tarif 20% dari jumlah bruto untuk wajib pajak dalam negeri. Untuk wajib pajak luar negeri, tarifnya 20% atau tarif perjanjian penghindaran pajak berganda yang berlaku.
BPR Kini Bernama Bank Perekonomian Rakyat
Menurut halaman resmi OJK, sejak UU 4/2023 tentang P2SK berlaku, Bank Perkreditan Rakyat berganti nama menjadi Bank Perekonomian Rakyat. Singkatannya tetap BPR, dan perlakuan pajak bunganya tidak berubah.
Tarif Khusus Valas dan DHE Tidak Berlaku
Menurut Pasal 5 ayat (1) huruf a dan b, PMK 212/PMK.03/2018 juga memuat tarif 0–10% untuk deposito devisa hasil ekspor. Tarif itu praktis tidak relevan di BPR, karena OJK melarang BPR menjalankan kegiatan valuta asing selain penukaran uang. Deposito BPR berarti deposito rupiah dengan tarif 20% menurut Pasal 5 ayat (1) huruf c.
Deposito di BPR Syariah memakai skema bagi hasil, bukan bunga. Dasarnya PP 25/2009 Pasal 2 ayat (3): pemotongan pajak juga dilakukan atas bagi hasil yang menjadi hak nasabah.
Siapa yang Memotong dan Kapan Pajaknya Dipotong
Pemotongnya adalah BPR tempat depositomu ditempatkan. Pasal 8 ayat (1) PMK 212/PMK.03/2018 mewajibkan bank yang membayarkan bunga deposito untuk memotong PPh-nya.
Pemotongan terjadi setiap kali bunga dibayarkan. Pada deposito dengan bunga bulanan, potongan muncul tiap bulan. Pada deposito dengan bunga di akhir tenor, potongan muncul sekali saat jatuh tempo.
Karena sifatnya final, kamu tidak perlu menyetor atau menghitung ulang pajak ini. Yang masuk ke rekening sudah bunga bersih, dan menurut kami itu justru memudahkan nasabah BPR yang depositonya tersebar di beberapa bank.
Punya deposito di tiga BPR berbeda? Setiap BPR memotong pajak atas bunga yang ia bayarkan sendiri. Hasilnya, kamu memegang tiga dokumen pemotongan terpisah untuk dicatat di SPT.
Contoh Hitung Deposito BPR Rp100 Juta
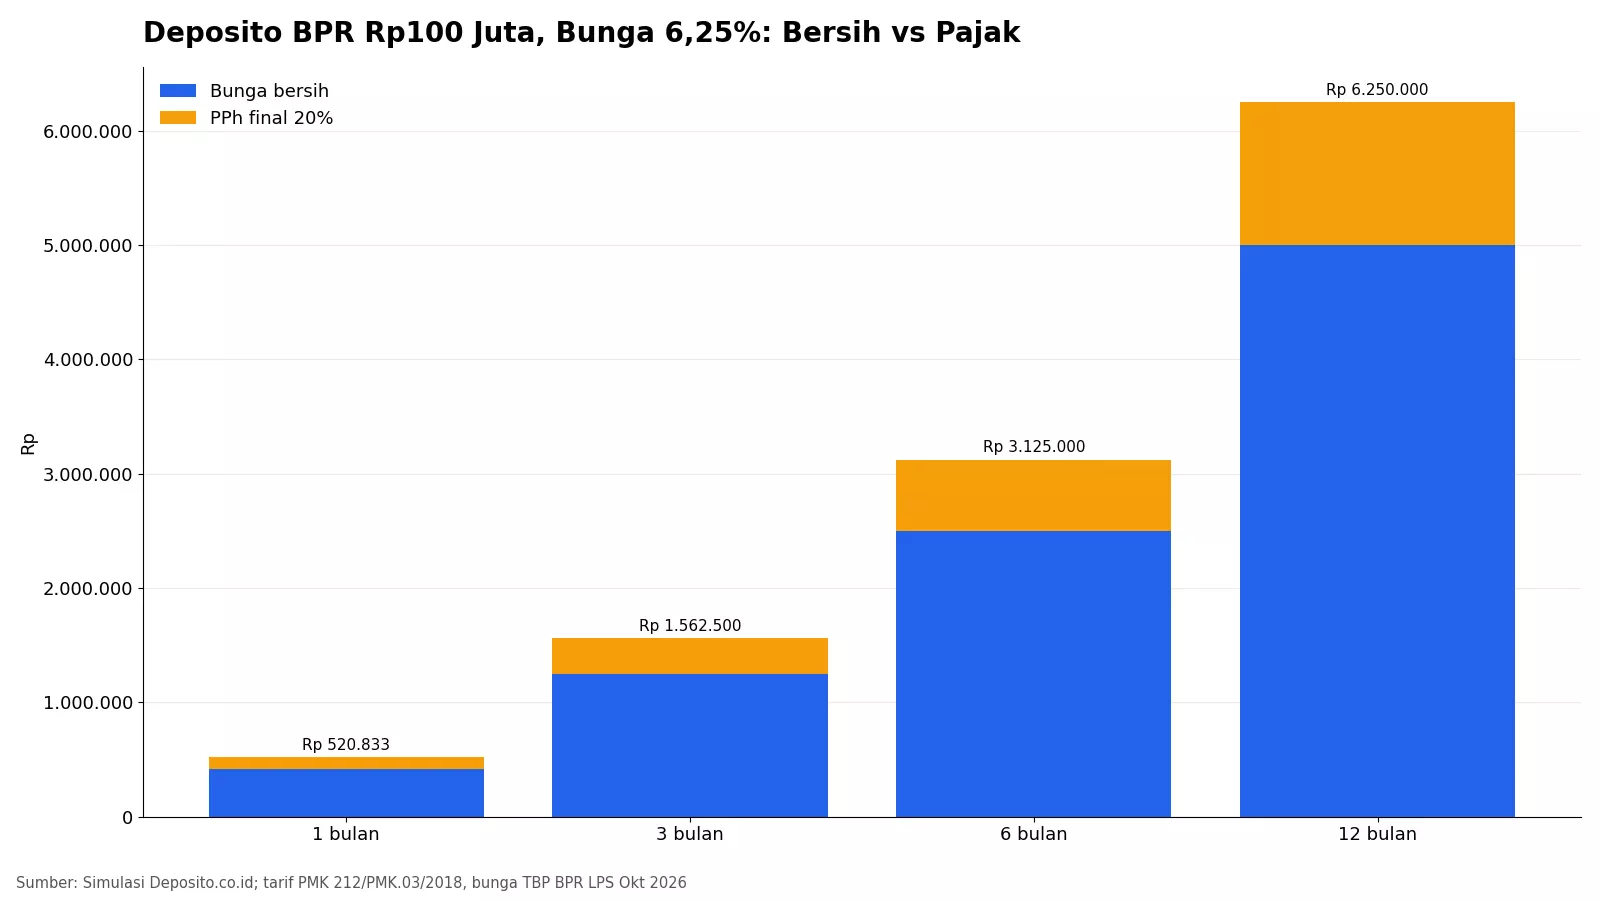
Simulasi ini memakai bunga 6,25% per tahun. Angka itu sama dengan tingkat bunga penjaminan LPS untuk BPR periode 1 Oktober 2026 sampai 31 Januari 2027 (PENG-8/DSPB/2026). Rumusnya pendekatan sederhana: pokok × bunga × bulan ÷ 12, lalu dikurangi pajak 20%.
| Tenor | Bunga bruto | PPh final 20% | Bunga bersih |
|---|---|---|---|
| 1 bulan | Rp520.833 | Rp104.167 | Rp416.666 |
| 3 bulan | Rp1.562.500 | Rp312.500 | Rp1.250.000 |
| 6 bulan | Rp3.125.000 | Rp625.000 | Rp2.500.000 |
| 12 bulan | Rp6.250.000 | Rp1.250.000 | Rp5.000.000 |
Dalam simulasi 12 bulan, pajak yang dipotong BPR mencapai Rp1.250.000. Itu setara seperlima bunga, sehingga bunga efektif dalam simulasi ini sekitar 5% setahun.
Bila bunga dibayar bulanan, simulasinya menjadi potongan Rp104.167 setiap bulan dan bunga bersih Rp416.666 yang masuk ke rekening. Selama suku bunga tidak berubah, total setahunnya sama dengan bunga yang dibayar di akhir tenor.
Sebagai pembanding, simulasi dengan tingkat bunga penjaminan bank umum 3,75% (PENG-7/DSPB/2026) menghasilkan bunga bruto Rp3.750.000 setahun. Setelah pajak Rp750.000, sisanya Rp3.000.000, atau Rp2.000.000 lebih kecil daripada contoh BPR.
Hasil nyata bisa sedikit berbeda. Banyak bank menghitung bunga per hari aktual dibagi 365, jadi minta contoh hitung tertulis dari BPR sebelum menempatkan dana.
Deposito BPR yang Bunganya Tidak Dipotong Pajak
Pasal 7 dan Pasal 2 PMK 212/PMK.03/2018 memuat beberapa keadaan ketika PPh bunga tidak dipotong. Tiga di antaranya perlu kamu pahami sebagai nasabah BPR.
Total Simpanan Tidak Melebihi Rp7,5 Juta
Menurut Pasal 7 huruf a PMK 212/PMK.03/2018, bunga tidak dipotong bila jumlah deposito dan tabunganmu tidak melebihi Rp7.500.000. Ingat, yang dihitung total simpanan, bukan per bilyet. Contoh: deposito Rp5 juta plus tabungan Rp3 juta di BPR yang sama berjumlah Rp8 juta, sehingga bunganya tetap dipotong.
Penghasilan Setahun di Bawah PTKP
Orang pribadi yang seluruh penghasilannya setahun, termasuk bunga, tidak melebihi PTKP tidak seharusnya dipotong. Menurut Pasal 2 ayat (4), pajak yang telanjur dipotong bisa diminta kembali lewat permohonan pengembalian ke DJP.
Bunga yang Diterima Bank atau Dana Pensiun
Bunga yang diterima bank yang didirikan di Indonesia tidak dipotong, begitu pula bunga dana pensiun berizin. Pengecualian ini berlaku saat BPR sendiri menempatkan dana di bank lain, bukan untuk nasabah perorangan.
Rincian syarat dan dokumen tiap pengecualian ada di artikel pajak bunga deposito 20 persen.
Bukti Potong Deposito BPR untuk Lapor SPT
Jangan heran bila BPR tidak menerbitkan formulir bukti potong terpisah. Pasal 19 PER-11/PJ/2025 mengizinkan bank memakai dokumen yang dipersamakan dengan bukti potong, misalnya rekening koran atau buku tabungan, termasuk versi elektronik.
Bilyet deposito hanya bukti penempatan dana, bukan bukti potong. Bila BPR-mu tidak menyediakan e-statement di aplikasi, mintalah rekap bunga dan pajak setahun di kantor BPR atau lewat layanan nasabahnya.
Pastikan rekap itu memuat nama, NIK atau NPWP, periode, bunga bruto, dan PPh yang dipotong. Langkah meminta dan mengecek dokumennya kami uraikan di panduan bukti potong PPh bunga deposito.
Di SPT Tahunan, bunga deposito diisi pada Lampiran 2 Bagian A dengan kode 28-404-01 menurut lampiran PER-11/PJ/2025. Pokok depositonya masuk daftar harta dengan kode 0104, dan PPh final ini tidak bisa dijadikan kredit pajak.
Sebelum menyalin angka ke SPT, cek dulu rekapnya: PPh seharusnya 20% dari bunga bruto. Bila angkanya berbeda, atau simpananmu di bawah Rp7,5 juta tetapi tetap terpotong, tanyakan rinciannya ke BPR sebelum batas lapor SPT.
Bunga BPR Tinggi dan Jaminan LPS
Pajak dan penjaminan LPS adalah dua hal terpisah. Membayar pajak 20% tidak membuat simpanan otomatis ditanggung LPS.
Menurut FAQ LPS, simpanan yang bunganya melebihi tingkat bunga penjaminan tidak ditanggung seluruhnya, termasuk pokoknya. Untuk BPR, batas itu 6,25% sampai 31 Januari 2027, dengan nilai maksimal Rp2 miliar per nasabah per bank.
FAQ LPS tidak menyebut pajak sebagai pengurang bunga dalam syarat ini. Jadi, jangan menganggap tawaran bunga 7% “aman” hanya karena bunga bersihnya tinggal 5,6%.
Syarat lain, yaitu simpanan tercatat dan tidak ikut membuat bank bermasalah, kami bahas di artikel syarat 3T LPS. Cek suku bunga di bilyet sebelum tanda tangan, karena angka itulah yang menentukan status simpananmu.
Referensi Artikel:
- PMK 212/PMK.03/2018 tentang Pemotongan PPh atas Bunga Deposito dan Tabungan (DJP)
- Peraturan Dirjen Pajak PER-11/PJ/2025 (DJP)
- PP 25 Tahun 2009 tentang PPh Kegiatan Usaha Berbasis Syariah (BPK RI)
- Bank Perekonomian Rakyat (OJK)
- PENG-8/DSPB/2026 Tingkat Bunga Penjaminan Simpanan di BPR (LPS)
- FAQ Penjaminan Simpanan (LPS)