 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

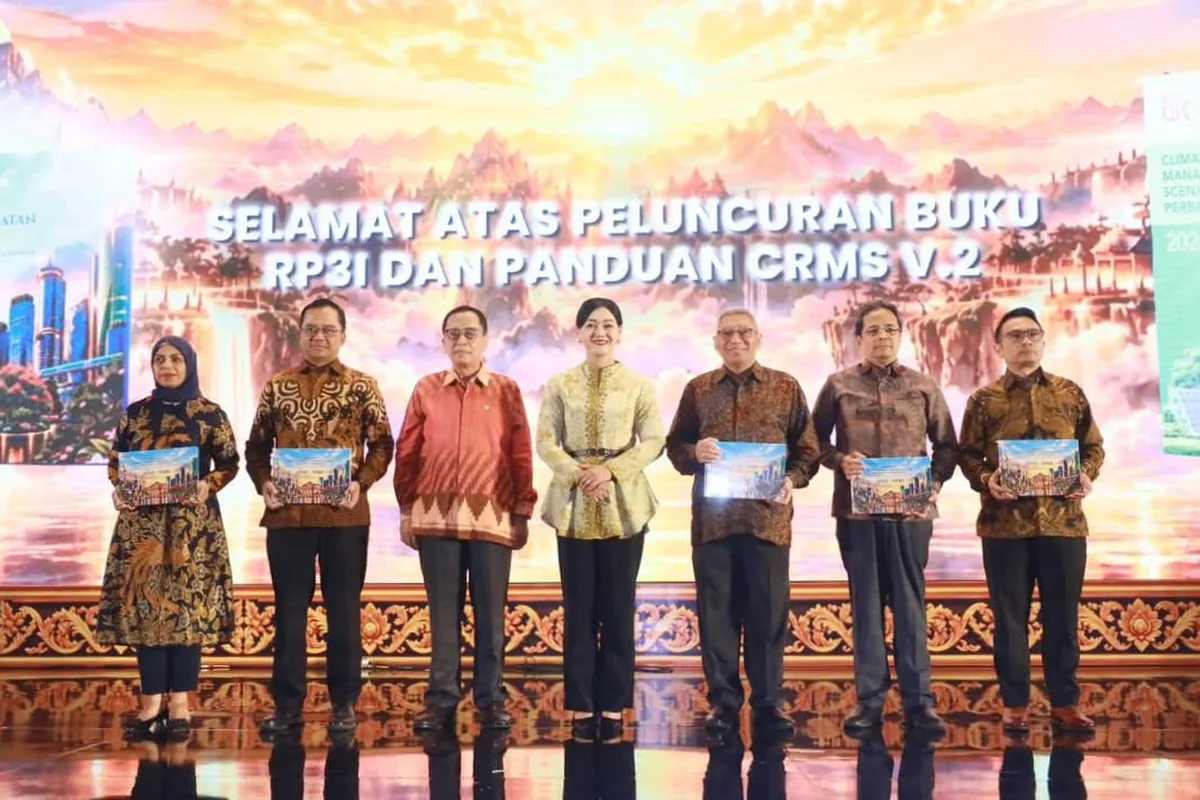
Rekening yang kamu pakai sehari-hari ikut disasar roadmap perbankan OJK 2026-2030, yang diluncurkan pada 2 Oktober 2026 di Denpasar. Dokumen 238 halaman itu memuat lima prioritas: kelembagaan, digital, intermediasi, keuangan berkelanjutan, serta perizinan dan pengawasan. Bagi nasabah, dampak terdekatnya ada di keamanan rekening, berbagi data atas persetujuan, dan produk bank yang makin beragam.
Nama resminya Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030. Menurut siaran pers OJK SP 183/DPKU/OJK/X/2026, peluncuran dipimpin Ketua Dewan Komisioner Friderica Widyasari Dewi dan Kepala Eksekutif Pengawas Perbankan Dian Ediana Rae. Dokumen dwibahasa ini melanjutkan Roadmap Pengembangan Perbankan Indonesia 2020–2025.
Lima Prioritas RP3I dan Jejaknya di Rekeningmu
Tiap prioritas dipecah menjadi tiga sampai empat inisiatif strategis. Tabel ini merangkum inisiatif yang paling dekat dengan nasabah, berdasarkan bab 4 dokumen RP3I di situs OJK.
| Prioritas | Inisiatif kunci | Yang terasa di nasabah |
|---|---|---|
| 1. Kelembagaan dan integritas | Konsolidasi, modal dan likuiditas, integritas | Bank lebih tahan guncangan |
| 2. Modernisasi dan resiliensi digital | Tata kelola dan resiliensi digital, literasi | Aplikasi lebih aman, literasi digital |
| 3. Pendalaman pasar dan intermediasi | Perbankan universal, Open Banking–Open Finance | Produk lebih beragam, data dibagi atas izin |
| 4. Keuangan berkelanjutan | Tata kelola risiko iklim, evaluasi berkala | Dampak tidak langsung |
| 5. Perizinan dan pengawasan adaptif | Perizinan ringkas, pengawasan market conduct | Keluhan nasabah ikut dipantau pengawas |
Bersamaan dengan RP3I, OJK merilis panduan Climate Risk Management and Scenario Analysis (CRMS) 2026 untuk bank. Panduan ini menyentuh nasabah secara tidak langsung, lewat cara bank menilai risiko kredit.
Siaran pers OJK tidak memuat jadwal perubahan produk atau layanan tertentu bagi konsumen. Jadi, roadmap ini adalah arah kebijakan lima tahun, bukan aturan yang langsung berlaku besok pagi.
Keamanan Rekening Jadi Ujian Terbesar
Laporan dan Pengaduan Nasabah 2025 Menurut RP3I
Bagian yang paling relevan untuk penabung justru tersembunyi di bab 9. Menurut grafik 57 RP3I (halaman 206), sepanjang 2025 OJK mencatat 38.585 layanan terkait SLIK dan 29.307 layanan fraud eksternal, mulai dari penipuan, pembobolan rekening, skimming, card tapping, sampai phishing.
Di bawahnya ada 13.589 layanan soal perilaku petugas penagihan dan 4.986 permintaan buka blokir rekening. Angka ini menjelaskan mengapa RP3I menyatukan pengawasan market conduct dengan pengawasan kesehatan bank.
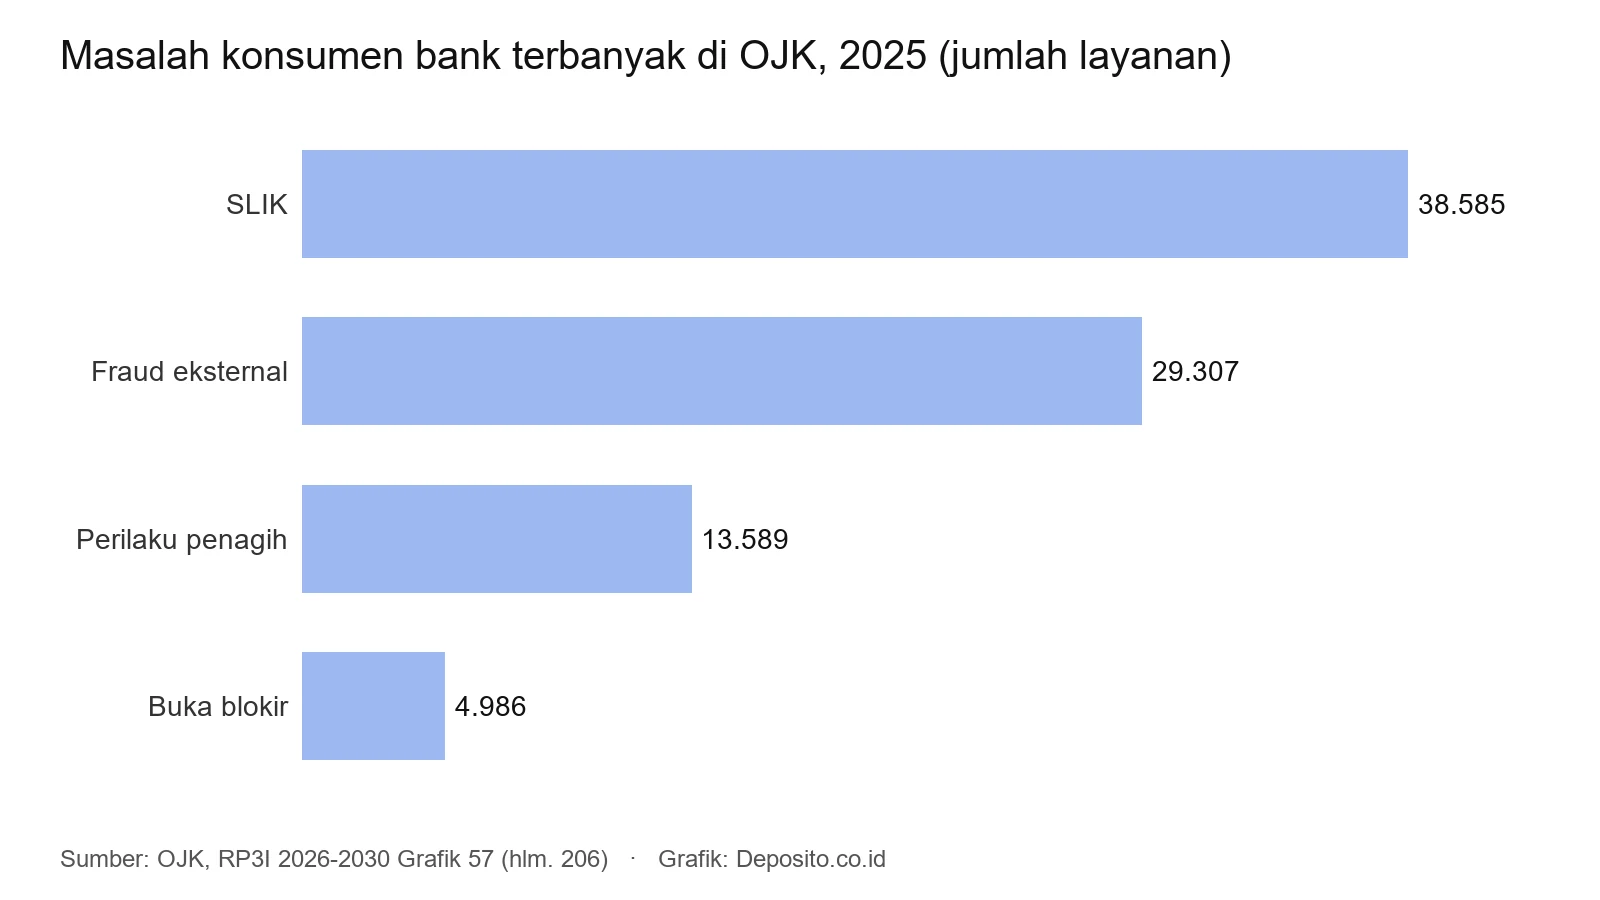
Fraud eksternal hampir menyamai urusan SLIK, padahal korban penipuan biasanya baru sadar setelah saldo berpindah. Karena itu inisiatif 5.3 memperkuat pengawasan lewat pengelolaan risiko conduct dan reputasi. Keluhan yang viral di media sosial pun ikut dibaca sebagai sinyal risiko bank.
Ketahanan Digital Bank dan Mitra Teknologinya
Prioritas kedua berisi empat inisiatif: tata kelola dan resiliensi digital, adopsi teknologi baru, komunikasi dan literasi nasabah, serta manajemen pihak ketiga. Poin terakhir penting karena banyak layanan aplikasi bank berjalan di atas vendor dan mitra teknologi.
Bagi nasabah, hasil yang diharapkan sederhana: layanan tidak mudah lumpuh, data tidak bocor lewat mitra, dan peringatan keamanan dari bank lebih mudah dipahami.
Laporan Penipuan Diteruskan Lewat IASC
Dokumen yang sama menyebut Indonesia Anti-Scam Centre (IASC) sebagai forum koordinasi agar laporan penipuan diteruskan secara digital ke lembaga keuangan terkait. Artinya, kecepatan melapor menentukan peluang dana bisa ditahan, misalnya pada penipuan transfer dari luar negeri.
Data Nasabah Dibagi Hanya Atas Persetujuan
Inisiatif 3.4 RP3I mendorong Open Banking–Open Finance. Salah satu model yang dibahas di halaman 167 adalah account aggregator sebagai pengelola persetujuan: nasabah menyetujui setiap permintaan data, lalu data dikirim terenkripsi dari bank ke pihak peminta.
Manfaatnya terasa bagi orang tanpa riwayat kredit formal, karena data dari banyak sumber bisa dipakai menilai kelayakan. Risikonya juga jelas: makin banyak pihak yang meminta izin, makin penting membaca setiap notifikasi persetujuan sebelum menekan “setuju”.
Bank Bisa Menjual Lebih Banyak Produk
Perbankan Universal Setelah UU 4/2026
RP3I menyebut UU P2SK yang diubah dengan UU Nomor 4 Tahun 2026 memperluas kegiatan bank umum ke arah perbankan universal, termasuk aktivitas pasar modal. Nantinya, aplikasi bank bisa menawarkan lebih banyak produk investasi selain tabungan dan deposito.
Di sini nasabah perlu teliti. Menurut UU 24/2004 tentang LPS, penjaminan LPS hanya mencakup simpanan seperti giro, deposito, sertifikat deposito, dan tabungan. Produk pasar modal yang dijual lewat bank tidak termasuk simpanan.
Konsolidasi dan Modal Bank
Inisiatif 1.1 mempercepat konsolidasi bank, sedangkan inisiatif 1.2 memperkuat modal dan likuiditas. Kondisi awalnya cukup tebal: menurut siaran pers OJK, per Agustus 2026 rasio kecukupan modal (CAR) bank 24,1% dan NPL gross 2,11%, dengan kredit tumbuh 13,65% dan DPK 10,92% secara tahunan.
Angka industri tidak menggambarkan tiap bank. Bila bankmu ikut merger atau masuk pengawasan khusus, pahami dulu nasib deposito saat bank dalam penyehatan.
Tiga Hal yang Bisa Kamu Cek Minggu Ini
- Daftar perangkat dan izin akses di aplikasi bank: cabut yang tidak kamu kenali.
- Riwayat kredit di SLIK, karena topik ini paling banyak ditanyakan ke OJK pada 2025; cek ciri SLIK OJK bermasalah sebelum mengajukan pinjaman.
- Jenis produk yang ditawarkan bank: simpanan atau investasi, karena perlindungannya berbeda.
Roadmap ini baru arah. Perubahan nyata akan datang lewat POJK turunan, dan itulah yang perlu dipantau sampai 2030.
Referensi Artikel:
- OJK — Siaran Pers SP 183/DPKU/OJK/X/2026: Peluncuran RP3I 2026–2030
- OJK — Roadmap Pengembangan dan Penguatan Perbankan Indonesia 2026–2030
- OJK — Dokumen RP3I 2026–2030 (PDF, hlm. 4, 79, 167, 206)
- LPS — Simpanan yang Masuk Penjaminan