 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Rp100 juta yang ditaruh di SBR015 menghasilkan sekitar Rp6,08 juta bersih pada tahun pertama, sementara deposito BCA 12 bulan memberi sekitar Rp2,37 juta. Selisihnya lebih dari dua kali lipat, dan itu memakai kupon minimal SBR015 6,75% yang ditetapkan pemerintah akhir September 2026.
Jadi, deposito vs SBN ritel, mana yang dipilih? Imbal hasil SBN memang lebih tinggi, tapi deposito unggul di soal pencairan. Artikel ini membandingkan keduanya dari empat sisi: hasil bersih, pajak, kelonggaran mencairkan uang, dan jaminan, dengan data per 7 Oktober 2026.
Beda Utama Deposito dan SBN Ritel
Deposito adalah simpanan di bank, sedangkan SBN ritel adalah surat utang pemerintah yang dijual ke perorangan mulai Rp1 juta. Uang di deposito dipakai bank untuk menyalurkan kredit, sementara uang di SBN membiayai APBN.
| Aspek | Deposito Bank Umum | SBN Ritel |
|---|---|---|
| Imbal hasil (Okt 2026) | 2,50%–3,00% di bank besar, tenor 12 bulan | 5,45%–7,00% (seri 2026) |
| Pajak | PPh final 20% | PPh final 10% |
| Penjamin | LPS, maks Rp2 miliar per nasabah per bank | Negara lewat APBN (UU SUN dan UU SBSN) |
| Tenor | Umumnya 1–12 bulan, bisa ARO | 2–6 tahun |
| Cair sebelum jatuh tempo | Bisa, bunga berjalan biasanya hangus | ORI/SR dijual di pasar; SBR/ST maks 50% |
| Waktu beli | Kapan saja | Hanya saat masa penawaran |
Poin terakhir sering terlupa. Deposito bisa dibuka hari ini juga, sedangkan SBN ritel hanya bisa dibeli di jendela penawaran tertentu, sekitar tujuh kali sepanjang 2026.
Empat Jenis SBN Ritel
SBN ritel terbagi dua keluarga: konvensional (ORI dan SBR) dan syariah (SR dan ST). Bedanya yang paling terasa bukan soal akad, melainkan apakah surat utangnya bisa dijual ke orang lain atau tidak.
ORI dan SR: Kupon Tetap, Bisa Dijual
ORI dan Sukuk Ritel (SR) memberi kupon tetap sampai jatuh tempo. Setelah holding period lewat, yaitu sampai tanggal kupon pertama, kamu boleh menjualnya di pasar sekunder lewat mitra distribusi.
SBR dan ST: Kupon Mengambang dengan Batas Bawah
SBR dan Sukuk Tabungan (ST) tidak bisa diperdagangkan. Kuponnya bersifat floating with floor: dievaluasi tiap tiga bulan mengikuti BI Rate ditambah spread, tapi tidak pernah turun di bawah kupon awal.
| Seri SBN Ritel 2026 | Jenis Kupon | Kupon per Tahun | Masa Penawaran |
|---|---|---|---|
| ORI029 | Tetap | 5,45% (3 th) / 5,80% (6 th) | Jan–Feb 2026 |
| SR024 | Tetap | 5,55% (3 th) / 5,90% (5 th) | Mar–Apr 2026 |
| ST016 | Mengambang, batas bawah | 6,05% (2 th) / 6,25% (4 th) | Mei–Jun 2026 |
| ORI030 | Tetap | 6,90% (3 th) / 7,00% (6 th) | Jul 2026 |
| SR025 | Tetap | 6,80% (3 th) / 6,90% (5 th) | Agu–Sep 2026 |
| SBR015 | Mengambang, batas bawah | 6,75% (2 th) / 6,85% (4 th) | 28 Sep–22 Okt 2026 |
Per 7 Oktober 2026, hanya SBR015 yang masih bisa dipesan. Seri berikutnya menurut kalender awal tahun adalah ST017 dengan penawaran 6 November–2 Desember 2026, dan kuponnya belum diumumkan.
Semua seri bisa dibeli mulai Rp1 juta dengan batas atas Rp5 miliar atau Rp10 miliar per seri, tergantung tenornya. Kupon dibayar bulanan: tanggal 10 untuk SBR, ST, dan SR, serta tanggal 15 untuk ORI.
Tapi bagaimana jika BI Rate turun tahun depan? Pemegang ORI dan SR tidak terpengaruh karena kuponnya tetap, sementara kupon SBR015 tenor 2 tahun tidak akan turun di bawah 6,75%. Bunga deposito justru biasanya ikut disesuaikan bank saat jatuh tempo atau ARO berikutnya.
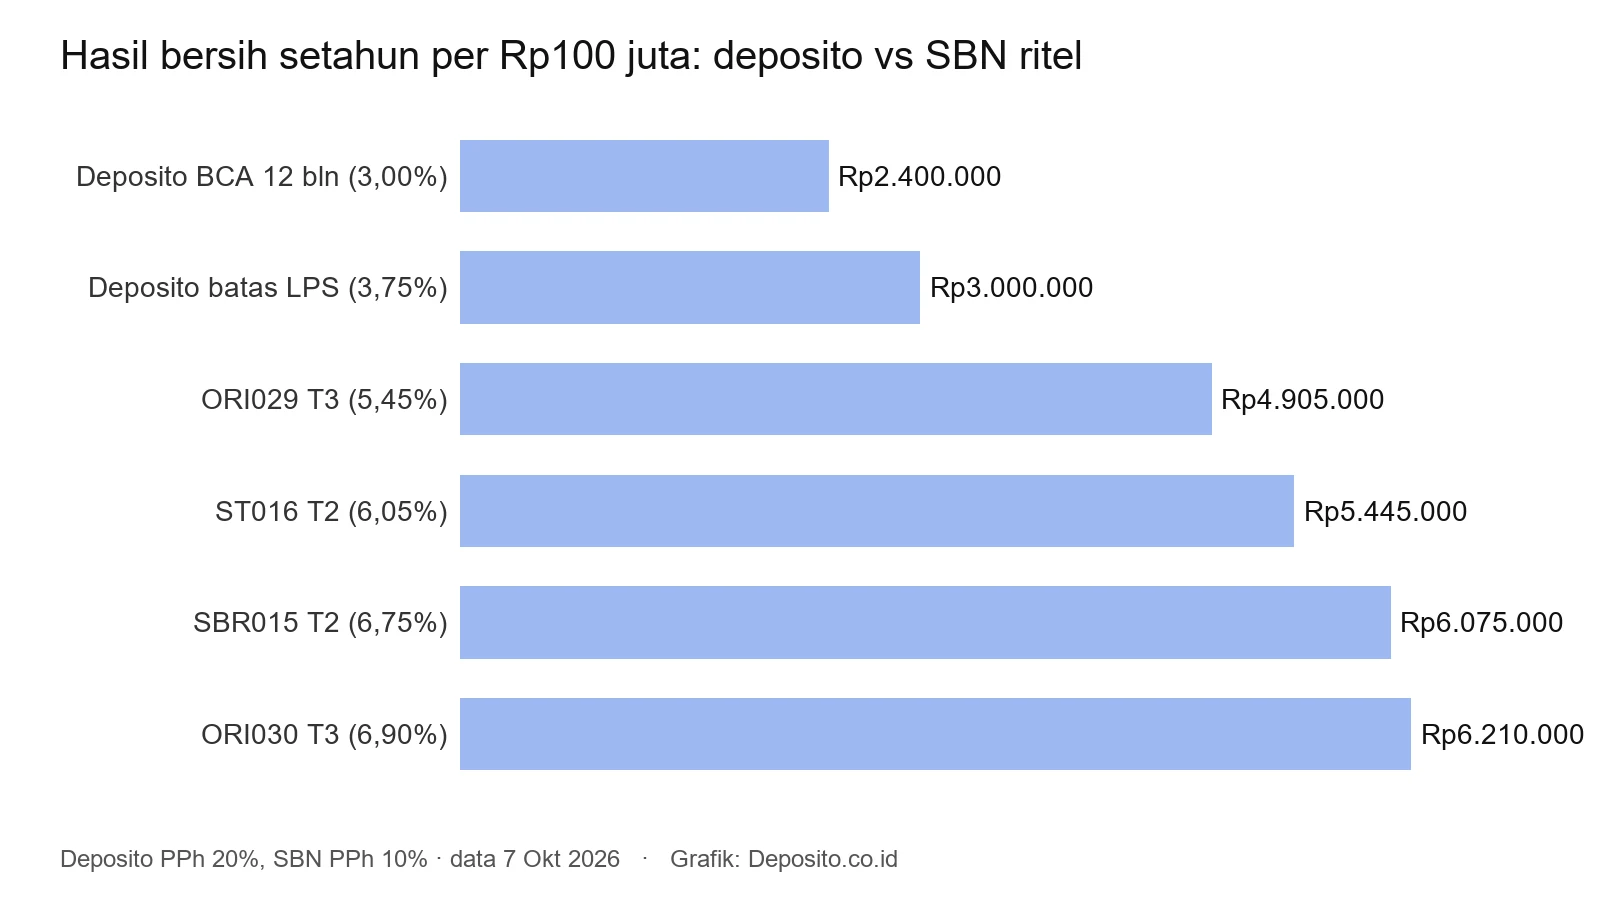
Hasil Bersih per Rp100 Juta
Hitungan redaksi di bawah memakai rumus sederhana: nominal × kupon × (1 − pajak), untuk setahun penuh. Seri yang masa penawarannya sudah lewat tetap ditampilkan sebagai pembanding level kupon tahun 2026.
| Instrumen (Rp100 Juta, 1 Tahun) | Bunga/Kupon | Pajak | Hasil Bersih |
|---|---|---|---|
| Deposito BCA 12 bulan | 3,00% | 20% | Rp2.400.000 |
| Deposito di batas bunga penjaminan LPS | 3,75% | 20% | Rp3.000.000 |
| ORI029 tenor 3 tahun | 5,45% | 10% | Rp4.905.000 |
| ST016 tenor 2 tahun | 6,05% | 10% | Rp5.445.000 |
| SBR015 tenor 2 tahun | 6,75% | 10% | Rp6.075.000 |
| ORI030 tenor 3 tahun | 6,90% | 10% | Rp6.210.000 |
Satu catatan untuk baris BCA. Simulator BCA menghitung 12 bulan sebagai 360 hari dari 365 hari, sehingga hasil bersihnya Rp2.367.123, sedikit di bawah angka pendekatan Rp2,4 juta di tabel.
Pajak 10% Lawan 20%
Sebagian keunggulan SBN datang dari pajaknya. Dari selisih Rp3,68 juta antara SBR015 dan deposito BCA di tabel, sekitar Rp675 ribu berasal dari beda tarif pajak; sisanya dari kupon yang memang lebih tinggi.
Dasarnya begini. Bunga deposito kena PPh final 20% menurut PP 131/2000, sedangkan kupon SBN kena PPh final 10% menurut PP 91/2021.
Misalnya bunga dan kupon sama-sama 5% atas Rp100 juta. Deposito dipotong Rp1 juta, SBN hanya Rp500 ribu, jadi ada beda Rp500 ribu setahun meski bunganya sama.
Ingin mencoba nominal dan tenor lain untuk sisi depositonya? Masukkan angkamu di kalkulator deposito, lalu bandingkan dengan rumus kupon SBN di atas.
Uang Butuh Cepat: Siapa Lebih Luwes?
Di sini deposito membalas. Bayangkan enam bulan setelah menaruh Rp100 juta, motor keluarga perlu diganti dan kamu butuh Rp40 juta tunai.
Deposito: Cair, Bunga Berjalan Hangus
Deposito bisa dicairkan kapan saja, tapi konsekuensinya beda tiap bank. Di BCA bunga berjalan tidak dibayar, BTN mengenakan penalti 0,5% dari pokok, sedangkan deposito di aplikasi wondr by BNI bisa dicairkan tanpa penalti, meski bunga berjalannya belum tentu ikut dibayar.
Pada contoh tadi, deposito 12 bulan di BCA yang dicairkan di bulan keenam tetap mengembalikan Rp100 juta utuh. Yang hilang adalah bunga enam bulan, sekitar Rp1,18 juta bersih menurut hitungan BCA.
SBR dan ST: Tunggu Jadwal, Maks 50%
SBR dan ST hanya bisa dicairkan lewat early redemption pada periode yang ditetapkan pemerintah. Untuk SBR015 tenor 2 tahun, jendela pertamanya 27 Oktober–4 November 2027, sedangkan tenor 4 tahun baru 30 Oktober–6 November 2028.
Yang boleh dicairkan pun maksimal 50% dari total kepemilikan, dengan syarat kepemilikan minimal Rp2 juta per mitra distribusi. Jadi dari Rp100 juta di SBR015, paling banyak Rp50 juta yang bisa ditarik lebih awal.
Pada contoh motor tadi, SBR tidak menolong sama sekali di bulan keenam. Pencairan sebelum jatuh tempo itu sendiri tidak dikenai biaya dari pemerintah.
ORI dan SR: Ikut Harga Pasar
ORI dan SR bisa dijual setelah holding period, tapi harganya mengikuti pasar. Jika harga sedang 98, nominal Rp40 juta hanya laku Rp39,2 juta; jika 102, kamu untung Rp800 ribu dan selisih itu kena PPh final 10%.
Ditahan sampai jatuh tempo, pokok kembali 100% karena undang-undang mewajibkan pemerintah membayarnya dari APBN. Risiko rugi harga hanya muncul bila kamu menjual lebih awal.
Jaminan LPS vs Jaminan Negara
LPS menanggung deposito hingga Rp2 miliar per nasabah per bank, dengan syarat tercatat di pembukuan bank, bunganya tidak melebihi bunga penjaminan, dan tidak merugikan bank. Batas bunga penjaminan bank umum 3,75% berlaku 1 Oktober 2026–31 Januari 2027.
SBN berada di luar penjaminan LPS, karena penerbitnya negara sendiri. Pasal 8 UU 24/2002 mewajibkan pemerintah membayar bunga dan pokok SUN saat jatuh tempo dari APBN, dan Pasal 9 UU 19/2008 mengatur hal serupa untuk sukuk negara.
Bagian ini yang sering bikin orang keliru: deposito bunga 5,50% lewat aplikasi bank, misalnya OCTO by CIMB Niaga untuk nominal mulai Rp500 juta (data Agustus 2026), terlihat menyaingi SBN, padahal bunganya di atas 3,75% sehingga simpanannya berada di luar penjaminan LPS. Daftar syarat lengkapnya ada di artikel syarat penjaminan simpanan LPS.
Cara Memilih Sesuai Tujuan Dana
Tidak ada pemenang tunggal. Yang menentukan adalah kapan uang itu kira-kira akan dipakai.
Dana Darurat dan Kebutuhan di Bawah Setahun
Pilih deposito tenor 1–3 bulan dengan ARO di bank yang bunganya masih di bawah bunga penjaminan. Hasilnya kecil, tapi uang bisa ditarik tanpa menunggu jadwal pemerintah.
Dana yang Aman Dikunci 2–4 Tahun
SBR atau ST lebih masuk akal di sini. Kupon minimalnya terkunci: jika BI Rate naik, kupon ikut naik, dan jika BI Rate turun, kupon bertahan di batas bawah; perbandingan khusus seri yang sedang dijual ada di ulasan SBR015 vs deposito.
Ingin Kupon Tetap dan Opsi Jual
ORI atau SR cocok bagi yang ingin kupon tetap selama 3–6 tahun dan siap menerima risiko harga bila menjual lebih awal. Pada 2026, seri ORI dan SR ditawarkan bergantian sejak Januari, sehingga melewatkan satu seri bukan berarti kehilangan kesempatan setahun penuh.
Cara berpikir yang cukup masuk akal: pisahkan dulu porsi yang mungkin terpakai dalam 12 bulan, baru bandingkan instrumen untuk sisanya. Urutan itu mencegah dana kebutuhan dekat ikut terkunci hanya karena kupon SBN terlihat menggiurkan.
Kesimpulan
SBN ritel unggul di hasil bersih dan pajak, deposito unggul di kelonggaran pencairan. Tinjau lagi perbandingan ini saat kupon ST017 diumumkan menjelang 6 November 2026, dan cek pengumuman bunga penjaminan LPS sebelum menaruh deposito berbunga tinggi.
Referensi Artikel:
- JDIH Kemenkeu — UU 24/2002 tentang Surat Utang Negara
- JDIH Kemenkeu — UU 19/2008 tentang Surat Berharga Syariah Negara
- PP 91/2021 — PPh atas Penghasilan Bunga Obligasi
- DJPPR Kemenkeu — Savings Bond Ritel (SBR015), dicek 7 Oktober 2026
- LPS — PENG-7/DSPB/2026 Tingkat Bunga Penjaminan Bank Umum
- BCA — Deposito Berjangka, dicek 7 Oktober 2026