 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Deposito di bank syariah tidak memberi bunga, tetapi bagi hasil. Banyak nasabah lalu mengira hasilnya bebas pajak. Kenyataannya, pajak deposito syariah sama dengan deposito konvensional: bagi hasil dipotong PPh final 20% oleh bank, dengan pengecualian yang sama untuk saldo kecil.
Artikel ini menelusuri dasar hukumnya sampai ke pasal, lalu menghitung contoh dari nisbah ke rupiah bersih memakai data simulasi resmi BSI yang dibaca pada 8 Oktober 2026.
Jawaban Singkat: Bagi Hasil Tetap Kena Pajak
Ya, kena. Bagi hasil deposito mudharabah diperlakukan seperti bunga deposito, sehingga tarifnya 20% dari bagi hasil bruto dan sifatnya final.
Yang memotong adalah bank, bukan kamu. Bagi hasil yang masuk ke rekening sudah bersih setelah pajak, jadi tidak ada setoran tambahan di akhir tahun.
Pengecualiannya juga sama dengan deposito biasa. Pajak tidak dipotong bila total simpananmu tidak melebihi Rp7.500.000. Bila seluruh penghasilanmu setahun, termasuk bagi hasil, tidak melebihi PTKP, pajak yang sudah dipotong bank bisa diminta kembali lewat permohonan pengembalian (restitusi) ke DJP.
Dasar Aturan, Tarif, dan Batas Nominal
Aturan induk pajak bunga deposito adalah PP 131 Tahun 2000. Pasal 1 ayat (1) menyebut bunga deposito dan tabungan dipotong PPh yang bersifat final, dan Pasal 2 huruf a menetapkan tarif 20% dari jumlah bruto untuk wajib pajak dalam negeri.
Teks PP 131/2000 dan aturan pelaksananya, PMK 212/PMK.03/2018, sama sekali tidak memakai kata “syariah” atau “bagi hasil”. Jembatannya ada di dua aturan lain yang sering terlewat di pembahasan pajak deposito.
PP 25 Tahun 2009 Menyebut Deposito Mudharabah
PP 25/2009 tentang PPh kegiatan usaha berbasis syariah, berlaku 1 Januari 2009, mengatur bahwa pemotongan pajak juga dilakukan atas hak pihak ketiga atas bagi hasil, bonus, dan margin (Pasal 2 ayat 3). Penjelasan pasal itu memberi contoh langsung: deposito mudharabah, yang memberi bagi hasil kepada deposan.
Mengapa Bunga dan Bagi Hasil Diperlakukan Sama
Penjelasan Umum PP 25/2009 menyebut tujuannya level playing field. Perlakuan pajak transaksi syariah dipersamakan dengan transaksi sepadan di sistem konvensional, supaya pajak tidak memengaruhi pilihan nasabah.
Aturan teknisnya ada di PMK 136/PMK.03/2011, ditetapkan 19 Agustus 2011. Pasal 4 ayat (1) menyatakan bonus, bagi hasil, dan penghasilan lain yang diterima nasabah penyimpan dari bank syariah atau Unit Usaha Syariah dikenai PPh sesuai ketentuan atas bunga.
Artinya, seluruh isi PP 131/2000 dan PMK 212/2018 ikut berlaku untuk bagi hasil. Mekanisme umumnya sudah kami bahas di artikel pajak bunga deposito 20 persen.
Tarif 20% untuk Wajib Pajak Dalam Negeri
Untuk nasabah perorangan dalam negeri, tarifnya 20% dari bagi hasil bruto sesuai PP 131/2000. Halaman produk BSI Deposito per 8 Oktober 2026 juga mencantumkan biaya pajak penghasilan 20% dari bagi hasil yang diterima nasabah.
Karena final, potongan ini tidak digabung dengan gaji dan tidak dihitung ulang dengan tarif progresif di SPT.
Batas Rp7,5 Juta Dihitung dari Total Saldo
Pasal 3 ayat (1) huruf a PP 131/2000 membebaskan pemotongan bila jumlah deposito dan tabungan tidak melebihi Rp7.500.000 dan bukan hasil dipecah-pecah. Yang diukur saldonya, bukan besar bagi hasilnya.
Dalam praktik, bank menghitungnya per nasabah, bukan per bilyet. Simulasi BSI per Oktober 2026 menulis pajak 20% berlaku “jika dalam 1 CIF saldo > Rp7,5 jt”, yaitu gabungan tabungan dan deposito atas satu data nasabah. Rincian pengecualian ini ada di artikel bebas pajak deposito.
Simulasi: Dari Nisbah ke Bagi Hasil Bersih
Nisbah adalah porsi pembagian, bukan imbal hasil tahunan. Nisbah 25:75 berarti nasabah mendapat 25% dari hasil pengelolaan dana, dan bank 75%.
Angka yang dipakai untuk menghitung rupiah adalah EQ rate atau tingkat setara bagi hasil, yang berubah tiap bulan. Penjelasan lengkapnya ada di panduan cara membaca nisbah deposito syariah.
Rumus yang Dipakai Bank
BSI menuliskan rumusnya di halaman produk: (pokok × EQ rate ÷ 12) × (hari penempatan ÷ hari dalam bulan itu), lalu dikurangi pajak 20%. Contohnya Rp2 juta, nisbah 25%, penempatan 1 September–1 Oktober 2025, dengan EQ rate 2,2475%.
Kami menghitung ulang rumus itu dan mendapat Rp2.996,67, sedangkan halaman BSI menulis Rp2.966,66. Selisih Rp30 ini kecil, tetapi menunjukkan contoh di brosur tetap perlu dihitung ulang sendiri.
Dari contoh yang sama terlihat hubungan nisbah dan EQ rate. EQ 2,2475% pada nisbah 25% berarti hasil pengelolaan dana sebelum dibagi setara sekitar 8,99% setahun pada periode itu.
Contoh Deposito Rp100 Juta
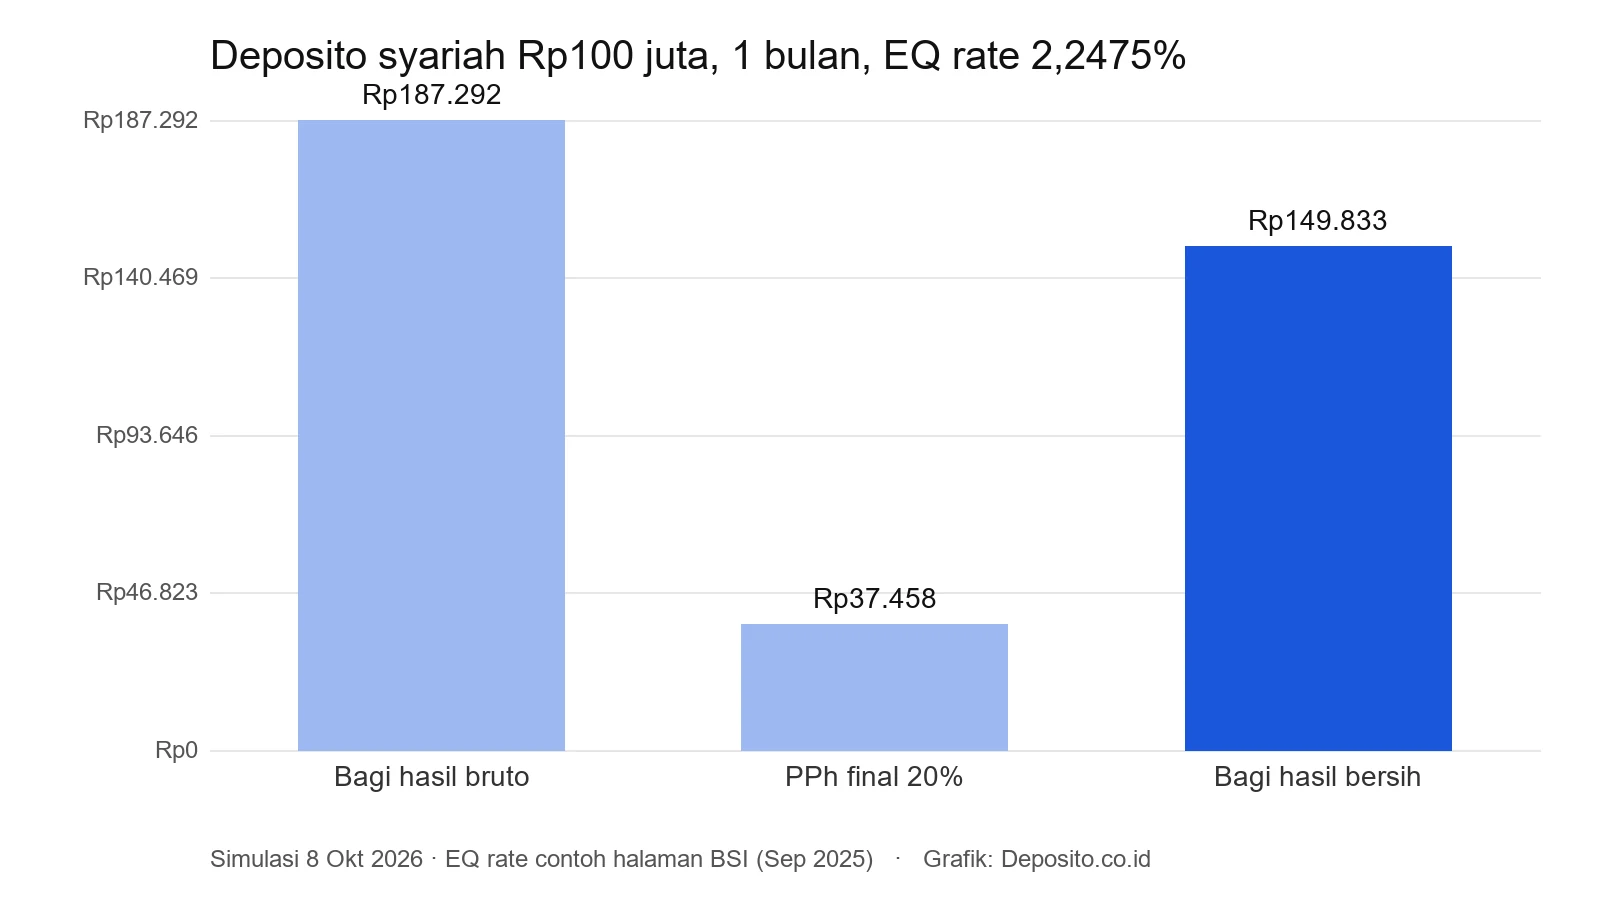
Pakai EQ rate contoh BSI 2,2475% untuk deposito Rp100 juta selama satu bulan penuh. Bagi hasil bruto Rp187.291,67, dipotong PPh final 20% sebesar Rp37.458,33, sehingga yang diterima Rp149.833,33.
Bagaimana dengan nisbah 55:45 yang sering muncul di bank lain? Misalkan hasil pengelolaan dana setara 8% setahun, maka EQ rate nasabah 55% × 8% = 4,4%. Untuk Rp100 juta sebulan, bruto Rp366.666,67, pajak Rp73.333,33, bersih Rp293.333,33.
Angka 8% itu murni ilustrasi, bukan data bank mana pun. Pola potongannya yang perlu diingat: pajak selalu seperlima dari bagi hasil bruto.
Tabel Hasil Bersih Rp100 Juta per Lama Penempatan
Tabel ini mengasumsikan EQ rate tetap 2,2475% setiap bulan, padahal angka riilnya bergerak. Nisbah BSI untuk tenor 6 dan 12 bulan juga sedikit lebih tinggi (26%), jadi anggap ini batas bawah kasar.
| Lama penempatan | Bagi hasil bruto | PPh final 20% | Bagi hasil bersih |
|---|---|---|---|
| 1 bulan | Rp187.291,67 | Rp37.458,33 | Rp149.833,33 |
| 3 bulan | Rp561.875,00 | Rp112.375,00 | Rp449.500,00 |
| 6 bulan | Rp1.123.750,00 | Rp224.750,00 | Rp899.000,00 |
| 12 bulan | Rp2.247.500,00 | Rp449.500,00 | Rp1.798.000,00 |
Simulasi Deposito.co.id per 8 Oktober 2026 memakai rumus Rp100.000.000 × 2,2475% × (bulan ÷ 12), lalu dikali 80% untuk hasil bersih.
Bukti Potong dan Cara Melaporkannya
Bank tidak menerbitkan formulir bukti potong biasa untuk setiap bulan. Menurut Pasal 19 PER-11/PJ/2025, bank memakai dokumen yang dipersamakan dengan bukti pemotongan, misalnya rekening koran atau dokumen elektronik setara.
Dokumen itu minimal memuat nama dan NPWP atau NIK, nomor unik transaksi, dasar pengenaan pajak, dan PPh yang dipotong. Mintalah rekap tahunan ke bank syariahmu menjelang musim SPT.
Di SPT Tahunan, bagi hasil bruto dan pajaknya masuk Lampiran 2 Bagian A (penghasilan final), sedangkan saldo deposito dicatat sebagai harta. Kode dan jenis penghasilannya cukup disalin dari kode objek pajak yang tertera di dokumen bank, sesuai petunjuk pengisian di Lampiran PER-11/PJ/2025.
Pajak Deposito Syariah vs Konvensional
Dari sisi pajak, praktis tidak ada beda. Perbedaannya ada pada cara imbal hasil ditentukan, seperti ringkasan aturan per Oktober 2026 berikut.
| Aspek | Deposito konvensional | Deposito syariah (mudharabah) |
|---|---|---|
| Imbal hasil | Bunga tetap sesuai kesepakatan | Bagi hasil dari nisbah, EQ rate berubah tiap bulan |
| Tarif pajak | PPh final 20% | PPh final 20% |
| Dasar hukum | PP 131/2000, PMK 212/2018 | PP 131/2000 jo. PP 25/2009, PMK 136/2011 |
| Bebas potong | Saldo ≤ Rp7,5 juta | Saldo ≤ Rp7,5 juta |
| Pemotong | Bank | Bank syariah atau UUS |
Jadi alasan memilih deposito syariah sebaiknya soal akad dan prinsip, bukan soal pajak. Menurut kami, yang lebih menentukan hasil bersih adalah EQ rate bulanan, jadi bandingkan angka itu sebelum menempatkan dana.
Kesimpulan
Bagi hasil deposito syariah dipotong PPh final 20% karena PMK 136/2011 memperlakukannya sama dengan bunga. Sebelum membuka deposito, minta bank menunjukkan EQ rate bulan terakhir, lalu kalikan 80% untuk melihat hasil bersih yang realistis.
Referensi Artikel:
- PP 131 Tahun 2000 tentang PPh atas Bunga Deposito dan Tabungan (BPK RI)
- PP 25 Tahun 2009 tentang PPh Kegiatan Usaha Berbasis Syariah (BPK RI)
- PMK 136/PMK.03/2011 tentang Pengenaan PPh untuk Kegiatan Usaha Perbankan Syariah (BPK RI)
- PMK 212/PMK.03/2018 tentang Pemotongan PPh atas Bunga Deposito dan Tabungan (DJP)
- Peraturan Dirjen Pajak PER-11/PJ/2025 (DJP)
- BSI Deposito Rupiah: Fitur, Biaya, dan Simulasi Nisbah (Bank Syariah Indonesia)