 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Kalau kamu bertanya dana LPS dari mana, jawabannya ada tiga: modal awal, premi bank, dan hasil investasi (modal Rp4 triliun dari negara, premi dari bank peserta, dan imbal hasil Surat Berharga Negara). Per Juni 2026, total aset LPS mencapai Rp293,91 triliun (belum diaudit), dan penabung sendiri tidak membayar premi ke LPS.
Pertanyaan berikutnya biasanya lebih penting: cukupkah uang sebanyak itu bila bank benar-benar gagal? Di bawah ini jawabannya dipecah per pertanyaan, memakai angka dari laporan resmi LPS dan teks undang-undang.
Tiga Sumber Uang LPS untuk Membayar Klaim
Sumber dana LPS diatur di UU LPS, terutama Pasal 9 dan 12–15 (premi) serta Pasal 81–85 (kekayaan).
Tarif premi pun tidak bisa diubah sepihak: perubahannya dikonsultasikan dengan DPR lalu ditetapkan dengan PP. Ketiga sumber itu bekerja bertahap: modal sebagai fondasi, premi sebagai arus masuk rutin, dan hasil investasi sebagai penambah.
1. Modal Awal dari Sisa Dana Blanket Guarantee
UU Nomor 24 Tahun 2004 Pasal 81 mematok modal awal LPS paling sedikit Rp4 triliun dan paling banyak Rp8 triliun. Pemerintah lalu menetapkan Rp4 triliun tunai lewat PP Nomor 32 Tahun 2005, sebagai kekayaan negara yang dipisahkan.
Uangnya diambil dari rekening Menteri Keuangan di Bank Indonesia yang dulu menampung hasil Surat Utang Pemerintah 004/1999.
Rekening itu dipakai untuk program blanket guarantee pascakrisis 1998. Menurut Laporan Tahunan LPS 2025, modal awal ini masih tercatat utuh Rp4 triliun tanpa tambahan modal pemerintah.
2. Premi dan Kontribusi dari Bank Peserta
Inilah sumber terbesar yang terus mengalir.
Pendapatan premi penjaminan LPS pada 2025 tercatat Rp19,19 triliun, naik dari Rp14,38 triliun pada 2021 (Laporan Tahunan LPS 2025, hlm. 51). Rinciannya dibahas di bagian berikut.
3. Hasil Investasi di Surat Berharga Negara
UU P2SK (UU Nomor 4 Tahun 2023) mengubah Pasal 82 UU LPS soal penempatan kekayaan.
Sejak itu, dana LPS hanya boleh ditanam di surat berharga Pemerintah RI, Bank Indonesia, atau pemerintah asing dengan porsi asing maksimal 10% dari total kekayaan. Penempatan di bank atau perusahaan hanya boleh untuk keperluan tertentu, misalnya penyertaan modal sementara dalam penanganan bank (Pasal 82 ayat (5)).
Praktiknya, akhir 2025 seluruh portofolio investasi LPS berupa SBN senilai Rp263,81 triliun. Pendapatan investasinya pada 2025 sebesar Rp16,34 triliun, menurut laporan tahunan yang sama.
Premi Penjaminan: Siapa yang Membayar dan Berapa
Yang membayar adalah bank, bukan nasabah. UU LPS Pasal 9 huruf c menempatkan kewajiban premi pada bank sebagai peserta penjaminan, sehingga tidak ada pos premi LPS yang ditagihkan langsung ke nasabah.
- Kontribusi kepesertaan: 0,1% dari modal disetor, dibayar sekali paling lambat 90 hari sejak bank beroperasi (Peraturan LPS Nomor 1 Tahun 2023 Pasal 9–10).
- Premi penjaminan: 0,1% dari rata-rata saldo bulanan total simpanan per semester, dibayar paling lambat 31 Januari dan 31 Juli (UU LPS Pasal 12–13). Setahun setara 0,2% (hitungan 2 × 0,1%).
- Premi Program Restrukturisasi Perbankan (PRP): tambahan di atas premi penjaminan yang dihitung dan dikelola terpisah, berlaku pertama kali untuk periode 1 Januari–30 Juni 2025. Besarnya 0% sampai 0,0065% dari rata-rata total aset bank per semester, tergantung kelompok aset dan peringkat risiko (PP Nomor 34 Tahun 2023 Pasal 7, 8, dan 16).
Contoh simulasi: bank dengan rata-rata simpanan Rp100 triliun dalam satu semester membayar premi Rp100 miliar untuk semester itu (0,1% × Rp100 triliun). Setahun, beban premi bank tersebut sekitar Rp200 miliar (hitungan redaksi dari tarif UU LPS Pasal 13).
Tarif premi penjaminan saat ini masih sama untuk semua bank, yaitu 0,1% per semester. UU LPS Pasal 15 membuka jalan premi berbasis risiko dengan selisih tarif maksimal 0,5%, tetapi per Oktober 2026 kami belum menemukan PP yang menerapkannya.
Dana premi PRP tidak dicampur dengan dana penjaminan simpanan. Akumulasinya Rp2,12 triliun per 30 Juni 2026 dan baru dipakai bila Presiden mengaktifkan program restrukturisasi perbankan saat terjadi krisis sistem keuangan yang membahayakan perekonomian nasional (PP 34/2023 Pasal 2).
Berapa Dana Penjaminan LPS Menurut Laporan Terakhir
Laporan keuangan audit terakhir yang terbuka adalah tahun buku 2025, beropini Wajar Tanpa Pengecualian dari BPK. Total aset LPS naik dari Rp162,0 triliun pada 2021 menjadi Rp276,4 triliun pada akhir 2025.
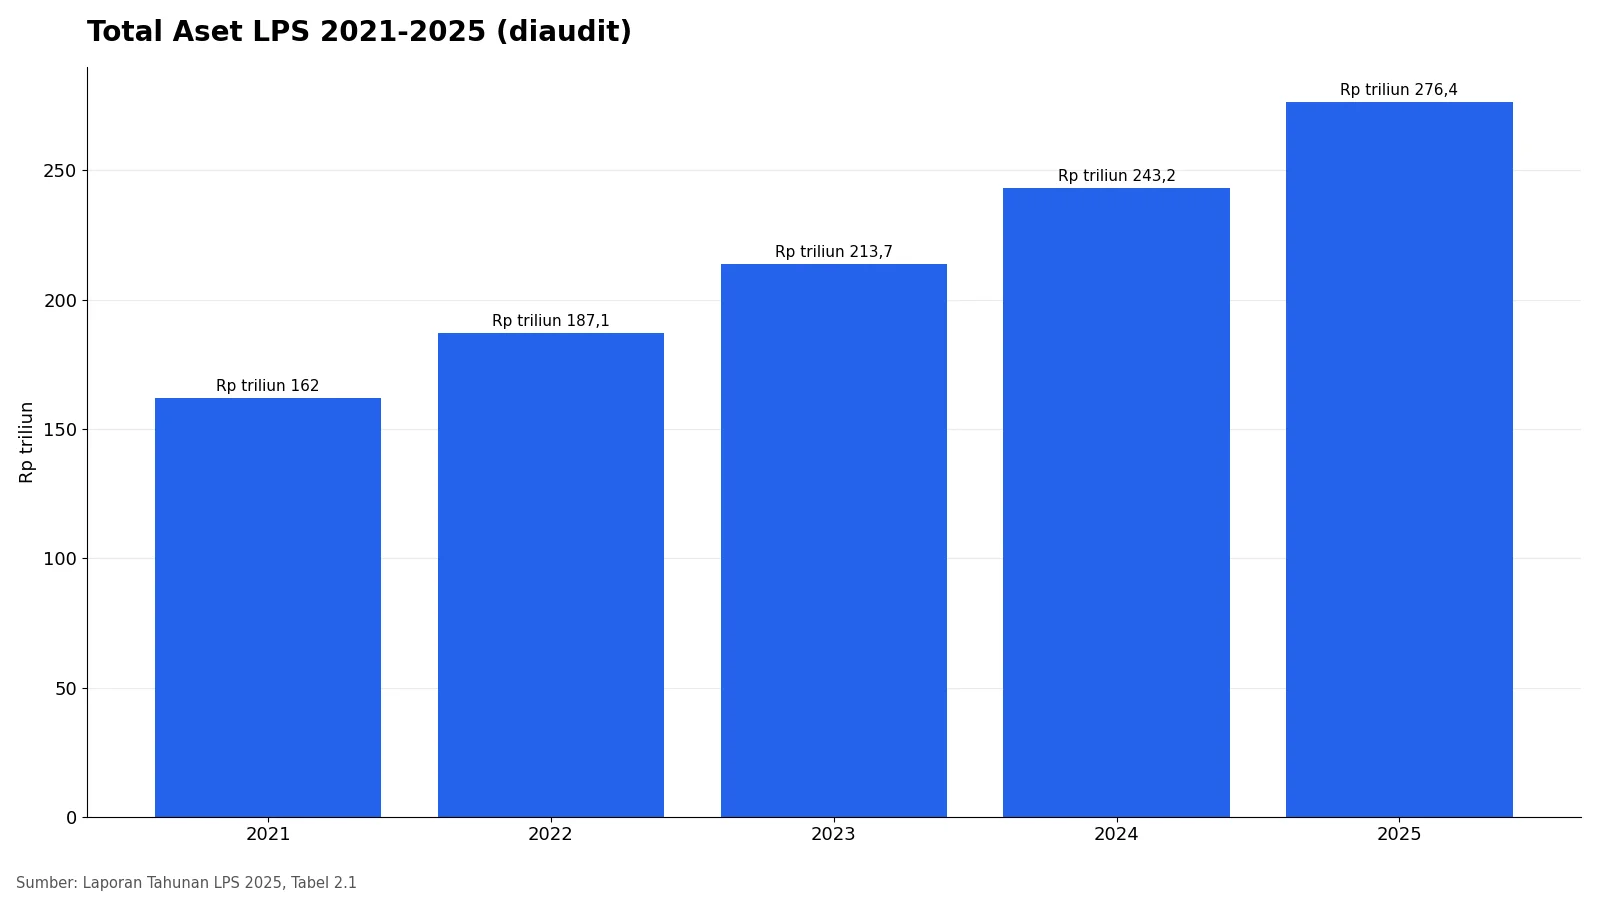
Pertumbuhan itu terjadi karena surplus tidak dibagikan.
Pasal 83 UU LPS mengalokasikan 20% surplus ke cadangan tujuan dan 80% ke cadangan penjaminan. Surplus LPS 2025 sendiri Rp30,99 triliun.
Angka yang paling relevan bagi penabung adalah cadangan penjaminan Rp226,88 triliun per Juni 2026. Data ini tercantum di Laporan Kelembagaan LPS Triwulan II 2026, angka per 30 Juni 2026 yang belum diaudit.
Rasio Kecukupan yang Dipakai LPS
LPS mengukur kecukupan dengan membandingkan cadangan penjaminan terhadap total simpanan.
Sasaran undang-undangnya 2,5%. Realisasinya, menurut laporan triwulan II 2026:
| Posisi | Cadangan penjaminan | Rasio ke total simpanan |
|---|---|---|
| Akhir 2022 | Rp145,62 triliun | 1,74% |
| Akhir 2023 | Rp166,39 triliun | 1,92% |
| Akhir 2024 | Rp188,33 triliun | 2,08% |
| Akhir 2025 | Rp213,12 triliun | 2,07% |
| Juni 2026 | Rp226,88 triliun | 2,16% |
Jadi, cadangan LPS memang belum menyentuh sasaran 2,5%. Selama target itu belum tercapai, bagian surplus untuk cadangan penjaminan terus ditahan di LPS, tidak disetor ke kas negara.
Ukuran kedua lebih sempit: cadangan dibanding simpanan yang benar-benar ditanggung LPS. Rasionya 4,99% per Juni 2026, karena simpanan di atas Rp2 miliar tidak ikut dihitung penuh.
Bila Dana LPS Tidak Cukup, Apa Selanjutnya?
Undang-undang sudah menyiapkan lapisan penyangga berurutan. Bila LPS rugi karena membayar klaim, PP Nomor 49 Tahun 2017 Pasal 5 mengatur kerugian diserap lebih dulu oleh cadangan penjaminan, lalu cadangan tujuan yang belum digunakan, baru kemudian modal.
Jika modal sampai turun di bawah Rp4 triliun, Pemerintah menutup kekurangannya dengan persetujuan DPR. Ketentuan ini ada di Pasal 85 ayat (1) dan dipertahankan dalam rumusan baru UU P2SK.
Masalah lain bisa berupa uang tunai yang kurang, meski asetnya besar. Untuk kondisi itu, Pasal 85 versi P2SK memberi empat jalur:
- menjual atau me-repo SBN milik LPS ke Bank Indonesia atau pihak lain;
- menerbitkan surat utang;
- meminjam ke pihak lain;
- meminjam ke Pemerintah.
Dalam teks asli UU LPS 2004, jalurnya hanya satu, yaitu pinjaman dari Pemerintah. PP 49/2017 Pasal 6 dan 9 menyebut LPS kesulitan likuiditas bila sumber daya keuangan yang tersedia kurang dari 100% kebutuhan dananya.
Sebagai perbandingan skala, LPS membayar klaim Rp402,07 miliar sepanjang 2025 untuk 9 BPR/BPRS.
Cadangan penjaminan Rp226,88 triliun setara lebih dari 500 kali angka itu (hitungan redaksi dari dua laporan LPS). Perbandingan ini tidak berarti dana LPS selalu cukup: ujian sesungguhnya adalah bila bank besar gagal, dan untuk skenario itulah jalur pinjaman di atas disiapkan.
Artinya Bagi Deposito Rp100 Juta–Rp2 Miliar
Contoh deposito Rp100 juta masuk penjaminan penuh di bank peserta selama memenuhi syarat 3T dalam Peraturan LPS Nomor 1 Tahun 2023 Pasal 40 jo. Pasal 43: tercatat di bank, bunganya tidak melebihi tingkat bunga penjaminan, dan nasabah tidak menyebabkan bank menjadi tidak sehat.
Tingkat bunga penjaminan ditinjau berkala; untuk periode 1 Oktober 2026–31 Januari 2027, batas bunganya 3,75% untuk bank umum dan 6,25% untuk BPR; detailnya di artikel bunga penjaminan LPS Oktober 2026.
Batas atasnya Rp2 miliar per nasabah per bank (PP Nomor 66 Tahun 2008), dihitung dari gabungan semua rekeningmu di bank yang sama. Kelebihan di atas Rp2 miliar diselesaikan lewat proses likuidasi bank sesuai urutan dalam UU LPS Pasal 54; rinciannya dibahas di artikel sisa simpanan di atas Rp2 miliar saat bank dilikuidasi.
Ada satu fakta yang jarang dibahas.
Per Juni 2026, 99,94% rekening di bank umum bersaldo sampai Rp2 miliar, tetapi nilainya hanya 35,01% dari total simpanan bank umum Rp10.309 triliun. Sekitar 65% nilai simpanan justru ada di rekening bersaldo di atas Rp2 miliar, yang penjaminannya hanya sampai Rp2 miliar per nasabah per bank.
Jangan lupa tenggatnya. Bila bank dicabut izinnya, klaim punya batas waktu yang bisa kamu cek di panduan batas waktu klaim LPS.
Cara Memeriksa Laporan Resmi LPS Sendiri
Semua angka di atas bisa kamu cek tanpa perantara. LPS wajib melapor ke Presiden dan DPR setiap triwulan dan setiap tahun, dan versi publiknya diunggah di situs resmi.
- Buka menu Laporan LPS di lps.go.id, lalu pilih laporan tahunan terbaru.
- Di laporan tahunan, cari tabel ikhtisar keuangan lima tahun dan bagian laporan perubahan ekuitas untuk melihat cadangan penjaminan.
- Untuk angka lebih baru, buka laporan kelembagaan triwulanan dan cari rasio cadangan penjaminan terhadap total simpanan.
- Cek nama bankmu di halaman Bank Peserta Penjaminan; per Juni 2026 pesertanya 1.541 bank.
Perhatikan juga apakah laporan itu sudah diaudit BPK. Angka triwulanan belum diaudit dan bisa berubah saat laporan keuangan tahunan diaudit BPK.
Uang LPS bukan dana abstrak: asalnya bisa ditelusuri sampai pasal dan halaman laporan. Agar simpanan tetap masuk penjaminan LPS, cek berkala saldo per bank dan bunga yang kamu terima agar tetap dalam batas penjaminan.
Referensi Artikel:
- JDIH BPK — UU Nomor 24 Tahun 2004 tentang Lembaga Penjamin Simpanan
- JDIH BPK — UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan
- Peraturan.go.id — PP Nomor 49 Tahun 2017 tentang Surplus dan Tingkat Likuiditas LPS serta Pinjaman dari Pemerintah kepada LPS
- JDIH BPK — PP Nomor 34 Tahun 2023 tentang Besaran Bagian Premi untuk Pendanaan Program Restrukturisasi Perbankan
- LPS — Laporan Tahunan 2025
- Peraturan.go.id — PP Nomor 32 Tahun 2005 tentang Modal Awal Lembaga Penjamin Simpanan
- JDIH BPK — PP Nomor 66 Tahun 2008 tentang Besaran Nilai Simpanan yang Dijamin Lembaga Penjamin Simpanan
- JDIH BPK — Peraturan LPS Nomor 1 Tahun 2023 tentang Program Penjaminan Simpanan
- LPS — Laporan Kelembagaan Triwulan II 2026