 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Bunga deposito BPR tertinggi yang masih masuk penjaminan Lembaga Penjamin Simpanan (LPS) adalah 6,25% per tahun. Batas ini berlaku 1 Oktober 2026 sampai 31 Januari 2027 menurut pengumuman LPS PENG-8/DSPB/2026. Angka ini lebih tinggi daripada batas bunga penjaminan simpanan rupiah di bank umum pada periode yang sama, yaitu 3,75% (PENG-7/DSPB/2026).
Untuk bisa menikmati tingkat bunga maksimal tersebut, kamu perlu menyiapkan dana awal sesuai ketentuan BPR yang kamu pilih; besarnya berbeda di tiap BPR. Menurut FAQ LPS, simpanan dijamin bila BPR tersebut peserta penjaminan dan bunganya tidak melampaui 6,25%. Saldo yang dijamin paling banyak Rp2 miliar per nasabah per bank. Bunga di atas batas itu membuat simpanan tidak dijamin.
Berikut daftar BPR yang memajang bunga depositonya di situs resmi, penjelasan batas bunga LPS, cara mengecek BPR, dan simulasi keuntungan bersihnya.
Daftar BPR dengan Bunga Deposito Tertinggi
Tidak semua BPR mencantumkan bunga deposito di situs resminya; banyak yang meminta calon nasabah menghubungi petugas. Tabel berikut hanya memuat BPR yang menampilkan angkanya secara terbuka, dicek langsung di situs masing-masing pada 20 Oktober 2026. Bunga tertinggi di tabel ini tidak melewati batas penjaminan 6,25%.
| BPR | 1 bulan | 3 bulan | 6 bulan | 12 bulan | Minimal setoran | Tanggal berlaku di halaman |
|---|---|---|---|---|---|---|
| PT BPR Universal (nominal di bawah Rp100 juta) | 5,50% | 6,25% | 6,25% | 6,25% | Tidak dicantumkan | 1 Juli 2026 |
| PT BPR Supra Artapersada (Deposito Super) | 5,50% | 5,75% | 6,00% | 6,00% | Rp1.000.000 | Efektif 1 Oktober 2025 |
| PT BPR Bank Jombang (Perseroda) | 3,00% | 3,50% | 4,50% | 5,50% | Rp7.500.000 | 1 Oktober 2026–31 Januari 2027 |
| Perumda BPR BKPD Pangandaran | 4,08% | 4,08% | 5,04% | 5,04% | Tidak dicantumkan | Tidak dicantumkan |
Ada beberapa catatan dari tabel tersebut. Di tabel Universal BPR, bunga 1 bulan naik menjadi 5,75% untuk nominal Rp100 juta sampai di bawah Rp1 miliar. Untuk Rp1 miliar ke atas, bunganya 6,00%, sedangkan tenor 3–12 bulan tetap 6,25%. Tabel BPR Supra masih berlabel efektif 1 Oktober 2025, sehingga angkanya perlu dikonfirmasi ke bank sebelum kamu menempatkan dana.
Minimal Rp1.000.000 di BPR Supra berlaku untuk produk Deposito Super, kecuali di Kantor Kas Ciwangi yang meminta Rp10.000.000 (halaman produk BPR Supra). Bank Jombang juga menyebut bunga khusus hingga 6,00% untuk penempatan di atas Rp500 juta dengan tenor minimal 6 bulan. Keterangan periode bunga khusus itu di halamannya tampak salah ketik, jadi tanyakan dulu ke petugas.
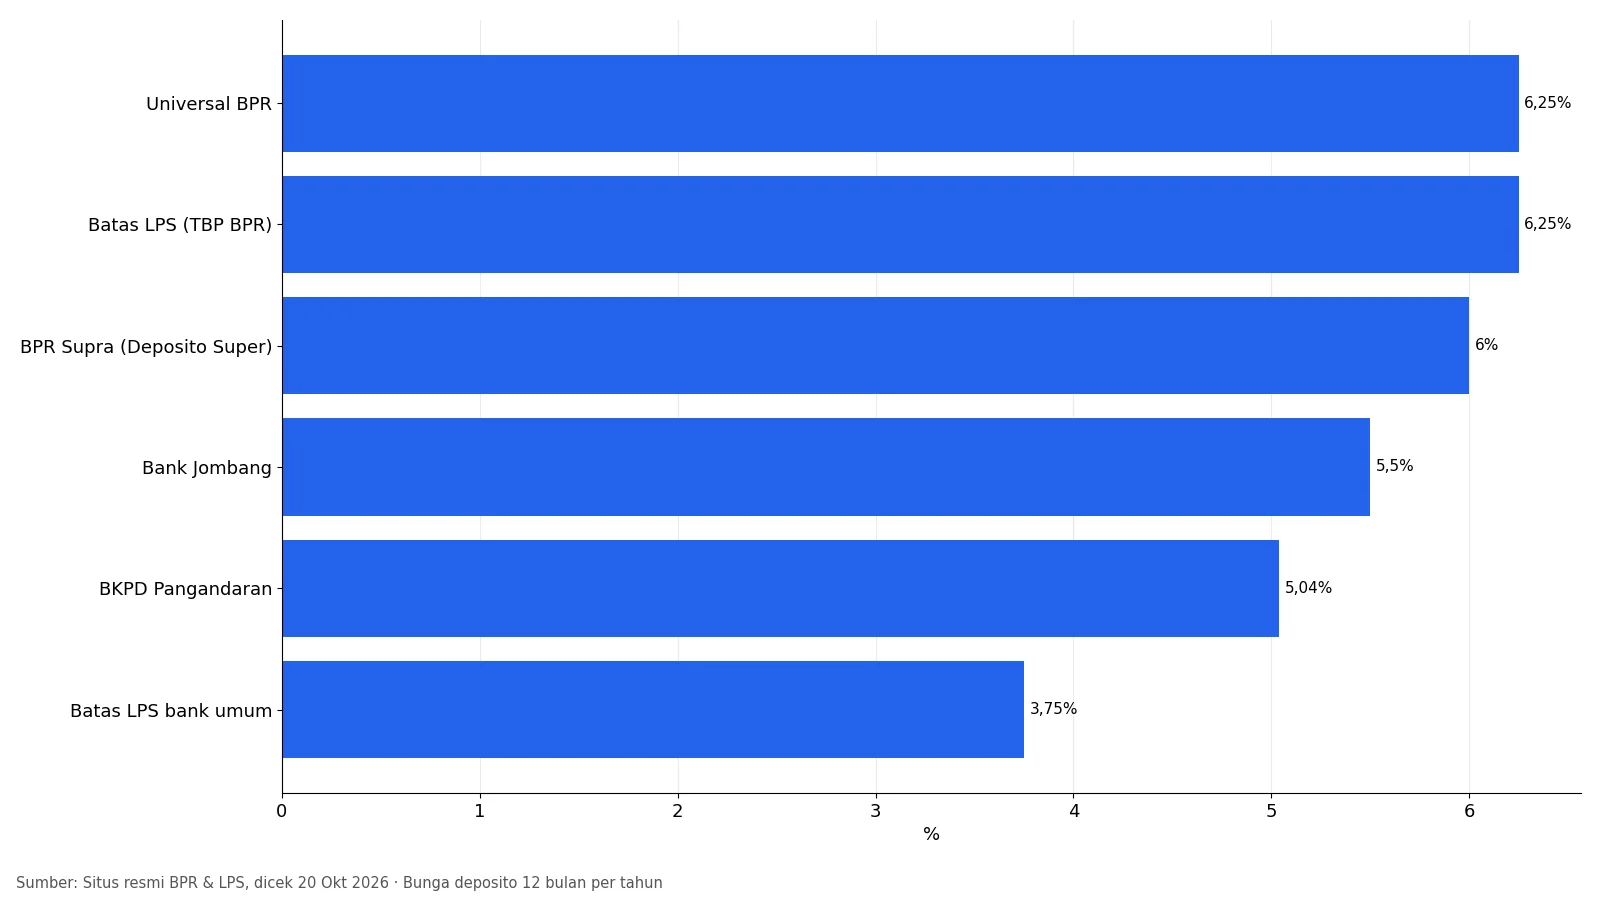
Dari grafik di atas terlihat bahwa tenor 12 bulan di BPR yang sama umumnya memberi bunga lebih tinggi daripada tenor 1 bulan. Contohnya Bank Jombang: 3,00% untuk 1 bulan, tetapi 5,50% untuk 12 bulan.
Batas Bunga Deposito BPR yang Dijamin LPS
Pada 2026 masih ada BPR yang menawarkan bunga mendekati batas maksimal yang dijamin, seperti terlihat pada tabel di atas. Menurut laman resmi LPS, batas bunga simpanan rupiah di BPR yang masih dijamin saat ini adalah 6,25% per tahun untuk periode 1 Oktober 2026–31 Januari 2027.
Angka paling tinggi biasanya tidak datang tanpa syarat. Berdasarkan tabel resmi di atas, ada beberapa hal yang menjadi penentu:
- Tenor yang lebih lama; di Bank Jombang, bunga 12 bulan (5,50%) jauh di atas bunga 1 bulan (3,00%).
- Nominal dana yang lebih besar; di Universal BPR, bunga 1 bulan naik dari 5,50% menjadi 6,00% untuk penempatan Rp1 miliar ke atas.
- Produk atau program khusus, seperti bunga khusus Bank Jombang untuk penempatan di atas Rp500 juta.
Lalu, mengapa bunga di BPR bisa lebih tinggi dibanding bank umum?
Sederhananya, karena cara mereka menjalankan bisnis berbeda. BPR lebih banyak berfokus pada pembiayaan UMKM dan bisnis lokal. Untuk menarik dana dari nasabah, mereka menawarkan imbal hasil yang lebih menarik.
Namun, jangan langsung tergiur angka besar. Pastikan bunga yang ditawarkan tidak melebihi 6,25% supaya simpanan kamu tetap masuk penjaminan LPS. Penjelasan lengkap soal syaratnya ada di artikel deposito BPR dijamin LPS.
Cara Cek BPR Peserta LPS dan Terdaftar di OJK
Bunga yang menarik tidak ada artinya bila BPR-nya bermasalah. Sebelum menempatkan dana, lakukan tiga pengecekan berikut.
- Cek daftar bank peserta penjaminan LPS. Buka daftar bank peserta penjaminan LPS. Per 20 Oktober 2026, daftar ini memuat 1.501 bank beserta kode kepesertaannya. Pastikan nama resmi BPR (misalnya “PT BPR …” atau “Perumda BPR …”) ada di sana.
- Cek BPR tidak sedang dalam likuidasi. Di aplikasi yang sama, LPS menyediakan menu bank dalam likuidasi. BPR yang izinnya sudah dicabut OJK akan masuk daftar ini.
- Cek izin di OJK. OJK menerbitkan daftar alamat kantor pusat BPR yang memuat BPR berizin. Bila ragu, tanyakan ke Kontak OJK 157.
Langkah lengkap beserta contohnya dibahas di panduan cara cek BPR terdaftar OJK.
Simulasi Keuntungan Deposito BPR
Sekarang kita masuk ke bagian yang paling penting: berapa sebenarnya uang yang kamu terima? Sebagai simulasi, misalnya kamu menempatkan dana dengan rincian:
- Nominal: Rp100.000.000 (contoh simulasi)
- Bunga: 6,25% per tahun (batas penjaminan BPR menurut LPS)
- Tenor: 12 bulan
Dari angka tersebut, bunga kotor yang kamu dapat dalam setahun adalah Rp6.250.000 (simulasi). Menurut PMK 212/PMK.03/2018, bunga deposito rupiah dikenakan PPh final 20%, jadi jumlah itu dipotong Rp1.250.000.
Setelah dipotong pajak, hasil bersih yang benar-benar kamu terima sekitar Rp5.000.000 per tahun. Bila dibagi 12, hasilnya sekitar Rp416.667 per bulan (simulasi).
Dari sini terlihat bahwa bunga besar tetap perlu dihitung ulang supaya kamu tahu hasil riilnya, bukan hanya angka di atas kertas. Rincian potongan pajaknya dibahas di artikel pajak deposito BPR.
Bila ingin menghitung lebih cepat, kamu bisa memakai kalkulator deposito untuk simulasi keuntungan agar hasilnya langsung terlihat secara otomatis.
Bandingkan dengan deposito bank umum
Sekarang kita bandingkan dengan deposito di bank umum. Misalnya bunganya 3,75% sesuai batas penjaminan LPS untuk bank umum, dengan nominal yang sama (simulasi):
- Bunga kotor: Rp3.750.000
- Pajak (PPh final 20%, simulasi): Rp750.000
- Bunga bersih: Rp3.000.000 per tahun
Dilihat dari hasil akhirnya, deposito BPR pada simulasi ini memberi tambahan sekitar Rp2.000.000 per tahun dibanding bank umum. Selisih ini makin besar bila dana yang kamu simpan lebih besar atau jangka waktunya lebih panjang.
3 Syarat Utama Membuka Deposito BPR Secara Online
Sekarang kamu tidak selalu perlu datang ke kantor BPR untuk membuka deposito. Sebagian BPR sudah menyediakan layanan online yang lebih praktis. Namun, tetap ada beberapa syarat dasar yang perlu kamu siapkan sebelum mulai.
1. Data identitas lengkap
Biasanya kamu hanya perlu menyiapkan KTP sebagai syarat utama. NPWP juga sering diminta, tetapi sifatnya opsional dan lebih sebagai tambahan.
Selain itu, kamu juga perlu punya rekening bank aktif untuk transfer dana dan pencairan hasil deposito nanti. Prosesnya mirip membuka rekening digital: unggah data, lalu verifikasi.
2. Nominal minimal penempatan
Setiap BPR punya ketentuan berbeda. Dari tabel di atas, minimal setoran berkisar Rp1.000.000 di BPR Supra sampai Rp7.500.000 di Bank Jombang; sebagian BPR tidak mencantumkannya. Semakin besar dana yang kamu tempatkan, pilihan bunga biasanya makin banyak.
3. Pilih tenor dan skema bunga
Di tahap ini kamu akan diminta memilih jangka waktu deposito, misalnya 1, 3, 6, atau 12 bulan seperti pada tabel BPR di atas. Kamu juga bisa menentukan skema pencairan bunga, apakah dibayar setiap bulan atau di akhir tenor.
Bila kamu butuh pemasukan rutin, bunga bulanan bisa jadi pilihan. Bila tujuanmu memaksimalkan hasil, bunga di akhir tenor biasanya lebih optimal. Perhatikan juga penalti pencairan sebelum jatuh tempo; BPR Supra, misalnya, mengenakan 0,5% dari pokok.
Jadi, Deposito BPR Layak Dipilih?
Deposito BPR bisa menjadi pilihan menarik, terutama bila kamu mencari instrumen yang dijamin LPS dengan potensi imbal hasil lebih tinggi daripada deposito bank umum.
Produk ini cocok bagi kamu yang punya dana menganggur dan ingin hasil lebih optimal tanpa terjun ke investasi berisiko tinggi seperti saham.
Sebelum memutuskan, tetap berhati-hati dengan beberapa hal penting. Pastikan bunga yang ditawarkan tidak melebihi 6,25% agar dijamin LPS. Pilih BPR yang terdaftar dan diawasi OJK. Jangan pula menaruh seluruh dana di satu tempat agar risiko tetap terjaga.
Dengan bunga hingga 6,25% sesuai batas penjaminan LPS untuk BPR, selisih keuntungannya pada simulasi di atas cukup terasa dibanding bank umum. Kuncinya ada di perhitungan: jangan hanya melihat angka bunga, tetapi pahami hasil bersih yang benar-benar kamu terima.
Bila masih bingung membandingkan produk atau ingin melihat opsi deposito lainnya, kamu bisa mengecek deposito.co.id untuk gambaran yang lebih lengkap sebelum mengambil keputusan.
Referensi Artikel:
- LPS, PENG-8/DSPB/2026 tingkat bunga penjaminan BPR (periode 1 Oktober 2026–31 Januari 2027).
- LPS, PENG-7/DSPB/2026 tingkat bunga penjaminan bank umum.
- LPS, FAQ penjaminan simpanan dan daftar bank peserta penjaminan, diakses 20 Oktober 2026.
- OJK, daftar alamat kantor pusat BPR.
- Kementerian Keuangan, PMK 212/PMK.03/2018 tentang PPh final bunga deposito.
- Halaman suku bunga resmi Universal BPR, BPR Supra, Bank Jombang, dan BKPD Pangandaran, dicek 20 Oktober 2026.