 Sekali.id
 Kastakilat.id

Kesalahan yang paling sering terjadi saat menghitung deposito Rp50 juta: lupa pajak. Bunga 3% terdengar seperti Rp125 ribu per bulan, padahal yang masuk rekening cuma Rp100 ribu.
Per 3 Oktober 2026, bunga deposito rupiah di tiga bank BUMN besar berkisar 2,25%–3,00% per tahun. Untuk Rp50 juta, itu berarti bunga bersih sekitar Rp75 ribu sampai Rp100 ribu per bulan setelah pajak 20%.
Tabel Bunga Deposito 50 Juta per Bank
Angka di bawah diambil dari halaman resmi tiap bank. Bunga bersih sudah dipotong pajak 20% dan dihitung per bulan.
| Bank (Sumber Resmi) | Tenor 1 Bulan | Tenor 3 Bulan | Tenor 6 Bulan | Tenor 12 Bulan |
|---|---|---|---|---|
| BRI (update 4 Agustus 2026) | 3,00% · Rp100.000 | 3,00% · Rp100.000 | 3,00% · Rp100.000 | 2,50% · Rp83.333 |
| BNI (berlaku 5 November 2025) | 2,25% · Rp75.000 | 2,50% · Rp83.333 | 2,75% · Rp91.667 | 2,50% · Rp83.333 |
| Mandiri (diperbarui 15 Juli 2025) | 2,25% · Rp75.000 | 2,25% · Rp75.000 | 2,50% · Rp83.333 | 2,50% · Rp83.333 |
Di BNI dan Mandiri, Rp50 juta masuk tier di bawah Rp100 juta, dan tarifnya saat ini sama dengan tier di atasnya.
Perhatikan tanggalnya. BNI dan Mandiri belum memperbarui tabel di situsnya sejak 2025, jadi bunga di kantor cabang atau aplikasi bisa sedikit berbeda.
Sebagai pembanding, Rp50 juta yang didiamkan di Mandiri Tabungan Rupiah hanya berbunga 0,05% per tahun, atau sekitar Rp20 ribu bersih setahun. Deposito tenor 1 bulan saja sudah menghasilkan Rp75 ribu per bulan.
Cara Menghitung Bunga Bersih
Rumusnya sederhana: pokok × bunga per tahun × (hari tenor ÷ 365) × 80%. Angka 80% adalah sisa setelah pajak final 20% menurut PP 131/2000.
Contoh di BRI tenor 6 bulan: Rp50.000.000 × 3,00% × ½ = Rp750.000 kotor. Setelah pajak, bersihnya Rp600.000, atau Rp100 ribu per bulan.
Dengan hitungan hari aktual, misalnya 182 hari, hasilnya Rp598.356 bersih. Selisih kecil seperti ini wajar dan bukan tanda bank salah hitung.
Bank biasanya menghitung dengan jumlah hari aktual, jadi hasil di bilyet bisa selisih beberapa ribu rupiah. Untuk mencoba nominal lain, pakai kalkulator deposito.
Pajak ini pasti terpotong untuk Rp50 juta. Pengecualian hanya berlaku bila total simpanan di satu bank tidak lebih dari Rp7,5 juta, seperti dijelaskan di ulasan bebas pajak deposito.
Tenor Pendek Justru Lebih Untung di BRI
Ini temuan yang agak mengejutkan. Di BRI, bunga tenor 6 bulan (3,00%) lebih tinggi dari tenor 12 bulan (2,50%).
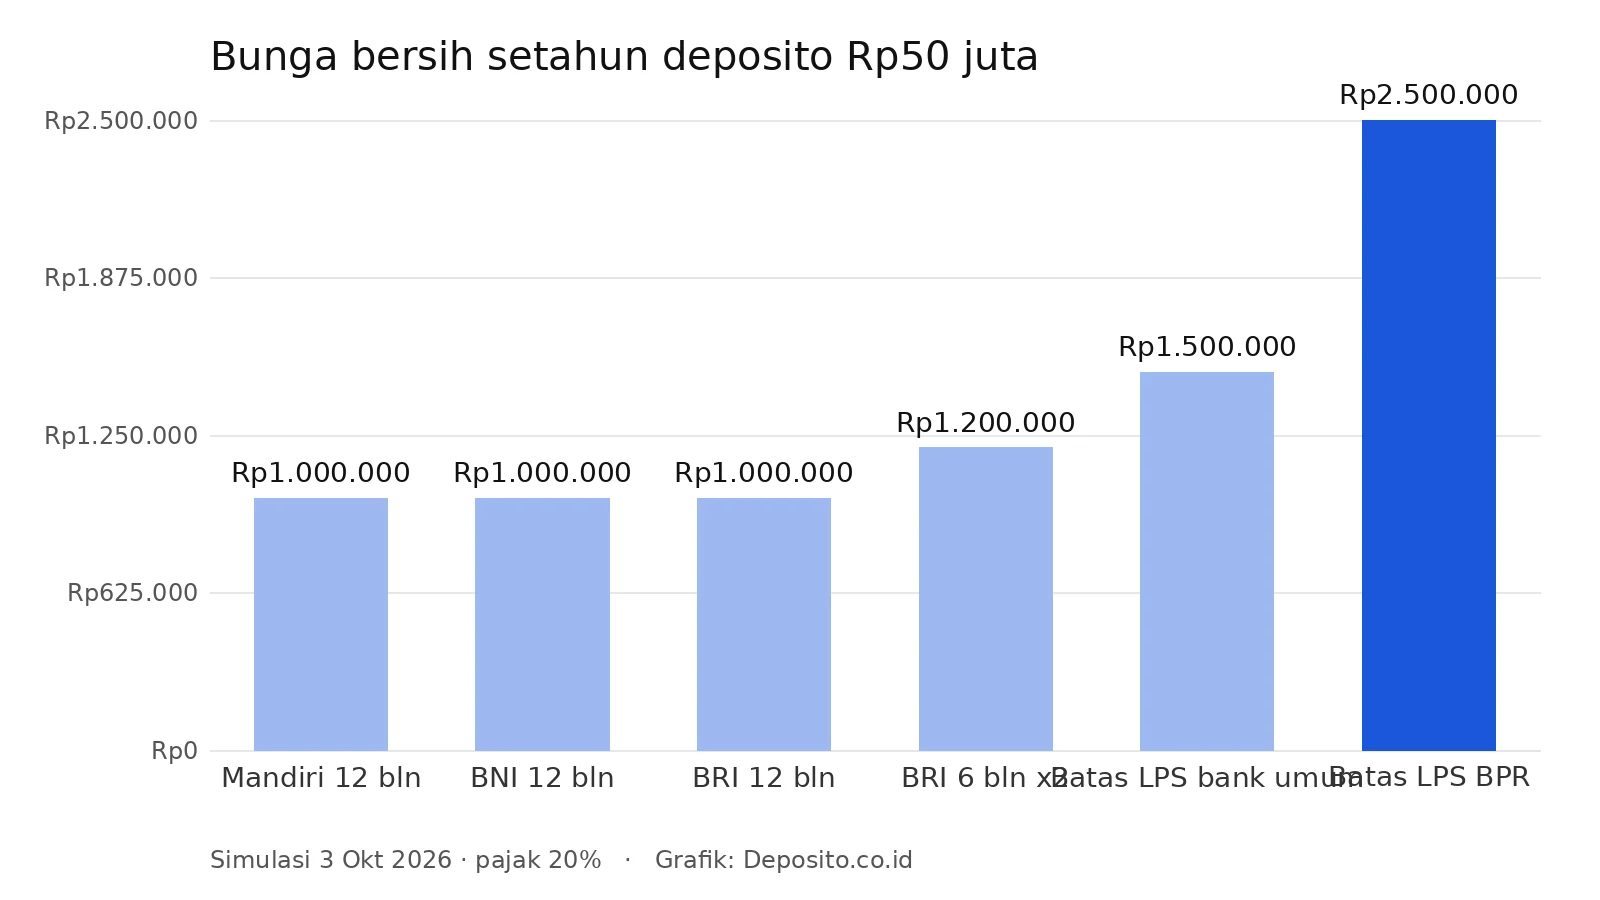
Taruh Rp50 juta tenor 6 bulan lalu perpanjang sekali, hasil bersih setahun Rp1,2 juta. Langsung pilih 12 bulan, hasilnya Rp1 juta.
Selisih Rp200 ribu memang kecil. Tapi ada catatan: bunga perpanjangan mengikuti tarif saat jatuh tempo, jadi angka 3% belum tentu bertahan di periode kedua.
Bunga Lebih Tinggi di Luar Bank BUMN
Batas bunga yang masih dijamin LPS periode 1 Oktober 2026–31 Januari 2027 adalah 3,75% untuk bank umum. Deposito Rp50 juta di bunga itu menghasilkan Rp125 ribu bersih per bulan, atau Rp1,5 juta setahun.
Di BPR, batasnya 6,25%. Rp50 juta di bunga tersebut menghasilkan sekitar Rp208 ribu bersih per bulan, dua kali lipat lebih dari deposito di bank BUMN.
Tapi bukankah BPR lebih berisiko? Penjaminannya sama, selama saldo di bawah Rp2 miliar, simpanan tercatat, dan bunganya tidak melewati batas LPS. Risiko yang perlu dicek adalah kesehatan BPR itu sendiri dan repotnya proses klaim jika izinnya dicabut.
Bunga Dibayar Bulanan atau di Muka
Sebagian bank menawarkan dua cara pembayaran bunga. Yang umum adalah bunga dibayar bulanan atau saat jatuh tempo, seperti tabel di atas.
Pilihan lainnya bunga dibayar di muka: bunga langsung masuk rekening saat deposito dibuka. Di Mandiri, tarifnya sedikit lebih rendah, misalnya 2,43% untuk tenor 12 bulan dibanding 2,50% untuk bunga bulanan.
Untuk Rp50 juta setahun, selisih tarif itu setara sekitar Rp28 ribu bunga bersih. Opsi ini masuk akal hanya bila kamu memang butuh uang bunganya sekarang, misalnya untuk menutup pengeluaran awal tahun ajaran.
Pilih Tenor Sesuai Kapan Uangnya Dipakai
Tenor 1–3 bulan cocok untuk dana yang mungkin dipakai dalam waktu dekat, misalnya biaya sekolah semester depan. Bunganya sedikit lebih rendah, tapi uang tidak terkunci lama.
Tenor 6–12 bulan cocok untuk dana yang benar-benar menganggur. Kalau dicairkan sebelum jatuh tempo, umumnya ada penalti yang besarnya berbeda tiap bank.
Bagaimana kalau ragu? Pecah saja jadi dua bilyet, misalnya Rp25 juta tenor 1 bulan dan Rp25 juta tenor 6 bulan. Di BNI, misalnya, selisih bunganya hanya sekitar Rp8 ribu per bulan, tapi separuh dana tetap gampang diambil.
Untuk perbandingan nominal yang lebih besar, simulasi di artikel bunga deposito 100 juta memakai rumus yang sama.
Kesimpulan
Bunga deposito selalu dibaca setelah pajak, bukan sebelumnya. Untuk Rp50 juta di bank BUMN, angka realistisnya Rp75–100 ribu per bulan; selisih yang lebih besar baru muncul jika kamu berani menimbang bank umum lain atau BPR yang bunganya masih di bawah batas LPS.
Referensi Artikel:
- LPS — Tingkat Bunga Penjaminan Periode Oktober 2026–Januari 2027
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan
- BRI — Suku Bunga Deposito Rupiah, dicek 3 Oktober 2026
- BNI — Penyesuaian Suku Bunga Deposito IDR, dicek 3 Oktober 2026
- Bank Mandiri — Suku Bunga Dana, dicek 3 Oktober 2026