 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Uang di bank baru terlindungi kalau masuk hitungan LPS. Jawaban singkatnya: LPS menjamin simpanan sampai Rp2 miliar per nasabah per bank, selama simpanan itu berbentuk simpanan bank dan lolos syarat 3T.
Batas itu sudah mencakup hampir semua rekening. Menurut siaran pers LPS 29 September 2026, per Agustus 2026 ada 706,75 juta rekening bank umum atau 99,94% dari total rekening yang saldonya sampai dengan Rp2 miliar, sedangkan di BPR dan BPR Syariah angkanya 15,59 juta rekening (99,97%).
Masalahnya ada di detail: produk apa yang masuk hitungan, bagaimana saldo dijumlahkan, dan kapan simpanan bisa gugur walau nominalnya kecil.
Batas Simpanan yang Dijamin LPS
Pokok Plus Bunga yang Menjadi Hak Nasabah
Angka Rp2 miliar bukan hanya pokok. Untuk bank konvensional, hitungannya pokok ditambah bunga, sedangkan di bank syariah pokok ditambah bagi hasil yang sudah menjadi hak nasabah.
Hak atas bunga berhenti pada hari izin usaha bank dicabut. Bunga untuk periode setelah tanggal pencabutan tidak ikut dihitung.
Semua Rekening di Satu Bank Dijumlahkan
Batasnya berlaku per nasabah per bank, bukan per rekening. Punya tabungan Rp900 juta dan deposito Rp1,5 miliar di bank yang sama berarti totalmu Rp2,4 miliar, dan yang dijamin LPS paling banyak Rp2 miliar asal lolos 3T.
Kalau kamu juga punya pinjaman di bank itu, klaim penjaminan diperhitungkan lebih dulu dengan utangmu (set off). Yang dibayar adalah sisanya.
Berlaku Sejak 13 Oktober 2008
Batas Rp2 miliar berlaku sejak 13 Oktober 2008 lewat PP 66/2008 dan masih dipakai LPS per Oktober 2026. Payung hukumnya UU 24/2004 tentang LPS yang, menurut LPS, terakhir diubah dengan UU 4/2023 tentang P2SK.
Simpanan yang Dijamin dan Tidak Dijamin LPS
Ringkasnya, LPS hanya menjamin simpanan, yaitu dana yang kamu titipkan ke bank. Produk investasi tetap tidak masuk hitungan walau dibeli lewat aplikasi atau kantor cabang bank.
| Produk | Status LPS | Catatan |
|---|---|---|
| Tabungan, giro, deposito, sertifikat deposito (rupiah) | Dijamin | Maks Rp2 miliar per nasabah per bank; bunga ≤ TBP 3,75% bank umum / 6,25% BPR (Okt 2026–Jan 2027) |
| Simpanan valas di bank umum | Dijamin | Bunga ≤ TBP valas 2,00% (Okt 2026–Jan 2027) |
| Giro dan tabungan wadiah, tabungan dan deposito mudharabah | Dijamin | Pokok plus bagi hasil yang menjadi hak nasabah |
| Transfer dan inkaso dalam proses | Umumnya tidak | Kecuali sudah diterima bank untuk nasabah atau belum keluar dari bank |
| Reksa dana, obligasi korporasi, saham | Tidak | Produk investasi, bukan simpanan |
| SBN ritel (ORI, SBR, ST, dan sejenisnya) | Tidak oleh LPS | Pembayaran dijamin negara lewat UU 24/2002 (SUN) dan UU 19/2008 (SBSN/sukuk) |
| Polis asuransi yang dijual di bank | Tidak | Bukan simpanan; Program Penjaminan Polis LPS terpisah dan belum aktif per Okt 2026 |
| Simpanan koperasi, dana pinjaman daring | Tidak | Bukan bank peserta LPS |
| Kantor cabang bank Indonesia di luar negeri | Tidak | Dikecualikan dari penjaminan |
Bank Konvensional
Bentuk yang dijamin LPS adalah giro, tabungan, deposito, sertifikat deposito, dan bentuk lain yang dipersamakan. Simpanan valas di bank umum juga punya bunga penjaminan sendiri, yaitu 2,00% untuk periode 1 Oktober 2026 sampai 31 Januari 2027.
Dana transfer dan inkaso pada dasarnya bukan simpanan. Pengecualiannya, transfer masuk yang sudah diterima bank untuk nasabah atau transfer keluar yang belum meninggalkan bank tetap diperlakukan sebagai simpanan.
Bank Syariah
Di bank syariah, LPS menjamin giro wadiah, tabungan wadiah, tabungan mudharabah, dan deposito mudharabah. Batasnya sama, Rp2 miliar per nasabah per bank.
Produk Investasi yang Dijual di Bank
Reksa dana, obligasi, saham, dan polis asuransi bukan simpanan bank, jadi berada di luar penjaminan simpanan LPS. SBN ritel punya perlindungan berbeda, yaitu pembayaran pokok dan kupon atau imbalannya dijamin negara lewat UU 24/2002 tentang SUN dan UU 19/2008 tentang SBSN, bukan oleh LPS.
Hal yang sama berlaku untuk simpanan di koperasi dan dana di platform pinjaman daring. Keduanya bukan bank, sedangkan kepesertaan LPS hanya untuk bank umum, BPR, dan BPR Syariah.
Bank Peserta Penjaminan LPS
Bank Umum, BPR, dan Bank Digital
Setiap bank yang beroperasi di Indonesia wajib menjadi peserta LPS. Cakupannya seluruh bank umum, termasuk kantor cabang bank asing di Indonesia, serta BPR dan BPR Syariah.
Bank digital berizin OJK berstatus bank umum, jadi aturan penjaminannya sama dengan bank umum lain. Satu pengecualian sering terlewat: kantor cabang bank Indonesia yang beroperasi di luar negeri tidak masuk penjaminan.
Cara Mengecek Status Bank
Langkah pertama adalah memastikan aplikasi atau produk itu memang milik bank berizin, bukan aplikasi investasi yang bekerja sama dengan bank. Selain itu, bank peserta wajib memasang bukti kepesertaan LPS beserta pengumuman bunga penjaminan dan batas Rp2 miliar di kantornya.
Periksa pula syarat dan ketentuan produknya. Produk yang disebut tabungan atau deposito adalah simpanan, sedangkan produk yang disebut reksa dana, obligasi, atau unit investasi berarti tidak masuk penjaminan simpanan.
Masih ragu? Kamu bisa bertanya ke call center LPS di nomor 154 sebelum menempatkan dana.
Siapa yang Membayar Biaya Penjaminan
Nasabah tidak dipungut biaya apa pun. Bank yang membayar premi penjaminan sebesar 0,1% dari rata-rata saldo bulanan total simpanan setiap semester.
Syarat 3T dan Bunga Penjaminan
Tiga Syarat Layak Bayar
Nominal yang masih dalam batas Rp2 miliar belum cukup. Simpananmu juga harus tercatat di pembukuan bank, berbunga tidak melebihi tingkat bunga penjaminan (TBP), dan pemiliknya tidak melakukan tindakan yang merugikan bank.
Penjelasan tiap syarat beserta data klaim yang ditolak sepanjang 2026 ada di ulasan syarat 3T LPS.
Bunga di Atas TBP Membuat Seluruh Simpanan Gugur
Ini jebakan paling umum. Jika bunga yang kamu terima melebihi TBP, seluruh simpanan tidak dijamin LPS, baik pokok maupun bunganya, bukan hanya kelebihannya.
Untuk 1 Oktober 2026 sampai 31 Januari 2027, TBP rupiah adalah 3,75% di bank umum dan 6,25% di BPR. Rincian periodenya ada di artikel bunga penjaminan LPS Oktober 2026.
Hati-hati juga dengan cashback atau hadiah penempatan dana. LPS mengimbau nasabah bijak menerima cashback dan menaruh imbauan itu di bawah syarat TBP, jadi sebaiknya hitung cashback sebagai bagian dari imbal hasil.
Saldo Besar dan Rekening Gabungan
Contoh Hitung Sisa di Atas Batas LPS
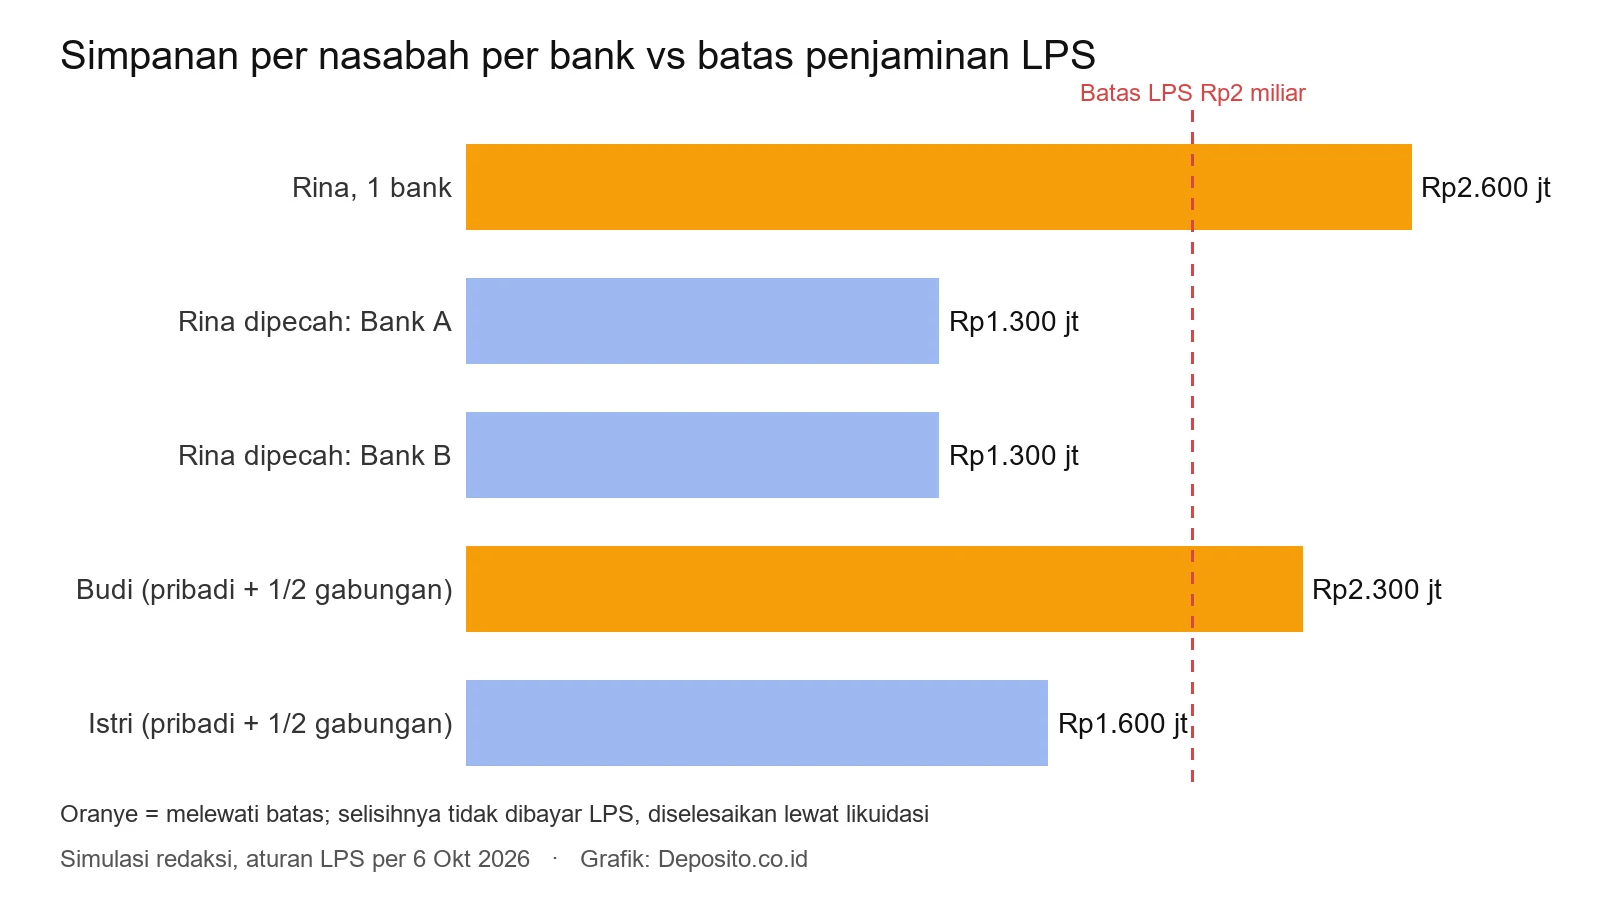
Misalkan deposito plus bunga milik Rina di Bank A berjumlah Rp2,6 miliar saat izin bank dicabut. Bila lolos 3T, LPS membayar paling banyak Rp2 miliar, sedangkan sisa Rp600 juta diselesaikan Tim Likuidasi dari hasil penjualan aset bank.
Untuk sisa itu, LPS menerbitkan surat keterangan saldo yang tidak dibayar. Pengembaliannya bergantung pada hasil likuidasi, jadi tidak ada kepastian jumlah maupun waktu.
Cara LPS Menghitung Rekening Gabungan
Saldo rekening gabungan dibagi sama besar di antara pemiliknya, lalu ditambahkan ke rekening pribadi masing-masing di bank yang sama. Contohnya, Budi punya tabungan Rp1,5 miliar, istrinya Rp800 juta, dan mereka berbagi deposito gabungan Rp1,6 miliar.
Bagian masing-masing dari rekening gabungan Rp800 juta. Total Budi menjadi Rp2,3 miliar sehingga Rp300 juta tidak dijamin LPS, sementara total istrinya Rp1,6 miliar masih dalam batas.
Pola ini sama dengan contoh resmi di FAQ LPS. Nasabah dengan tabungan pribadi Rp1,2 miliar dan bagian rekening gabungan Rp1 miliar menerima Rp2 miliar, lalu mendapat surat keterangan untuk sisa Rp200 juta.
Membagi Dana ke Beberapa Bank
Karena batasnya per bank, dalam ilustrasi ini dana Rp2,6 miliar milik Rina masuk batas penjaminan bila dipecah menjadi Rp1,3 miliar di Bank A dan Rp1,3 miliar di Bank B. Masing-masing tetap harus lolos 3T.
Yang dihitung adalah badan hukum banknya. Dua aplikasi atau dua cabang dari bank yang sama tetap dihitung satu bank.
Jika Izin Bank Dicabut
Verifikasi Paling Lama 90 Hari Kerja
LPS merekonsiliasi dan memverifikasi data simpanan secara bertahap, dimulai dari rekening yang paling mudah diperiksa. Penentuan simpanan layak bayar selesai paling lambat 90 hari kerja sejak izin dicabut.
Status simpananmu diumumkan di kantor bank dan aplikasi apps.lps.go.id. Pembayaran dilakukan lewat bank pembayar dengan membawa KTP, SIM, atau paspor serta buku tabungan atau bilyet deposito, masing-masing asli dan fotokopinya.
Batas Klaim 5 Tahun
Jangka waktu pengajuan klaim adalah 5 tahun sejak izin usaha bank dicabut. Bila simpananmu dinyatakan tidak layak bayar, keberatan bisa diajukan paling lambat 180 hari kalender sejak pengumuman.
Langkah lengkapnya ada di panduan prosedur klaim LPS.
Kesimpulan
Penjaminan LPS bekerja per nasabah per bank, hanya untuk simpanan, dan gugur bila bunganya melewati TBP. Jumlahkan saldomu di tiap bank, lalu bandingkan bunga depositomu dengan TBP 1 Oktober 2026–31 Januari 2027: 3,75% bank umum, 6,25% BPR, atau 2,00% valas.
Referensi Artikel:
- LPS — FAQ Penjaminan Simpanan Nasabah Bank
- LPS — Simpanan yang Dijamin, Rekonsiliasi, dan Klaim
- LPS — Bank Peserta Penjaminan
- LPS — Siaran Pers 23/GKLM/2026: Tingkat Bunga Penjaminan dan Cakupan Rekening per Agustus 2026
- UU 4/2023 tentang Pengembangan dan Penguatan Sektor Keuangan