 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Punya tabungan dolar lalu memindahkannya ke deposito? Bunganya tetap kena pajak deposito valas berupa PPh final 20% dari bunga bruto, sama persis dengan deposito rupiah. Aturannya sudah berlaku sejak PP 131 Tahun 2000 dan dipertegas lagi lewat PMK 212/PMK.03/2018.
Yang sering bikin bingung justru detailnya: apakah batas Rp7,5 juta ikut berlaku untuk dolar, berapa bunga bersih yang benar-benar masuk rekening, dan bagaimana melaporkannya di SPT. Semuanya dibahas di bawah, lengkap dengan contoh hitung USD 10.000.
Jawaban Singkat: Deposito Valas Tetap Kena Pajak
Tidak ada pengecualian pajak hanya karena simpanannya berbentuk dolar, yen, atau euro. Penjelasan PP 131/2000 menyebut deposito mencakup deposito berjangka, sertifikat deposito, dan deposit on call, baik dalam rupiah maupun dalam valuta asing.
Cakupannya bahkan lebih luas. Deposito rupiah atau valas yang ditempatkan di luar negeri lewat bank di Indonesia juga masuk objek pemotongan yang sama, sebagaimana disebut dalam Penjelasan Pasal 1 PP 131/2000.
Jadi kalau ada yang bilang deposito dolar “bebas pajak”, itu keliru untuk nasabah biasa. Pengecualian yang ada sifatnya sempit dan punya syarat ketat, dibahas di bagian DHE nanti.
Dasar Aturan Pajak Deposito Valas
Dua aturan yang jadi pegangan adalah PP 131/2000 tentang PPh atas bunga deposito dan tabungan, serta PMK 212/PMK.03/2018 yang mengatur tata cara pemotongannya. Pasal 3 PMK itu menegaskan deposito dengan nama dan bentuk apa pun ikut dipotong PPh atas bunganya.
Tarif 20% dari Bunga Bruto
Pasal 5 ayat (1) huruf c PMK 212/2018 menetapkan tarif 20% dari jumlah bruto bunga untuk wajib pajak dalam negeri dan bentuk usaha tetap. Tidak ada tarif berbeda untuk mata uang asing selama dananya bukan dana DHE.
Sifatnya final. Artinya, pajak yang sudah dipotong bank tidak digabung dengan penghasilan lain dan tidak dihitung ulang dengan tarif progresif di SPT. Mekanismenya sama dengan yang dijelaskan di artikel pajak bunga deposito 20 persen untuk simpanan rupiah.
Batas Rp7,5 Juta untuk Simpanan Valas
Pasal 7 huruf a PMK 212/2018 menyebut bunga tidak dipotong pajak bila jumlah deposito dan tabungan tidak melebihi Rp7.500.000. Yang diukur adalah saldo simpanan, bukan besar bunganya, dan saldonya tidak boleh hasil memecah-mecah simpanan.
Masalahnya, aturan itu ditulis dalam rupiah dan tidak merinci kurs yang dipakai untuk simpanan valas. Konversinya mengikuti kebijakan sistem tiap bank, jadi tanyakan langsung ke bank tempatmu menabung.
Sebagai gambaran, dengan kurs contoh Rp16.500 per dolar (asumsi pembulatan per Oktober 2026, bukan kurs resmi hari ini), Rp7,5 juta setara sekitar USD 454. Saldo deposito dolar umumnya jauh di atas angka itu, sehingga di praktiknya fasilitas bebas pajak deposito hampir tidak pernah tersentuh nasabah valas.
Bank yang Memotong dan Bukti Potongnya
Kamu tidak perlu menyetor sendiri. Pasal 8 PMK 212/2018 mewajibkan bank yang membayarkan bunga untuk memotong PPh-nya, jadi bunga yang tercatat di rekening sudah bunga bersih.
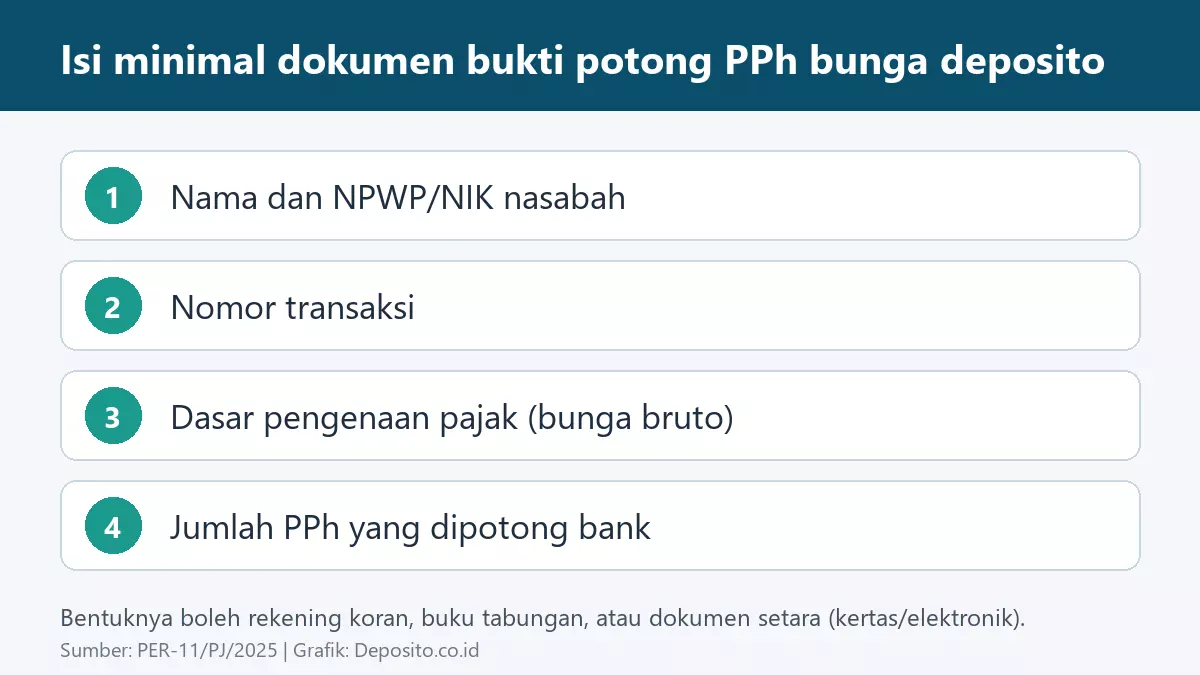
Untuk bukti potong, Ditjen Pajak lewat PER-11/PJ/2025 membolehkan bank memakai dokumen yang dipersamakan dengan bukti pemotongan. Bentuknya bisa rekening koran, buku tabungan, atau dokumen setara, kertas maupun elektronik.
Dokumen itu minimal memuat nama dan NPWP/NIK nasabah, nomor transaksi, dasar pengenaan pajak, dan PPh yang dipotong. Simpan rekapnya per tahun, karena angka di situlah yang dipakai saat lapor SPT.
Contoh Hitung Pajak Deposito USD 10.000
Simulasi ini memakai deposito USD 10.000 bertenor 12 bulan dengan bunga contoh 2,00% per tahun. Angka 2,00% dipilih karena sama dengan tingkat bunga penjaminan LPS untuk valas di bank umum periode 1 Oktober 2026–31 Januari 2027, bukan bunga bank tertentu.
Menghitung Bunga Bruto Dolar
Rumusnya sederhana: pokok × bunga × (tenor/12). Untuk contoh ini, USD 10.000 × 2,00% × 12/12 menghasilkan bunga bruto USD 200 setahun.
Potongan PPh 20% dan Bunga Bersih
Pajak 20% dari USD 200 adalah USD 40. Yang masuk ke rekeningmu tinggal USD 160, setara imbal hasil bersih 1,60% per tahun.
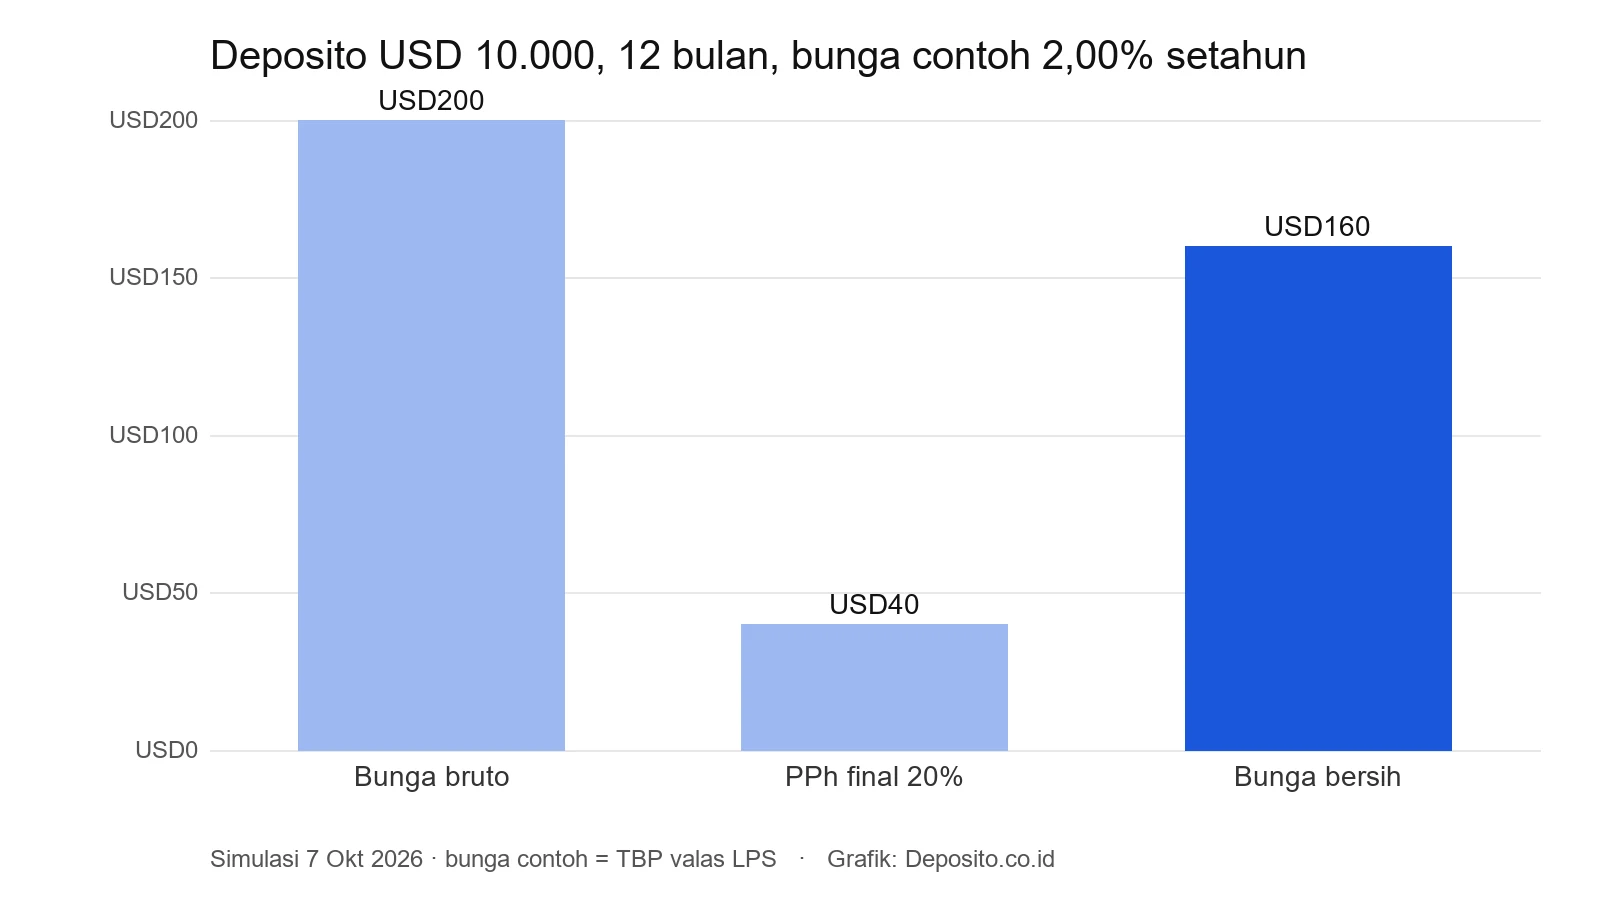
Kalau tenornya 3 bulan dengan bunga yang sama, bunga brutonya USD 50, pajaknya USD 10, dan bersihnya USD 40 per periode. Persentase potongannya tetap 20%, hanya nominalnya yang mengecil.
Setara Rupiah dengan Kurs Contoh
Dengan kurs asumsi Rp16.500 per dolar (Oktober 2026, angka bulat untuk ilustrasi), hasilnya seperti tabel berikut.
| Komponen | Dalam USD | Setara Rupiah (kurs Rp16.500) |
|---|---|---|
| Bunga bruto 12 bulan | 200 | Rp3.300.000 |
| PPh final 20% | 40 | Rp660.000 |
| Bunga bersih | 160 | Rp2.640.000 |
Ingat, bunga valas dibayar dalam dolar. Kalau nanti kamu menukarnya ke rupiah, hasil akhirnya ikut naik-turun mengikuti kurs saat penukaran, dan risiko kurs ini sering lebih besar dampaknya daripada potongan pajaknya sendiri.
Pajak untuk WP Luar Negeri dan DHE
Dua kelompok ini punya perlakuan berbeda dari nasabah perorangan dalam negeri. Bedanya ada di tarif, bukan di siapa yang memotong.
Tarif P3B untuk Wajib Pajak Luar Negeri
Untuk wajib pajak luar negeri, PMK 212/2018 menetapkan tarif 20% atau tarif menurut Perjanjian Penghindaran Pajak Berganda (P3B) yang berlaku. Tarif P3B baru bisa dipakai bila nasabah menyerahkan Form DGT ke bank sesuai tata cara PER-25/PJ/2018 yang berlaku sejak 1 Januari 2019.
Status yang dihitung adalah subjek pajak, bukan paspor. WNA yang sudah menjadi subjek pajak dalam negeri Indonesia diperlakukan sama dengan nasabah lokal, yaitu 20%.
Deposito DHE Punya Aturan Sendiri
Deposito yang dananya berasal dari Devisa Hasil Ekspor mendapat tarif lebih rendah. Menurut Pasal 5 PMK 212/2018, deposito DHE dalam dolar AS dikenai 10% untuk tenor 1 bulan, 7,5% untuk 3 bulan, 2,5% untuk 6 bulan, dan 0% untuk tenor di atas 6 bulan.
Syaratnya ketat: dana harus terbukti dari DHE, dan bila dicairkan sebelum jatuh tempo, Pasal 6 mengembalikan tarifnya ke 20%. Siaran pers OJK 26 Februari 2025 juga menyebut fasilitas pembebasan PPh final bunga deposito untuk DHE SDA di bawah PP 8 Tahun 2025.
Aturan DHE cukup sering direvisi, jadi eksportir sebaiknya mengecek ketentuan terkini ke bank devisa sebelum menghitung. Untuk deposito dolar dari gaji, tabungan, atau hasil jual aset, skema ini tidak berlaku.
Lapor SPT dan Batas Penjaminan LPS Valas
Pajak yang sudah final tetap wajib dilaporkan. Bedanya, yang dilaporkan dua hal terpisah: saldo depositonya sebagai harta, dan bunganya sebagai penghasilan final.
Isian SPT Tahunan untuk Deposito Dolar
Menurut Lampiran PER-11/PJ/2025, saldo deposito masuk tabel kas dan setara kas dengan kode harta 0104. Saldo valas dikonversi ke rupiah memakai kurs yang sebenarnya berlaku pada akhir tahun pajak, merujuk Pasal 10 ayat (1) UU PPh.
Bunganya diisi di Lampiran 2 Bagian A dengan kode 28-404-01 untuk deposito di dalam negeri dari dana non-DHE. Kolom dasar pengenaan pajak diisi bunga bruto, kolom PPh diisi pajak yang dipotong bank. Langkah lengkapnya ada di panduan cara lapor deposito di SPT.
Bunga di Atas 2% Tidak Masuk Penjaminan
Pajak tidak membedakan rupiah dan valas, tetapi LPS membedakannya. Untuk 1 Oktober 2026–31 Januari 2027, tingkat bunga penjaminan simpanan valas di bank umum ditetapkan 2,00%, jauh di bawah 3,75% untuk rupiah.
Deposito dolar dengan bunga di atas 2,00% berisiko tidak dibayar klaimnya bila banknya ditutup, karena simpanan dengan bunga melebihi tingkat bunga penjaminan dinyatakan tidak layak bayar oleh LPS. Batas nilai penjaminan LPS tetap Rp2 miliar per nasabah per bank, sesuai ketentuan LPS yang berlaku per Oktober 2026.
Menurut kami, bagian ini lebih penting daripada urusan pajaknya. Tawaran bunga dolar tinggi memang menggoda, tetapi selisih setengah persen tidak sebanding dengan kehilangan status penjaminan.
Kesimpulan
Bunga deposito valas dipotong PPh final 20% oleh bank, kecuali skema DHE dan WP luar negeri ber-P3B. Sebelum menempatkan dolar, cek dulu bunga yang ditawarkan terhadap batas penjaminan LPS 2,00% untuk periode Oktober 2026–Januari 2027.
Referensi Artikel:
- PP 131 Tahun 2000 tentang PPh atas Bunga Deposito dan Tabungan (BPK RI)
- PMK 212/PMK.03/2018 tentang Pemotongan PPh atas Bunga Deposito dan Tabungan (DJP)
- Lampiran PER-11/PJ/2025: Petunjuk Pengisian SPT Tahunan (JDIH Kemenkeu)
- PENG-7/DSPB/2026 Tingkat Bunga Penjaminan Bank Umum (LPS)
- Siaran Pers OJK SP 41/2025 tentang DHE SDA (26 Februari 2025)
- Menyigi Inovasi DJP dalam PER-25/PJ/2018 tentang Penerapan P3B (DJP)