 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Menurut Fatwa MUI Nomor 1 Tahun 2004, praktik pembungaan uang di bank memenuhi kriteria riba nasi’ah, sehingga hukumnya haram. Fatwa DSN-MUI Nomor 03/DSN-MUI/IV/2000 lebih spesifik: deposito berbasis bunga tidak dibenarkan syariah, sedangkan deposito berakad mudharabah dibenarkan. Ada pengecualian darurat bagi daerah tanpa bank syariah.
Jadi, kalau pertanyaannya apakah deposito adalah riba, jawabannya bergantung pada akadnya, bukan pada nama produknya. Di bawah ini kami uraikan isi kedua fatwa, cara kerja bagi hasil, penjaminan LPS, pajak, dan cara memeriksa produk syariah.
Apakah Bunga Deposito Termasuk Riba Menurut MUI?
Komisi Fatwa MUI menetapkan fatwa tentang bunga pada 24 Januari 2004, setelah Ijtima Ulama Komisi Fatwa se-Indonesia membahasnya pada 16 Desember 2003. Fatwa ini memberi empat ciri bunga: dihitung dari pokok tanpa melihat hasil usaha, berbasis waktu, besarnya disepakati di muka, dan umumnya berupa persentase.
Bunga deposito konvensional cocok dengan keempat ciri itu. Saat membuka deposito, kamu sudah tahu tingkat bunganya per tahun, dan bank tetap membayarnya berapa pun hasil penyaluran dana tersebut.
Diktum kedua fatwa menyatakan praktik pembungaan uang termasuk riba dan haram. Cakupannya luas: bank, asuransi, pasar modal, pegadaian, koperasi, lembaga keuangan lain, hingga pinjaman antarindividu.
Fatwa itu mendefinisikan riba sebagai tambahan tanpa imbalan yang muncul karena penangguhan pembayaran yang sudah diperjanjikan. Inilah riba nasi’ah, dan MUI menilai praktik bunga bank sekarang memenuhi kriteria riba pada zaman Rasulullah.
Dalam pertimbangannya, Fatwa 1/2004 juga merujuk keputusan forum ulama internasional. Contohnya Majma’ul Buhuts al-Islamiyyah Al-Azhar (Mei 1965) dan Majma’ al-Fiqh OKI di Jeddah (Desember 1985), yang sama-sama mengharamkan bunga bank.
Info resmi fatwa (diverifikasi 19 Oktober 2026)
- Fatwa MUI No. 1 Tahun 2004 tentang Bunga (Interest/Fa’idah), ditetapkan 24 Januari 2004, Komisi Fatwa MUI.
- Fatwa DSN-MUI No. 03/DSN-MUI/IV/2000 tentang Deposito, ditetapkan 1 April 2000, Dewan Syariah Nasional MUI.
Kelonggaran Bila Bank Syariah Belum Terjangkau
Diktum ketiga Fatwa 1/2004 membedakan dua kondisi. Di wilayah yang sudah punya kantor atau jaringan lembaga keuangan syariah yang mudah dijangkau, transaksi berbasis bunga tidak dibolehkan.
Di wilayah yang belum punya jaringan itu, fatwa yang sama membolehkan transaksi di bank konvensional atas dasar dharurat atau hajat. Bagian ini jarang dibahas, padahal relevan bagi nasabah di daerah terpencil.
Status Fatwa Dalam Hukum Positif
Fatwa 1/2004 adalah pedoman keagamaan, bukan undang-undang, sehingga bank konvensional tetap legal menawarkan deposito berbunga. Jalur hukumnya berbeda untuk bank syariah.
UU 21/2008 Pasal 26 menyebut prinsip syariah dalam perbankan difatwakan oleh MUI. Artinya, fatwa DSN-MUI tentang deposito mengikat bank syariah, tetapi tidak mengatur bank konvensional.
Pandangan Ormas Lain Tidak Seragam
MUI bukan satu-satunya rujukan. Menurut NU Online, Munas Alim Ulama NU di Bandar Lampung tahun 1992 menghasilkan tiga pendapat tentang bunga bank: haram, boleh, dan syubhat.
Muhammadiyah, seperti diberitakan detikFinance, meresmikan fatwa haram bunga bank pada 3 April 2010 tanpa klausul darurat seperti milik MUI. Teks resmi fatwa Tarjih itu belum bisa kami verifikasi per 19 Oktober 2026. Karena itu, keputusan pribadi sebaiknya kamu diskusikan dengan ulama yang kamu percayai.
Bunga Bank Konvensional vs Bagi Hasil Syariah
Perbedaan utamanya ada pada siapa yang menanggung hasil usaha. Bunga ditetapkan sebagai persentase pokok sejak awal, sedangkan bagi hasil ditetapkan sebagai nisbah, yaitu porsi pembagian keuntungan antara nasabah dan bank.
UU 21 Tahun 2008 tentang Perbankan Syariah bahkan menggolongkan deposito syariah sebagai investasi berakad mudharabah (Pasal 1 angka 22), bukan simpanan. Penjelasan Pasal 2 undang-undang yang sama mewajibkan usaha syariah bebas dari riba, maisir, gharar, haram, dan zalim.
Giro dan tabungan berakad wadiah masuk golongan simpanan. Konsep titipan ini kami jelaskan di artikel pengertian deposito wadiah.
| Aspek | Deposito konvensional | Deposito syariah (mudharabah) |
|---|---|---|
| Dasar imbal hasil | Persentase bunga dari pokok | Nisbah atas keuntungan yang dikelola bank |
| Besaran imbal hasil | Tetap sejak awal tenor | Rupiahnya mengikuti hasil usaha bank |
| Status di undang-undang | Simpanan | Investasi (UU 21/2008 Pasal 1 angka 22) |
| Batas bunga penjaminan LPS | Berlaku (3,75% bank umum per Oktober 2026) | Tidak berlaku (PLPS 1/2023 Pasal 45) |
| Pajak | PPh final 20% | PPh final 20% |
| Pengawas kepatuhan syariah | Tidak ada | Dewan Pengawas Syariah |
Isi Fatwa DSN-MUI Tentang Deposito Mudharabah
Fatwa DSN-MUI Nomor 03/DSN-MUI/IV/2000 bertanggal 1 April 2000 membagi deposito menjadi dua. Deposito berdasarkan perhitungan bunga tidak dibenarkan, sedangkan deposito berprinsip mudharabah dibenarkan.
Fatwa itu lalu memuat enam ketentuan umum yang mengikat bank syariah:
- Nasabah bertindak sebagai shahibul maal (pemilik dana), bank sebagai mudharib (pengelola dana).
- Bank boleh menjalankan usaha apa pun yang tidak bertentangan dengan syariah, termasuk bermudharabah dengan pihak lain.
- Modal harus jelas jumlahnya dan berbentuk tunai, bukan piutang.
- Pembagian keuntungan dinyatakan dalam nisbah dan tertulis di akad pembukaan rekening.
- Bank menanggung biaya operasional deposito dari porsi nisbah miliknya.
- Bank tidak boleh mengurangi nisbah nasabah tanpa persetujuan nasabah.
Poin keempat dan keenam paling praktis untukmu. Nisbah harus tertulis sebelum dana masuk, dan perubahan sepihak dari bank bertentangan dengan fatwa.
Penjaminan LPS untuk Deposito Syariah
Ya, deposito mudharabah masuk program penjaminan LPS. Menurut FAQ resmi LPS, produk syariah yang ditanggung meliputi giro wadiah, tabungan wadiah, tabungan mudharabah, dan deposito mudharabah, dengan batas Rp2 miliar per nasabah per bank.
Nilai yang ditanggung adalah pokok ditambah bagi hasil yang sudah menjadi hak nasabah. Pada deposito konvensional, yang ditanggung adalah pokok ditambah bunga.
Batas Bunga Penjaminan Tidak Berlaku untuk Syariah
Untuk deposito konvensional, LPS menetapkan tingkat bunga penjaminan 3,75% (rupiah) dan 2,00% (valas) di bank umum, serta 6,25% di BPR. Batas ini berlaku 1 Oktober 2026 hingga 31 Januari 2027. Angka ini tercantum dalam pengumuman LPS PENG-7/DSPB/2026 dan PENG-8/DSPB/2026 tertanggal 29 September 2026.
Bunga di atas batas itu membuat simpanan konvensional tidak layak bayar. Namun, PLPS Nomor 1 Tahun 2023 Pasal 45 menyatakan ketentuan tingkat bunga wajar tersebut tidak berlaku untuk simpanan berprinsip syariah.
Pajak Bunga dan Bagi Hasil: Hitungan Bersihnya
Pajaknya sama: PPh final 20%. Menurut PMK 136/PMK.03/2011 Pasal 4 ayat (1), bagi hasil dari bank syariah dikenai PPh sesuai ketentuan pajak atas bunga. Rincian dasar hukumnya ada di artikel pajak deposito syariah.
Yang berbeda adalah kapan angkanya diketahui. Berikut simulasi Rp100 juta selama satu bulan, dengan rumus yang dipakai masing-masing jenis produk.
- Konvensional (simulasi bunga 3% per tahun, 30 hari): Rp100.000.000 × 3% × 30/365 = Rp246.575 bruto, dipotong pajak Rp49.315, bersih Rp197.260.
- Syariah (contoh EQ rate 2,2475% dari simulasi nisbah BSI, data September 2025): Rp100.000.000 × 2,2475% ÷ 12 = Rp187.292 bruto, dipotong pajak Rp37.458, bersih Rp149.833.
Angka konvensional sudah diketahui sejak hari pertama. Angka syariah memakai equivalent rate yang berubah setiap bulan sesuai hasil usaha bank, sehingga hasil bersihmu baru diketahui saat bagi hasil dibayarkan.
Untuk mencoba nominal dan tenor lain pada deposito konvensional, pakai kalkulator deposito kami. Untuk produk syariah, minta bank menunjukkan nisbah dan EQ rate bulan terakhir.
Cara Memeriksa Produk Benar-Benar Syariah
Label “syariah” saja tidak cukup. Empat langkah berikut bisa kamu lakukan sebelum menempatkan dana.
1. Cek Izin Bank di OJK
Otoritas Jasa Keuangan menerbitkan daftar alamat kantor pusat bank umum dan syariah, terakhir posisi Juni 2026. Menurut Snapshot Perbankan Syariah OJK Juni 2026, ada 14 Bank Umum Syariah, 18 Unit Usaha Syariah, dan 174 BPR Syariah.
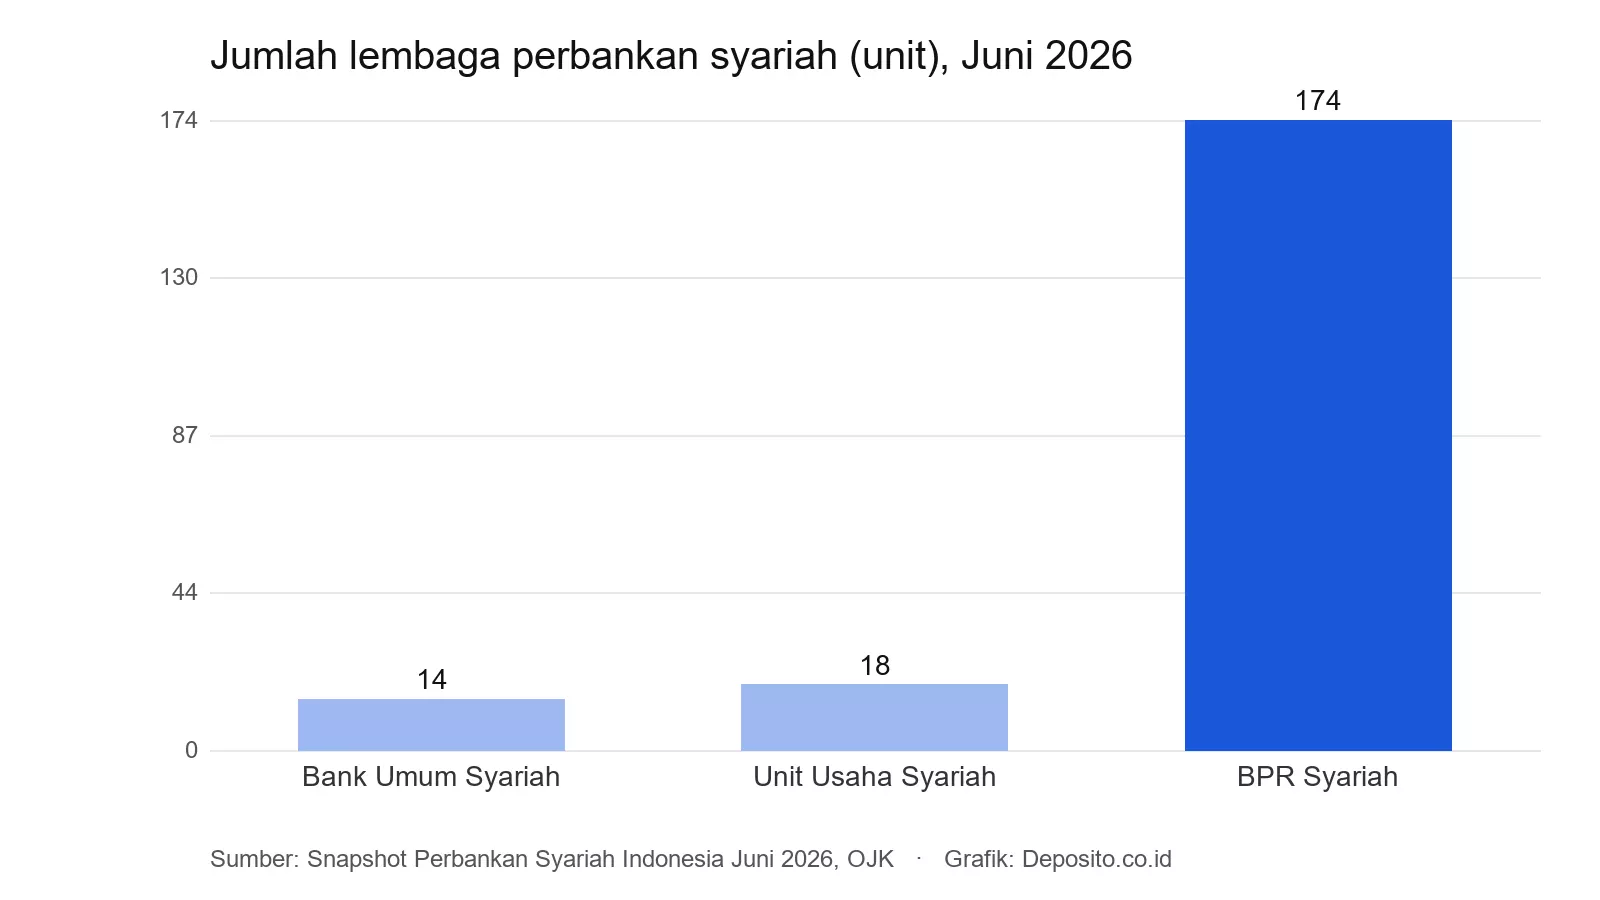
Unit Usaha Syariah adalah divisi syariah di dalam bank konvensional. Produknya tetap berakad syariah dan diawasi DPS, tetapi pastikan rekeningmu memang dibuka di unit syariahnya.
2. Pastikan Akadnya Mudharabah dan Nisbahnya Tertulis
Baca formulir pembukaan rekening. Fatwa DSN 03/2000 mensyaratkan nisbah tercantum di akad, jadi tanyakan bila yang tertulis hanya “bunga sekian persen”.
3. Tanyakan Dewan Pengawas Syariah Bank
UU 21/2008 Pasal 32 mewajibkan bank syariah dan bank konvensional yang punya UUS membentuk Dewan Pengawas Syariah. RUPS mengangkat DPS atas rekomendasi MUI, dan tugasnya mengawasi kesesuaian kegiatan bank dengan prinsip syariah.
4. Konsultasikan Keputusan Pribadimu
Artikel ini merangkum isi fatwa, bukan memberi putusan hukum. Bila masih ragu, misalnya karena tinggal di daerah tanpa kantor bank syariah, tanyakan ke ulama setempat atau DPS bank yang kamu pilih.
Jadi, anggapan bahwa semua deposito adalah riba kurang tepat menurut fatwa MUI sendiri, karena deposito mudharabah dibenarkan. Pertanyaan yang tepat sebelum menabung adalah akad apa yang kamu tanda tangani, dan jawabannya ada di formulir, bukan di brosur.
Referensi Artikel:
- Fatwa MUI No. 1 Tahun 2004 tentang Bunga (Interest/Fa’idah) (Majelis Ulama Indonesia)
- Fatwa DSN-MUI No. 03/DSN-MUI/IV/2000 tentang Deposito (Dewan Syariah Nasional MUI)
- UU No. 21 Tahun 2008 tentang Perbankan Syariah (BPK RI)
- Peraturan LPS No. 1 Tahun 2023 tentang Program Penjaminan Simpanan (BPK RI)
- PENG-7/DSPB/2026 tentang Tingkat Bunga Penjaminan Bank Umum (LPS)
- Snapshot Perbankan Syariah Indonesia Juni 2026 (OJK)