 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Dari 49.183 rekening di sembilan BPR yang statusnya sudah ditetapkan LPS hingga triwulan II 2026, sebanyak 303 rekening dinyatakan tidak layak bayar. Angka itu dihitung dari Laporan Kelembagaan LPS Triwulan II 2026, yang mencatat 48.880 rekening (99,38%) layak bayar.
Kecil memang, tetapi bagi pemilik 303 rekening itu, uangnya tidak dibayar LPS.
Panduan syarat klaim LPS ini membahas apa yang sebenarnya diperiksa LPS setelah izin bank dicabut, kapan simpanan lolos, dan kenapa sebagian gagal. Dasarnya Peraturan LPS Nomor 1 Tahun 2023 (PLPS 1/2023) dan FAQ resmi LPS yang dicek 15 Oktober 2026.
Langkah LPS Setelah Izin Bank Dicabut
Begitu OJK mencabut izin usaha bank, LPS mengambil alih data simpanan per tanggal pencabutan itu. Saldo yang dihitung adalah saldo yang tercatat pada tanggal tersebut, dan menurut FAQ LPS hak bunga nasabah berhenti saat izin dicabut.
Setelah itu ada tiga pekerjaan berurutan: rekonsiliasi, verifikasi, lalu pengumuman hasilnya.
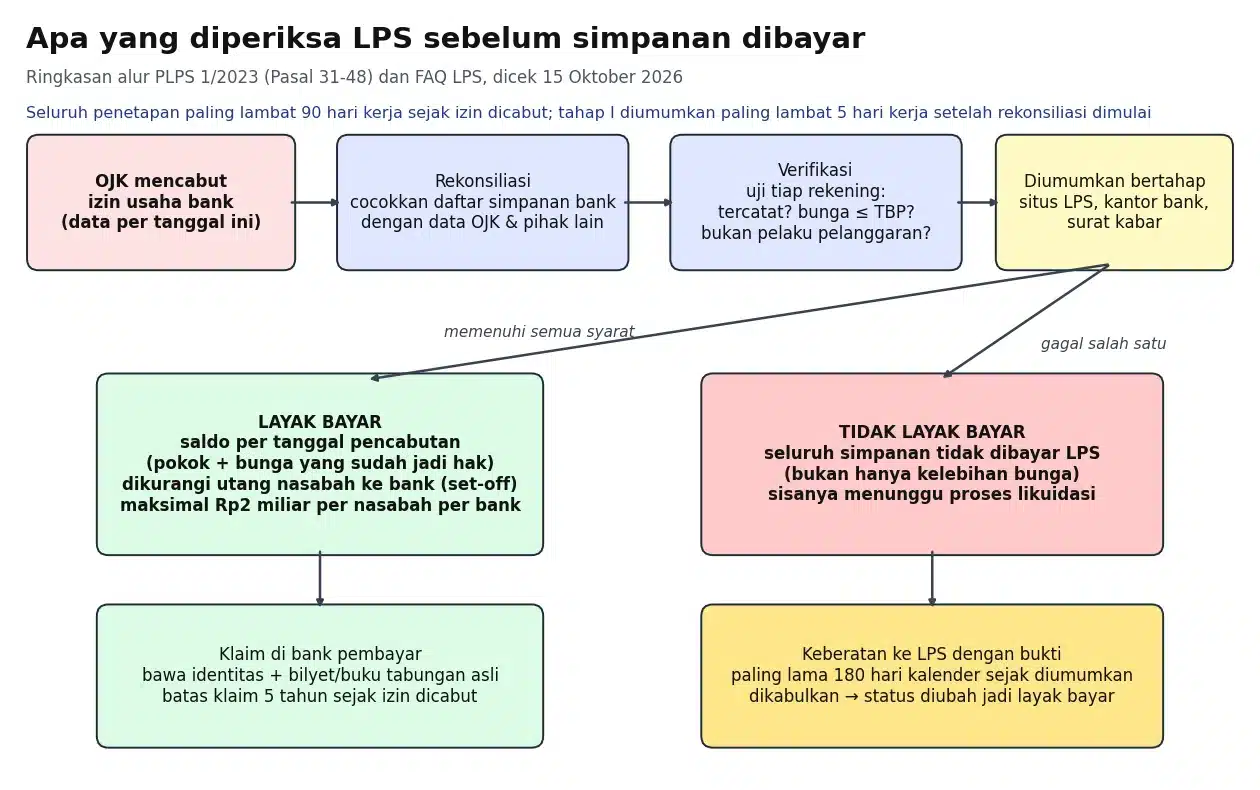
Pasal 31 PLPS 1/2023 mewajibkan penetapan simpanan layak dan tidak layak bayar selesai paling lambat 90 hari kerja sejak izin dicabut. Tenggat untuk mengajukan klaim dibahas terpisah di artikel batas waktu klaim LPS.
Rekonsiliasi dan Verifikasi: Bedanya dan Lamanya
Peraturan menyebut keduanya sebagai satu rangkaian, tetapi fungsinya bisa dibedakan.
Rekonsiliasi mencocokkan daftar simpanan di pembukuan bank dengan data dari OJK dan, bila perlu, pihak lain (Pasal 33 PLPS 1/2023). Verifikasi menguji setiap rekening terhadap kriteria layak bayar di Pasal 40.
Prosesnya bertahap. FAQ LPS menyebut rekening yang lebih mudah diverifikasi diselesaikan lebih awal, jadi nasabah di bank yang sama bisa menerima kabar pada tanggal berbeda.
Pasal 34 mengatur pengumuman tahap pertama paling lambat 5 hari kerja setelah rekonsiliasi dan verifikasi dimulai, dan tahap terakhir paling lambat 90 hari kerja sejak izin usaha bank dicabut.
Data yang Wajib Diserahkan Bank ke LPS
Direksi, komisaris, pegawai, dan pemegang saham bank wajib membantu LPS. Pasal 32 merinci data yang diminta:
- daftar simpanan nasabah yang tercatat di pembukuan bank;
- daftar penyimpan yang juga punya kewajiban jatuh tempo atau gagal bayar ke bank;
- daftar tagihan bank ke debitur, termasuk kredit yang sudah dihapusbukukan;
- SOP internal soal simpanan, susunan pengurus dan pemegang saham, serta neraca dan rinciannya.
Daftar tagihan itu penting buat kamu yang juga punya pinjaman di bank yang sama. Pasal 39 mengatur utang nasabah diperjumpakan (set-off) terlebih dahulu dengan simpanan sebelum LPS membayar.
Kapan Simpanan Dinyatakan Layak Bayar
Inti syarat klaim LPS adalah tiga uji yang dikenal sebagai syarat 3T. Simpanan harus tercatat di bank, bunganya tidak melebihi tingkat bunga penjaminan (TBP), dan pemiliknya tidak terlibat perbuatan yang merugikan bank. Bentuk simpanan yang masuk cakupan, seperti tabungan, giro, dan deposito, dirangkum di panduan simpanan yang masuk penjaminan LPS.
Lolos uji belum berarti seluruh saldo cair.
Nilai yang dibayar adalah pokok ditambah bunga yang sudah menjadi hak nasabah per tanggal pencabutan (Pasal 26). Nilai itu dikurangi utang yang di-set-off, lalu dibatasi Rp2 miliar per nasabah per bank (Pasal 29).
Batas itu berlaku untuk jumlah semua rekening kamu di bank tersebut, termasuk bagian dari rekening gabungan. Menurut Pasal 28, saldo rekening gabungan dibagi rata di antara pemiliknya, kecuali diperjanjikan lain saat pembukaan.
Rekening yang secara tertulis dibuka untuk kepentingan orang lain dihitung sebagai milik orang tersebut. Jadi, rekening tabungan atas nama orang tua yang tertulis untuk anak masuk ke hitungan saldo si anak, bukan orang tuanya.
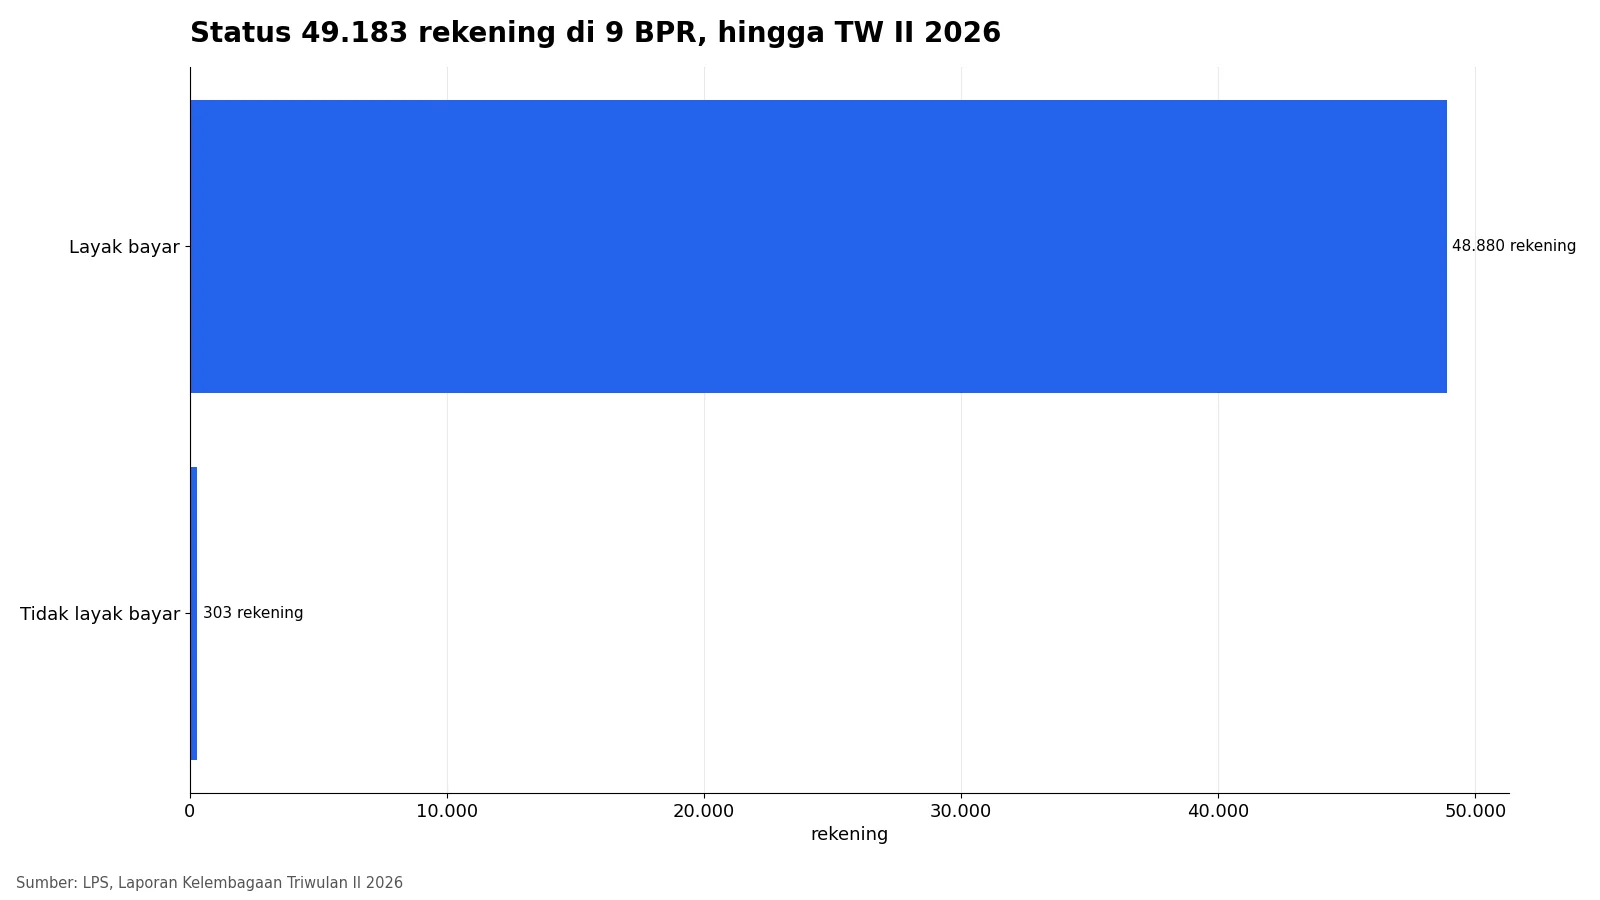
Data LPS menunjukkan proporsinya timpang. Menurut laporan triwulan II 2026, 48.880 rekening senilai Rp1.672,53 miliar layak bayar dari total Rp1.674,40 miliar yang ditetapkan, atau 99,89% dari nilai simpanan.
Tiga Alasan Klaim Tidak Layak Bayar
Pasal 40 PLPS 1/2023 dan FAQ LPS menyebut tiga alasan saja. Satu alasan sudah cukup untuk menggugurkan klaim, dan FAQ LPS menegaskan yang tidak dibayar adalah seluruh simpanan, bukan hanya kelebihan bunganya.
Data Simpanan Tidak Tercatat di Bank
Simpanan dianggap tercatat bila pembukuan bank memuat nomor rekening atau bilyet, nama nasabah, dan saldo (Pasal 41).
LPS boleh menelusuri aliran dana masuk yang membentuk saldo itu. Bila terbukti fiktif, misalnya setoran ke oknum yang tidak pernah dibukukan, simpanan itu tidak diakui (Pasal 42).
Bunga Melebihi Tingkat Bunga Penjaminan
Pasal 44 membandingkan bunga deposito dengan TBP pada periode pembukaan, atau periode perpanjangan terakhir bila deposito sudah diperpanjang. Untuk tabungan dan giro, yang dibandingkan adalah bunga terakhir.
Uang tunai dari bank yang terkait penghimpunan dana, seperti cashback, ikut dihitung sebagai bunga, sedangkan hadiah undian resmi tidak (Pasal 43).
Ketentuan TBP ini tidak berlaku untuk simpanan syariah (Pasal 45). Untuk periode 1 Oktober 2026 sampai 31 Januari 2027, LPS menetapkan TBP rupiah 3,75% di bank umum dan 6,25% di BPR.
Contoh Hitung Bunga di Atas TBP (Ilustrasi)
Isi tabel di bawah ini simulasi buatan Deposito.co.id, bukan data nasabah nyata. Semua contoh memakai simpanan yang dibuka atau terakhir diperpanjang pada Oktober 2026, sehingga pembandingnya TBP periode itu.
| Contoh simulasi | Bunga yang diterima | TBP pembanding | Hasil uji bunga |
|---|---|---|---|
| Deposito bank umum, bunga 3,50% | 3,50% | 3,75% | Lolos |
| Deposito BPR, bunga 7,00% | 7,00% | 6,25% | Gagal, seluruh simpanan tidak layak bayar |
| Tabungan BPR 5,00% + cashback tunai setara 2,00% per tahun | 7,00% | 6,25% | Gagal, karena cashback dihitung sebagai bunga |
| Deposito BPR 6,00% + hadiah undian resmi | 6,00% | 6,25% | Lolos, karena hadiah undian tidak dihitung |
Contoh simulasi ketiga paling sering terlewat: bunga tertulis 5% terasa aman, padahal hadiah tunai saat membuka rekening bisa mendorong totalnya melewati batas. Pada simulasi kedua, selisih 0,75 poin persentase pun cukup untuk menggugurkan seluruh pokok. Kalau ingin melihat berapa bunga yang sebenarnya kamu terima per bulan, coba hitung di kalkulator deposito.
Terlibat Perbuatan yang Merugikan Bank
Alasan ketiga menyasar nasabah yang diindikasikan LPS, OJK, atau penegak hukum melakukan perbuatan melanggar hukum yang merugikan bank (Pasal 46). Status ini bisa dipulihkan bila ada putusan pengadilan yang membebaskan, penghentian penyidikan, atau keberatan yang diterima LPS.
Arah sebaliknya juga berlaku. Pasal 47 mengizinkan LPS mengubah status layak menjadi tidak layak bila muncul bukti baru, dan nasabah wajib mengembalikan uang yang sudah dibayarkan.
Yang Perlu Disiapkan Nasabah Sambil Menunggu
Bagian syarat klaim LPS yang ada di tangan nasabah adalah dokumennya. Selama verifikasi berjalan, pekerjaan kamu adalah memantau pengumuman dan merapikan bukti kepemilikan.
- Cek status secara berkala di layanan cek status simpanan LPS, di kantor bank, atau lewat call center 154. Pengumuman pembayaran LPS meminta nasabah mencatat nomor CIF yang muncul di sana.
- Siapkan identitas asli dan fotokopinya, yaitu KTP, SIM, atau paspor, sesuai daftar di prosedur pengajuan klaim LPS.
- Siapkan bukti kepemilikan asli dan fotokopinya: buku tabungan, bilyet deposito, atau bukti giro.
- Bila klaim akan dikuasakan, siapkan surat kuasa asli dan identitas penerima kuasa. Halaman prosedur LPS juga menyebut surat domisili dan formulir pernyataan nasabah sesuai peruntukannya sebagai dokumen pendukung.
- Simpan salinan bukti setoran, surat penawaran bunga, dan bukti hadiah dari bank. Dokumen ini berguna bila status kamu ternyata tidak layak bayar.
Satu peringatan dari siaran pers LPS: jangan percaya pihak yang menawarkan bantuan klaim dengan imbalan. LPS tidak memungut biaya untuk proses ini.
Mengajukan Keberatan Hasil Verifikasi
Nasabah yang dinyatakan tidak layak bayar bisa mengajukan keberatan tertulis ke LPS dengan bukti yang nyata dan jelas. Batasnya 180 hari kalender sejak keputusan diumumkan, dan lewat dari itu nasabah dianggap menerima keputusan (Pasal 48).
LPS memutus keberatan dalam 180 hari kalender, dan putusannya masih bisa dibawa ke pengadilan.
Bila keberatan dikabulkan, status diubah menjadi layak bayar dan LPS membayar nilai penjaminan ditambah bunga yang wajar untuk masa tunggunya. Isi surat keberatan dan alamat pengirimannya sudah dirinci di panduan batas waktu klaim yang ditautkan di awal.
Bila bank tempat kamu menabung sedang dalam proses ini, langkah pertama hari ini sederhana: cari bilyet atau buku tabungan asli, lalu cocokkan bunga yang tertera dengan TBP pada periode pembukaannya. Dari situ kamu sudah bisa memperkirakan hasil verifikasinya sebelum pengumuman keluar.
Referensi Artikel:
- BPK — Peraturan LPS Nomor 1 Tahun 2023 tentang Program Penjaminan Simpanan (Pasal 26–48)
- LPS — Frequently Asked Questions, dicek 15 Oktober 2026
- LPS — Prosedur Pengajuan Klaim dan Keberatan, dicek 15 Oktober 2026
- LPS — Laporan Kelembagaan Triwulan II 2026, 31 Agustus 2026
- LPS — Siaran Pers Tingkat Bunga Penjaminan Periode Oktober 2026–Januari 2027, 29 September 2026
- LPS — Siaran Pers Pembayaran Simpanan Nasabah PT BPR Kamadana (DL), 18 Februari 2026