 Sekali.id
 Kastakilat.id
 Jakartabuilding.id

Kalau syarat utamanya bunga tinggi dan tetap dijamin LPS, BPR unggul. Per Oktober 2026, deposito BPR bisa berbunga hingga 6,25% dan masih dijamin, sedangkan hampir semua bunga deposito bank digital sudah melewati batas penjaminan bank umum, yaitu 3,75%.
Bank digital unggul di kepraktisan: dibuka dari aplikasi, minimal kecil, dan sebagian bebas penalti. Artikel ini membandingkan keduanya dengan simulasi Rp50 juta dan data resmi per Oktober 2026, supaya kamu bisa memilih sesuai fungsi uangnya.
Ringkasan Perbandingan BPR dan Bank Digital
BPR dan bank digital sama-sama peserta penjaminan LPS. Bedanya ada pada batas bunga yang dijamin LPS: bank digital tergolong bank umum, sehingga batasnya lebih rendah daripada BPR.
| Aspek | Deposito BPR | Deposito Bank Digital |
|---|---|---|
| Batas bunga dijamin LPS (Okt 2026–Jan 2027) | 6,25% | 3,75% (bank umum) |
| Bunga yang ditawarkan | Beragam, banyak di kisaran batas LPS | 3,75%–8,00% (blu, Jago, SeaBank, Superbank, Krom) |
| Status penjaminan pada bunga tertinggi | Dijamin LPS jika bunga ≤ 6,25% | Umumnya tidak dijamin LPS, karena di atas 3,75% |
| Cara buka | Umumnya ke kantor; sebagian punya aplikasi | Sepenuhnya lewat aplikasi |
| Minimal penempatan | Tergantung BPR | Mulai Rp500 ribu–Rp1 juta |
| Risiko yang perlu dicek | Kesehatan BPR, proses klaim | Kehilangan jaminan LPS, perubahan bunga |
Data bunga bank digital diambil dari situs resmi masing-masing bank pada 4 Oktober 2026. Batas penjaminan berasal dari keputusan LPS yang berlaku sampai 31 Januari 2027.
Hitungan Rp50 Juta Setahun
Contoh berikut memakai Rp50 juta selama 12 bulan, dipotong pajak 20% sesuai PP 131/2000. Pajak ini sama, baik di BPR maupun di bank digital.
Di BPR berbunga 6,25%, hasil bersih setahun Rp2,5 juta atau sekitar Rp208 ribu per bulan, dan masih dijamin LPS. Di bank BUMN berbunga 2,50%, hasilnya hanya Rp1 juta.
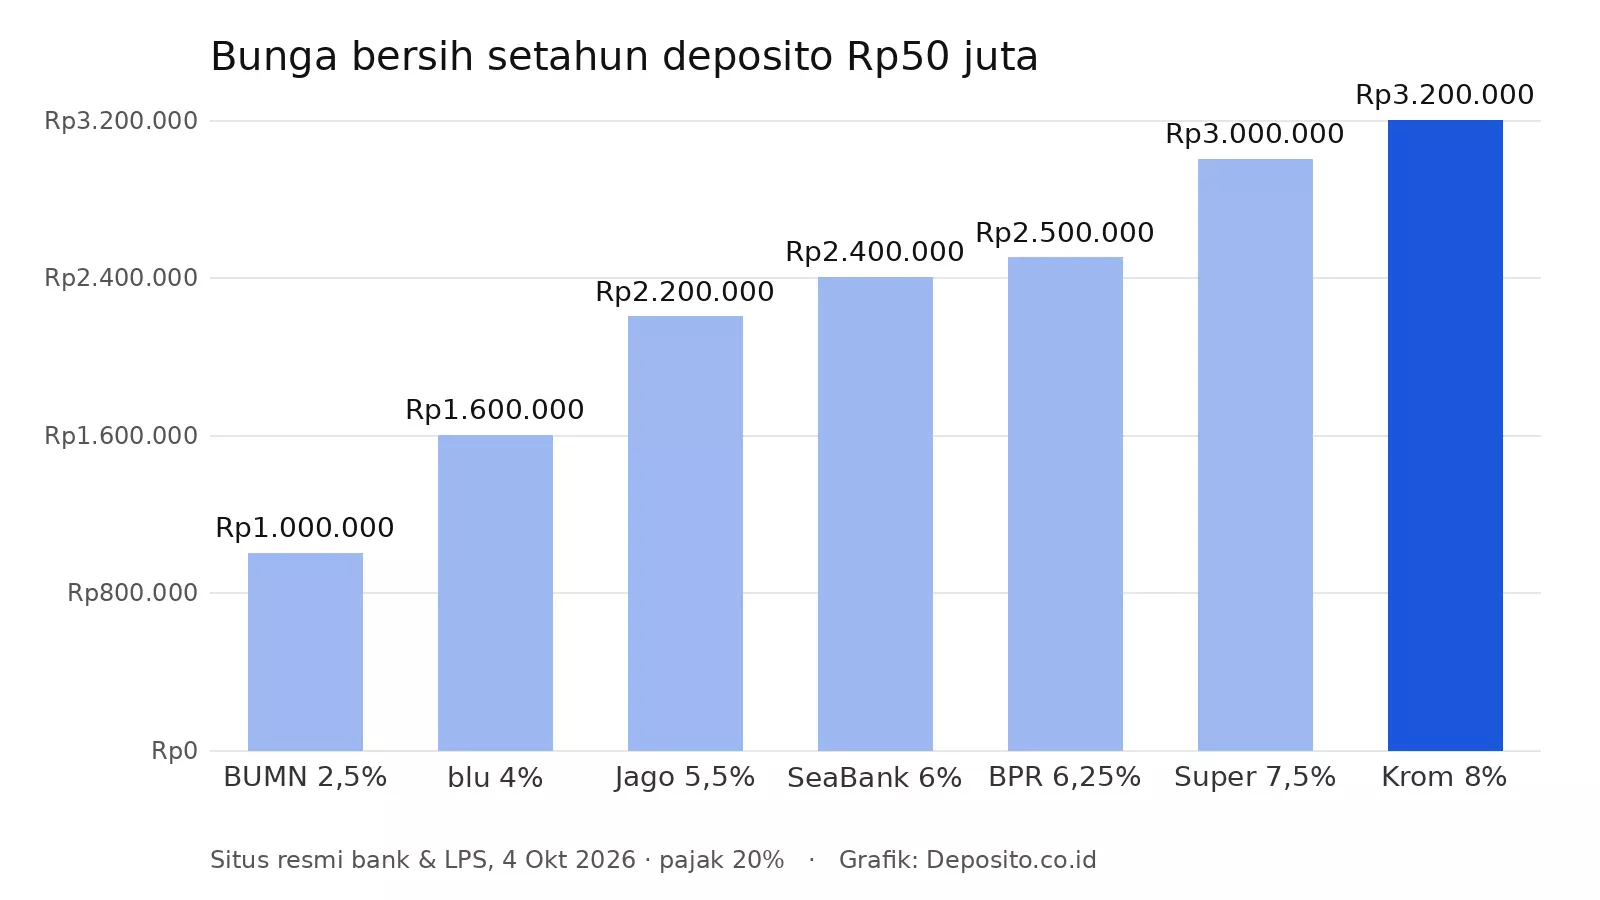
Di bank digital, hasilnya bergantung pada bank dan tier saldo. bluDeposit untuk saldo Rp50 juta berbunga 4,00% dan menghasilkan Rp1,6 juta, Jago 5,50% menghasilkan Rp2,2 juta, dan SeaBank hingga 6,00% menghasilkan Rp2,4 juta.
Ketiganya menghasilkan lebih sedikit dari BPR 6,25%, padahal statusnya sudah di luar penjaminan LPS. Hanya Superbank 7,50% dan Krom Max 8,00% yang menghasilkan lebih besar, yaitu Rp3 juta dan Rp3,2 juta.
Selisih Superbank atau Krom dibanding BPR 6,25% adalah Rp500–700 ribu setahun. Itulah harga yang dibayar untuk keluar dari penjaminan LPS atas Rp50 juta.
Untuk menghitung nominal dan bunga lain, gunakan kalkulator deposito.
Bunga Tinggi BPR Masih Dijamin LPS
Banyak orang mengira BPR berisiko karena ukurannya kecil. Dari sisi penjaminan, simpanan di BPR justru mendapat batas bunga yang lebih longgar: 6,25%, dibanding 3,75% di bank umum.
Syaratnya tetap 3T: simpanan tercatat di pembukuan bank, bunga tidak melebihi tingkat penjaminan, dan nasabah tidak merugikan bank. Batas saldo yang dijamin LPS juga sama, yaitu Rp2 miliar per nasabah per bank.
Jadi, deposito BPR berbunga 6,25% dan deposito bank BUMN berbunga 2,50% punya status penjaminan yang sama. Bedanya hanya pada bunga dan pada kemungkinan bank itu ditutup.
Pilihan BPR dengan bunga mendekati batas LPS bisa kamu lihat di daftar bunga deposito BPR tertinggi.
Bank Digital: Praktis Tapi Berisiko
Kelebihan bank digital terasa sejak pembukaan. Superbank menerima deposito mulai Rp500 ribu dengan tenor mulai 7 hari, sedangkan blu, Jago, dan SeaBank mulai dari Rp1 juta.
Bank Jago juga menyebut depositonya bisa dicairkan lebih awal tanpa denda. Fitur seperti ini membuat bank digital cocok untuk dana yang mungkin dipakai sewaktu-waktu.
Kekurangannya ada pada status penjaminan. Dari lima bank digital yang dicek, hanya bluDeposit untuk saldo di bawah Rp10 juta yang berbunga 3,75% dan masih dijamin LPS.
Bank-bank ini terbuka soal risikonya. Halaman deposito Jago dan pengumuman suku bunga Krom sama-sama mencantumkan bahwa simpanan dengan bunga di atas tingkat penjaminan tidak dijamin LPS.
Bunga bank digital juga bisa berubah. Krom, misalnya, menurunkan bunga beberapa tenor Krom Max dan Krom Flex sejak 1 Mei 2026.
Ada satu kelebihan lain yang sering dilupakan: semua bank digital di daftar ini adalah bank umum, bukan BPR. Skala usahanya biasanya lebih besar, walau status penjaminan simpanannya tetap ditentukan oleh bunga yang kamu terima, bukan oleh ukuran banknya.
Risiko yang Perlu Dicek di BPR
Penjaminan LPS bukan berarti BPR tidak pernah tutup. Per 31 Agustus 2026, LPS menangani klaim simpanan dari 11 BPR/BPRS yang dicabut izin usahanya sepanjang 2026.
Dari simpanan layak bayar Rp1,85 triliun, LPS sudah membayar Rp595,61 miliar pada saat itu. Simpanan yang tidak layak bayar tercatat Rp1,58 miliar, sebagian karena bunganya di atas tingkat penjaminan.
Artinya, nasabah yang memenuhi 3T memang dibayar, tapi prosesnya butuh waktu. Menurut LPS, rekonsiliasi dan verifikasi simpanan diselesaikan paling lambat 90 hari kerja sejak izin bank dicabut.
Karena itu, cek kesehatan BPR sebelum menaruh dana: pastikan terdaftar sebagai peserta LPS, perhatikan laporan keuangan yang dipublikasikan, dan hindari BPR yang menawarkan bunga di atas 6,25%. Kelemahan lain BPR dibahas di ulasan kelemahan deposito BPR.
Memilih Sesuai Fungsi Uang
Pilih BPR dengan bunga hingga 6,25% bila kamu ingin bunga tinggi untuk dana jangka menengah, tetap dijamin LPS, dan tidak keberatan datang ke kantor atau menunggu proses klaim bila terjadi masalah.
Pilih bank digital dengan tier yang masih di bawah 3,75% bila kamu butuh kepraktisan dan tetap ingin dijamin LPS. Untuk saat ini, pilihannya terbatas pada saldo kecil.
Pilih bank digital berbunga 7%–8% hanya untuk sebagian kecil dana yang siap kamu tanggung risikonya. Selisih hasilnya dibanding BPR tidak terlalu besar, sementara jaminan LPS hilang sepenuhnya.
Banyak orang menggabungkan keduanya: dana utama di BPR atau bank umum yang bunganya di bawah batas LPS, dan dana kecil untuk transaksi di bank digital.
Kesimpulan
Untuk bunga tinggi yang tetap dijamin LPS, BPR dengan bunga hingga 6,25% sulit dikalahkan bank digital per Oktober 2026. Artikel ini tidak menilai kesehatan BPR atau bank digital tertentu, jadi cek laporan keuangan dan status kepesertaan LPS bank pilihanmu sebelum menaruh dana.
Referensi Artikel:
- LPS — Tingkat Bunga Penjaminan Oktober 2026–Januari 2027
- LPS — Simpanan yang Dijamin dan Proses Klaim
- LPS — Penanganan Klaim Simpanan per 31 Agustus 2026
- PP 131/2000 — PPh atas Bunga Deposito dan Tabungan
- blu by BCA Digital — Fees & Rates, dicek 4 Oktober 2026
- Superbank — Deposito, dicek 4 Oktober 2026